Bilanz einfach erklärt: Aktiva und Passiva, Kennzahlen und Aufgaben mit Lösung
70.000 Euro links, 70.000 Euro rechts. Wer eine Bilanz einfach erklärt haben möchte, fängt am besten genau bei diesem Gleichstand an. Er ist kein Zufall, er ist die ganze Idee.
Unsere These: Die meisten lernen Aktiva und Passiva als zwei Listen zum Auswendiglernen. Dabei beantwortet die Bilanz nur eine Frage, und zwar zweimal. Was besitzt der Betrieb, und woher kommt das Geld dafür? Wir bauen dazu die Bilanz einer erfundenen Werkstatt und lösen fünf Aufgaben, in denen Buchungen sie verändern.
Lernartikel für Ausbildung und Studium, keine Steuer- oder Rechtsberatung. Gesetzesstand geprüft am 10.11.2026.
- Kurz erklärt
- Bilanz einfach erklärt: zwei Seiten, eine Summe
- Was gehört auf die Seite der Aktiva und Passiva?
- Warum die Bilanzgleichung immer aufgeht
- So gliedert § 266 HGB die Bilanz
- Was Eigenkapitalquote und Anlagendeckung verraten
- Rechner: der Mini-Bilanz-Baukasten
- Vier Arten, wie eine Buchung die Bilanz verändert
- Bilanz einfach erklärt in fünf Aufgaben mit Lösung
- Typische Fehler
- Merksatz
- Selbsttest
- Weiterlesen und Quellen
Kurz erklärt
Die Bilanz einfach erklärt: Sie stellt an einem Stichtag gegenüber, was ein Betrieb besitzt (Aktiva) und wer es finanziert hat (Passiva). Links steht das Vermögen, unterteilt in Anlagevermögen und Umlaufvermögen. Rechts stehen Eigenkapital und Fremdkapital. Beide Seiten haben immer dieselbe Summe. Aus dem Verhältnis der Posten lassen sich Kennzahlen wie die Eigenkapitalquote ablesen.
Bilanz einfach erklärt: zwei Seiten, eine Summe
Die Bilanz ist ein Foto des Betriebs an einem Tag, meist am 31. Dezember. Die linke Seite zeigt, wofür das Geld steckt. Die rechte Seite zeigt, wem dieses Geld zusteht. Weil es um dasselbe Geld geht, sind beide Summen gleich.
Fachleute sagen Mittelverwendung und Mittelherkunft. Die Gewinn- und Verlustrechnung zeigt dagegen wie ein Film, was im Jahr passiert ist. Pflicht ist die Bilanz für Kaufleute nach § 242 HGB, zu Beginn des Geschäfts und zum Schluss jedes Geschäftsjahres.
Wer keine Bilanz braucht
Ein kleiner Laden muss oft gar keine aufstellen. § 241a HGB befreit Einzelkaufleute mit höchstens 800.000 Euro Umsatz und 80.000 Euro Jahresüberschuss an zwei Stichtagen hintereinander, gültig für Geschäftsjahre ab 2024. Eine GmbH muss immer bilanzieren.
Unser Beispiel ist deshalb eine GmbH: die Fahrradwerkstatt von Hinnerk, 31, ausgedacht. Bilanzsumme zum 31.12.2025: 70.000 Euro.
Was gehört auf die Seite der Aktiva und Passiva?
Aktiva sind alles, was der Betrieb besitzt und was einen Wert hat. Passiva zeigen, woher das Geld dafür stammt: von den Eigentümern oder von Gläubigern. Jede Seite hat zwei große Blöcke.
Anlagevermögen und Umlaufvermögen
Zum Anlagevermögen gehören nach § 247 Abs. 2 HGB nur Gegenstände, die dauernd dem Betrieb dienen sollen. Bei Hinnerk sind das Montageständer, Werkzeug und Kompressor für 18.000 Euro und ein Transporter für 22.000 Euro. Zusammen 40.000 Euro Anlagevermögen.
Das Umlaufvermögen bleibt nur kurz im Betrieb. Ersatzteile und Räder im Lager für 15.000 Euro, offene Rechnungen von Kunden für 4.000 Euro und 11.000 Euro auf Konto und in der Kasse. Ein E-Bike im Verkaufsraum gehört also zum Umlaufvermögen, der Montageständer daneben zum Anlagevermögen. Entscheidend ist der Zweck.
Eigenkapital und Fremdkapital
Das Eigenkapital haben die Eigentümer eingebracht oder als Gewinn im Betrieb gelassen. Bei Hinnerk sind das 25.000 Euro Stammkapital plus 3.000 Euro Jahresüberschuss. Fremdkapital sind Schulden: ein Bankdarlehen über 30.000 Euro, offene Rechnungen bei Lieferanten über 10.000 Euro und 2.000 Euro Rückstellung für den Steuerberater. Rückstellungen sind Schulden, deren genaue Höhe oder Termin noch nicht feststeht.
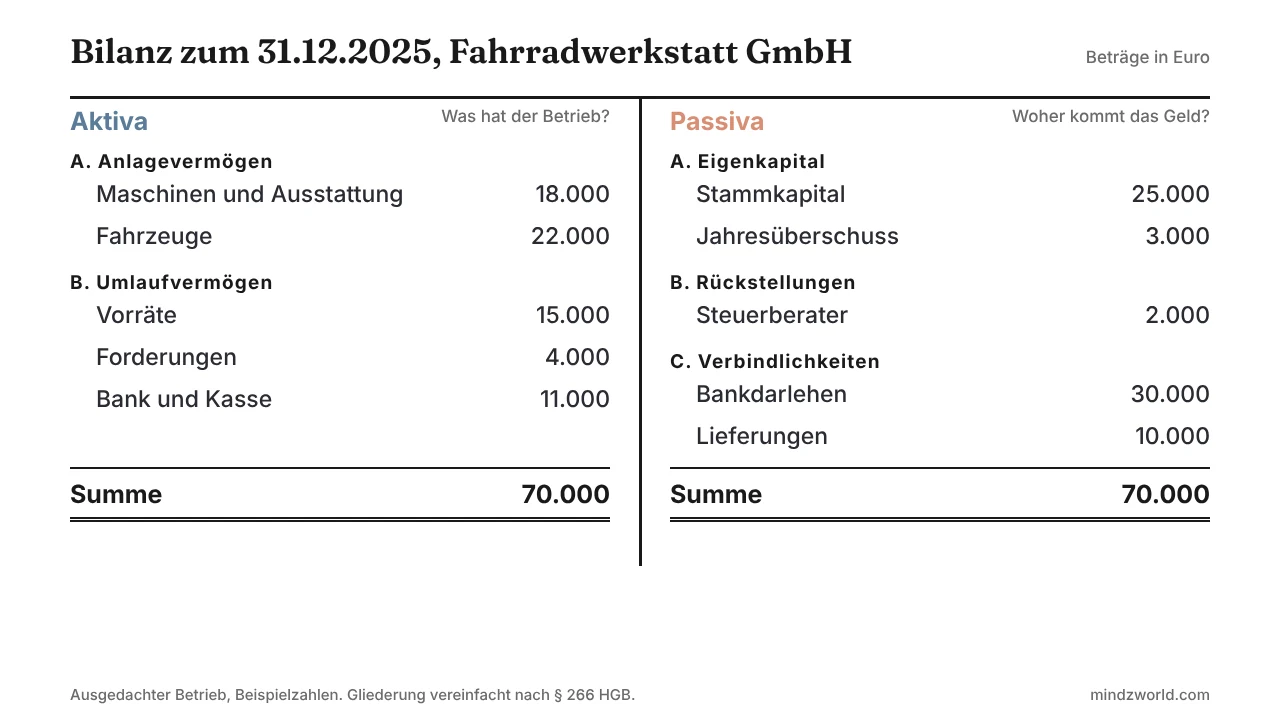
Die Reihenfolge hat System. Aktiva laufen von schwer zu Geld zu machen bis sofort verfügbar. Passiva laufen vom Eigenkapital bis zu den kurzfristigen Schulden. Mit diesem Bild ist die Bilanz einfach erklärt, der Rest sind Details.
Warum die Bilanzgleichung immer aufgeht
Jeder Euro im Vermögen stammt aus irgendeiner Quelle. Darum gilt die Bilanzgleichung: Aktiva gleich Passiva, oder Vermögen gleich Eigenkapital plus Fremdkapital. Stellen wir sie um, zeigt sie, was den Eigentümern wirklich gehört.
Umgestellt heißt das: Eigenkapital ist Vermögen minus Schulden. Macht Hinnerks Werkstatt Verlust, schrumpft das Eigenkapital. Fällt es unter null, steht bei einer GmbH ein „nicht durch Eigenkapital gedeckter Fehlbetrag“ auf der Aktivseite. Ein klares Warnsignal.
So gliedert § 266 HGB die Bilanz
Für Kapitalgesellschaften wie die GmbH schreibt § 266 HGB eine feste Reihenfolge vor. Große Gesellschaften müssen alle Unterposten zeigen. Kleine Kapitalgesellschaften dürfen nach Absatz 1 eine verkürzte Bilanz aufstellen, mit nur den Buchstaben und römischen Ziffern.
| Aktivseite | Passivseite |
|---|---|
| A. Anlagevermögen: I. Immaterielle Vermögensgegenstände, II. Sachanlagen, III. Finanzanlagen | A. Eigenkapital: I. Gezeichnetes Kapital, II. Kapitalrücklage, III. Gewinnrücklagen, IV. Gewinn- oder Verlustvortrag, V. Jahresüberschuss oder Jahresfehlbetrag |
| B. Umlaufvermögen: I. Vorräte, II. Forderungen, III. Wertpapiere, IV. Kasse und Bankguthaben | B. Rückstellungen |
| C. Rechnungsabgrenzungsposten | C. Verbindlichkeiten |
| D. und E. Sonderposten wie latente Steuern | D. Rechnungsabgrenzungsposten, E. Passive latente Steuern |
Für Klausuren reichen meist die Posten A und B auf beiden Seiten. Rechnungsabgrenzungsposten braucht es, wenn Geld schon geflossen ist, die Leistung aber ins nächste Jahr gehört.
Was Eigenkapitalquote und Anlagendeckung verraten
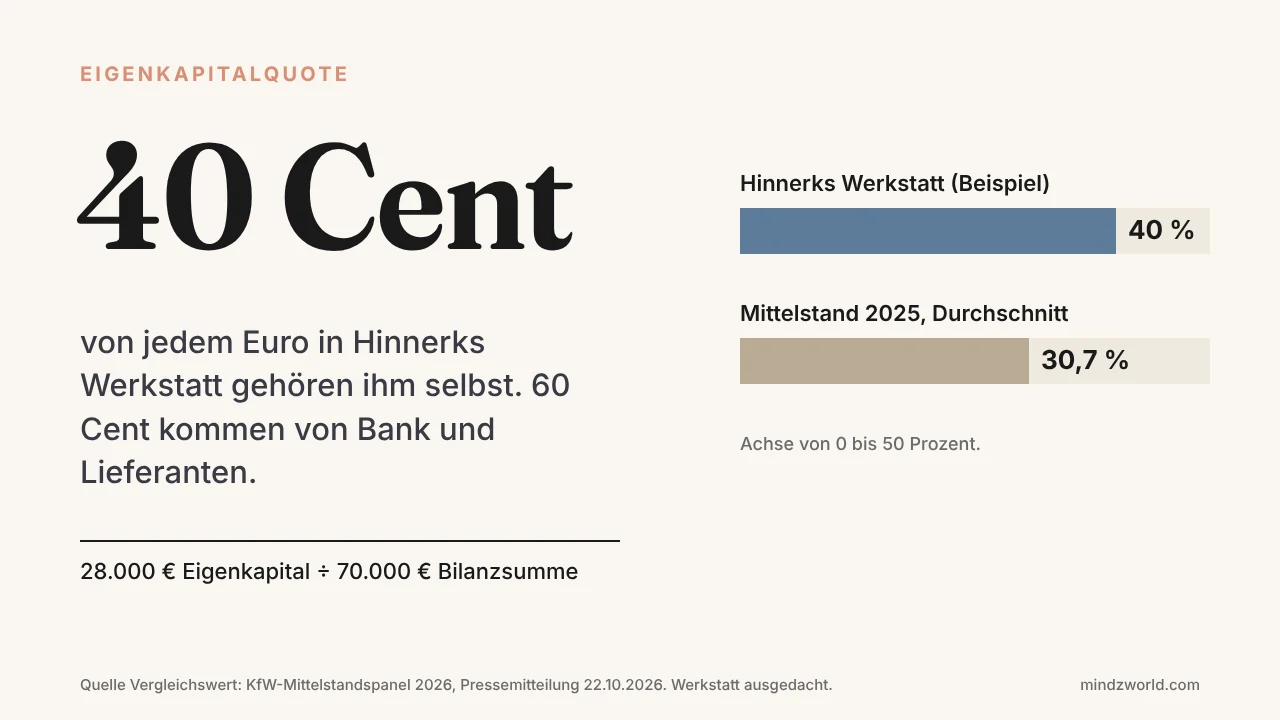
Die Eigenkapitalquote zeigt, wie viel vom Gesamtkapital den Eigentümern gehört. Die Anlagendeckung prüft, ob langfristiges Vermögen auch langfristig finanziert ist.
Von jedem Euro in Hinnerks Werkstatt gehören also 40 Cent ihm selbst, 60 Cent Bank und Lieferanten. Zum Vergleich: Der Mittelstand in Deutschland kam 2025 laut KfW-Mittelstandspanel im Schnitt auf 30,7 Prozent. Hinnerk steht damit solide da.
Anlagendeckung I und II
Anlagendeckung I teilt das Eigenkapital durch das Anlagevermögen: 28.000 ÷ 40.000 = 70 Prozent. Die Anlagendeckung II nimmt das langfristige Fremdkapital dazu, hier das Darlehen: (28.000 + 30.000) ÷ 40.000 = 145 Prozent. Liegt der zweite Wert über 100 Prozent, ist die sogenannte goldene Bilanzregel erfüllt. Der Transporter hängt dann nicht an einer Rechnung, die in 30 Tagen fällig ist.
Ehrlich gesagt sagt eine einzelne Quote wenig, wenn wir die Branche nicht kennen. Ein Softwarebüro braucht kaum Anlagevermögen, ein Bauunternehmen sehr viel. Sinnvoll ist der Vergleich mit dem Vorjahr.
Rechner: der Mini-Bilanz-Baukasten
Im Baukasten tragen wir eigene Posten ein. Er zeigt beide Summen, prüft den Ausgleich und rechnet die Kennzahlen. Bei einer Lücke setzt ein Klick das Eigenkapital als Ausgleich.
Die Bilanz einfach erklärt zum Ausprobieren. Beträge in Euro eintragen, Startwerte sind Hinnerks Werkstatt.
| Differenz Aktiva minus Passiva | |
| Eigenkapitalquote | |
| Fremdkapitalquote | |
| Anlagendeckung I | |
| Anlagendeckung II |
Vereinfachte Bilanz mit den Klausur-Posten, Formeln wie im Text. Vergleichswert 30,7 Prozent: KfW-Mittelstandspanel 2026. Eingaben bleiben im Browser.
Vier Arten, wie eine Buchung die Bilanz verändert
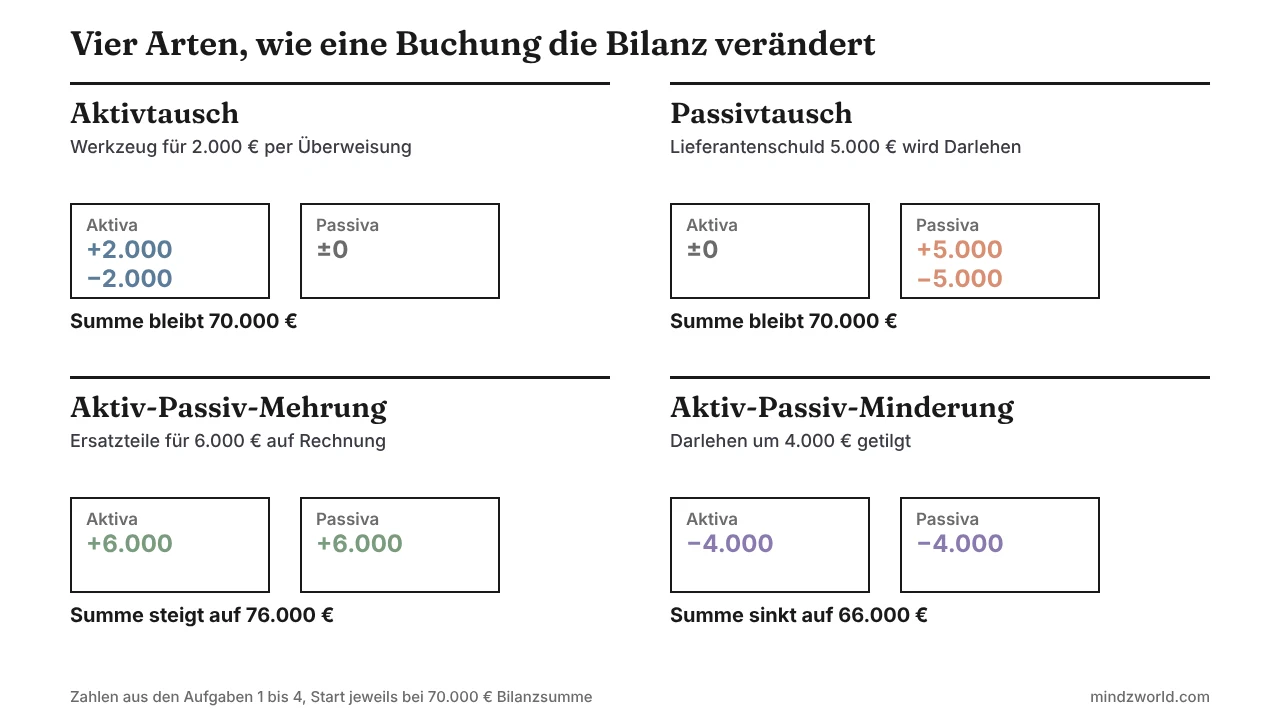
Jeder Geschäftsfall berührt mindestens zwei Posten. Je nachdem, welche Seiten betroffen sind, bleibt die Bilanzsumme gleich, steigt oder sinkt. Es gibt genau vier Fälle.
Beim Aktivtausch tauschen zwei Posten der Aktivseite Geld, die Summe bleibt. Beim Passivtausch passiert das auf der rechten Seite. Bei der Aktiv-Passiv-Mehrung wachsen beide Seiten um denselben Betrag, das heißt auch Bilanzverlängerung. Die Aktiv-Passiv-Minderung ist das Gegenteil, die Bilanzverkürzung.
Bilanz einfach erklärt in fünf Aufgaben mit Lösung
Alle Aufgaben starten bei Hinnerks Bilanz mit 70.000 Euro Summe und sind unabhängig voneinander.
Werkzeug vom Konto (Aufgabe 1)
Hinnerk kauft einen neuen Zentrierständer für 2.000 Euro und zahlt per Überweisung. Was ändert sich?
Lösung: Sachanlagen steigen auf 20.000 Euro, die Bank sinkt auf 9.000 Euro. Nur die Aktivseite ist betroffen, also Aktivtausch. Die Bilanzsumme bleibt 70.000 Euro.
Lieferantenschuld wird Darlehen (Aufgabe 2)
Ein Lieferant wandelt 5.000 Euro offene Rechnungen in ein Darlehen mit drei Jahren Laufzeit um.
Lösung: Verbindlichkeiten aus Lieferungen sinken auf 5.000 Euro, das Darlehen steigt auf 35.000 Euro. Passivtausch, die Summe bleibt 70.000 Euro. Die Anlagendeckung II steigt aber auf (28.000 + 35.000) ÷ 40.000 = 157,5 Prozent.
Ersatzteile auf Rechnung (Aufgabe 3)
Hinnerk kauft Ersatzteile für 6.000 Euro auf Ziel, er zahlt also erst in 30 Tagen.
Lösung: Vorräte steigen auf 21.000 Euro, Verbindlichkeiten aus Lieferungen auf 16.000 Euro. Beide Seiten wachsen, das ist eine Aktiv-Passiv-Mehrung. Neue Bilanzsumme: 76.000 Euro.
Kredit tilgen (Aufgabe 4)
Hinnerk tilgt 4.000 Euro des Bankdarlehens per Überweisung.
Lösung: Bank sinkt auf 7.000 Euro, Darlehen auf 26.000 Euro. Aktiv-Passiv-Minderung, die Summe fällt auf 66.000 Euro.
Kennzahl nach dem Einkauf (Aufgabe 5)
Wie hoch ist die Eigenkapitalquote nach Aufgabe 3, und warum ändert sie sich, obwohl Hinnerk keinen Euro Gewinn oder Verlust gemacht hat?
Lösung: 28.000 ÷ 76.000 × 100 = 36,8 Prozent, vorher 40 Prozent. Das Eigenkapital bleibt gleich, aber die Bilanzsumme wächst durch neue Schulden. Mehr Einkauf auf Rechnung drückt also die Quote, ohne dass der Betrieb ärmer wird.
Typische Fehler
Eigenkapital mit Geld auf dem Konto verwechseln
Hinnerks Eigenkapital beträgt 28.000 Euro, auf dem Konto liegen aber nur 11.000 Euro. Eigenkapital ist ein Anspruch der Eigentümer auf einen Teil des Vermögens. Es steckt im Transporter, im Lager und überall sonst auf der Aktivseite.
Rückstellungen zum Eigenkapital zählen
Das Wort klingt nach Rücklage, also nach Erspartem. Rückstellungen sind aber Schulden mit unsicherer Höhe und gehören zum Fremdkapital. Rücklagen dagegen stehen im Eigenkapital.
Merksatz
Die Bilanz einfach erklärt in einem Satz: Aktiva zeigen, was der Betrieb hat. Passiva zeigen, wem es zusteht. Deshalb sind beide Summen immer gleich. Jede Buchung ist Aktivtausch, Passivtausch, Mehrung oder Minderung, und die Eigenkapitalquote sagt, wie viel vom Ganzen den Eigentümern gehört.
Heute Abend: ein Blatt quer legen, eine Linie in die Mitte ziehen und die Bilanz eines eigenen Fantasiebetriebs mit sechs Posten aufschreiben. Danach Aufgabe 3 und 4 im Baukasten nachspielen.
Selbsttest
Sieben Fragen. Danach wissen wir, ob die Bilanz einfach erklärt auch hängen geblieben ist.
Weiterlesen und Quellen
- Opportunitätskosten einfach erklärt
- Grundlagen der Ökonomik
- Abschlussprüfung vorbereiten mit Lernplan
- Ausbildung und Studium gleichzeitig
- Alle Rechner und Tools
- Bilanz in der Rechnungslegung (Wikipedia)
Quellen (geprüft am 10.11.2026): Handelsgesetzbuch §§ 241a, 242, 247 und 266 HGB, Fassung nach Wachstumschancengesetz (BGBl. 2024 I Nr. 108), abgerufen über gesetze-im-internet.de und buzer.de; KfW Research, Pressemitteilung vom 22.10.2026 zum KfW-Mittelstandspanel 2026 (durchschnittliche Eigenkapitalquote 2025: 30,7 Prozent). Hinnerk, seine Werkstatt und alle Aufgabenzahlen sind ausgedacht und mit Python nachgerechnet. Lernartikel zum Rechnungswesen, keine Steuer- oder Rechtsberatung.
Newsletter