Notgroschen: Wie viel Geld du wirklich zurücklegen solltest
Ein Notgroschen ist Geld, das nur für echte Notfälle da ist: die kaputte Waschmaschine, die Autoreparatur, ein paar Monate ohne Einkommen. Wir schauen uns an, wie viel Notgroschen sinnvoll ist, wie wir ihn mit einer einfachen Formel berechnen und wo das Geld am besten liegt.
- Kurz erklärt
- Was ist ein Notgroschen?
- Notgroschen: Wie viel ist sinnvoll?
- Notgroschen berechnen in drei Schritten
- Wo der Notgroschen liegen sollte
- Notgroschen aufbauen, auch mit wenig Geld
- Notgroschen, Schulden, ETF: die Reihenfolge
- Wann wir den Notgroschen anfassen
- Sonderfall Azubis und Studierende
- Typische Fehler
- Merksatz
- Selbsttest
- Weiterlesen
Kurz erklärt
- Der Notgroschen deckt unerwartete Ausgaben und Einkommenslücken, ohne dass wir Schulden machen müssen.
- Faustregel: zwei bis sechs Monate Fixkosten. Die Verbraucherzentrale nennt zwei bis drei Nettogehälter als Richtwert.
- Er liegt auf einem Tagesgeldkonto: sicher, jederzeit verfügbar und getrennt vom Girokonto.
- Erst Notgroschen, dann teure Schulden tilgen, dann langfristig anlegen.
Was ist ein Notgroschen?
Ein Notgroschen ist eine Geldreserve für Situationen, die wir nicht planen können. Die Reserve ist kein Sparziel für den Urlaub und kein Geld zum Investieren, sondern ein Puffer, der uns vor teuren Notlösungen schützt.
Ohne Rücklage landen viele bei der ersten größeren Rechnung im Dispo. Dort zahlen wir oft zweistellige Zinsen. Oder wir müssen ETF-Anteile genau dann verkaufen, wenn die Kurse gerade gefallen sind. Eine Rücklage verhindert beides.
Typische Notfälle
Gemeint sind Ausgaben, die plötzlich kommen und sich nicht verschieben lassen: eine Reparatur am Auto, das wir für den Arbeitsweg brauchen, ein defekter Laptop kurz vor der Prüfungsphase, eine Nachzahlung bei den Nebenkosten oder eine Zahnbehandlung, die die Kasse nicht ganz übernimmt. Dazu kommt der größte Fall: Einkommen fällt weg, etwa durch Jobverlust oder eine Lücke zwischen zwei Verträgen.
Notgroschen: Wie viel ist sinnvoll?
Eine feste Summe für alle gibt es nicht. Die Höhe hängt davon ab, wie hoch unsere Fixkosten sind und wie sicher unser Einkommen ist. Die meisten Ratgeber landen bei zwei bis sechs Monaten.
Die Verbraucherzentrale empfiehlt zwei bis drei Monatsnettogehälter auf dem Tagesgeldkonto. Viele Finanzratgeber rechnen lieber mit drei bis sechs Monaten Fixkosten, weil das genauer abbildet, was wir im Notfall wirklich zahlen müssen. Beide Ansätze landen in ähnlichen Bereichen.
| Situation | Sinnvolle Höhe |
|---|---|
| Azubi oder Student, wohnt allein, wenig Verpflichtungen | ca. 2 bis 3 Monate Fixkosten |
| Angestellt, sicherer Job, keine Kinder | ca. 3 Monate Fixkosten |
| Familie, Alleinverdiener, Auto oder Eigentum | ca. 4 bis 6 Monate Fixkosten |
| Selbstständig oder stark schwankendes Einkommen | ca. 6 Monate Fixkosten oder mehr |
Je mehr an uns hängt und je unsicherer das Einkommen, desto größer sollte die Reserve sein. Wer ein Auto braucht oder eine Wohnung besitzt, rechnet zusätzlich mit größeren Reparaturen.
Notgroschen berechnen in drei Schritten
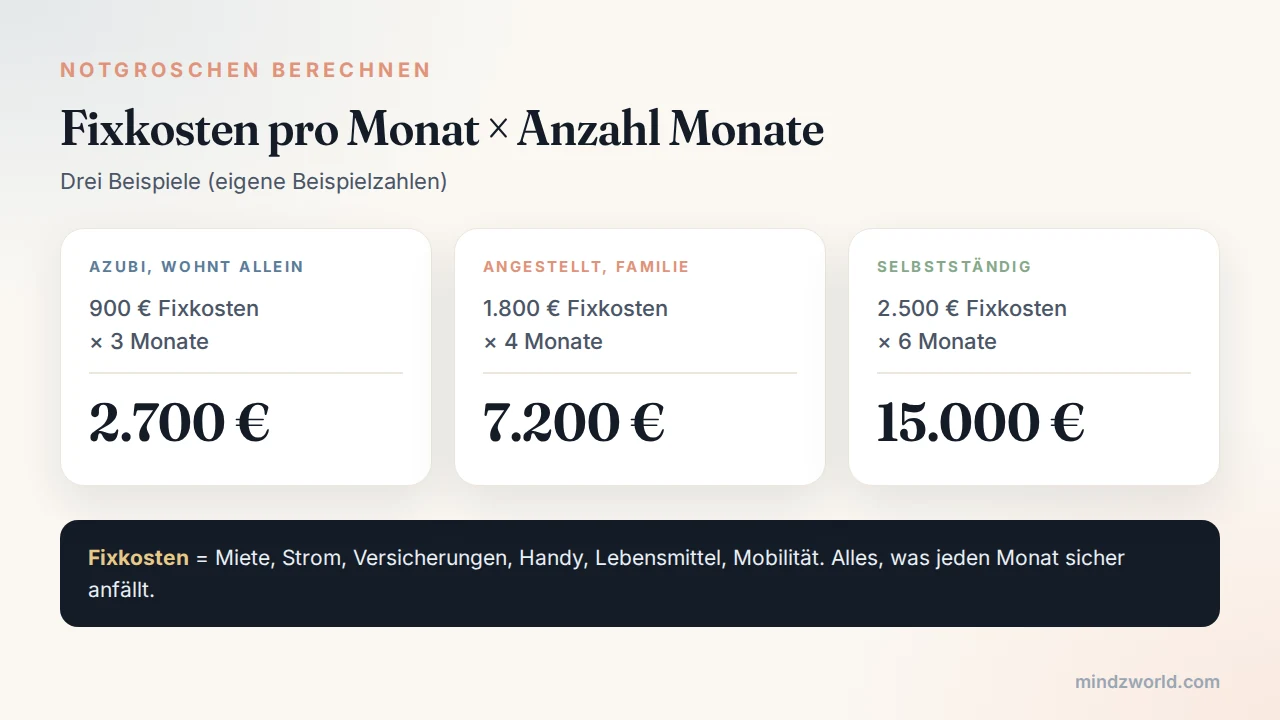
Um den Notgroschen zu berechnen, brauchen wir nur zwei Zahlen: unsere monatlichen Fixkosten und die Zahl der Monate, die wir absichern wollen. Die Formel lautet: Fixkosten pro Monat mal Anzahl Monate.
Schritt 1: Fixkosten zusammenrechnen
Fixkosten sind alle Ausgaben, die jeden Monat sicher anfallen: Miete, Strom, Versicherungen, Handyvertrag, Mobilität und ein realistischer Betrag für Lebensmittel. Freizeit, Urlaub und Shopping lassen wir weg, weil wir die im Notfall streichen können. Kontoauszüge der letzten drei Monate helfen beim Zusammenrechnen.
Schritt 2: Monate festlegen
Mit der Tabelle oben wählen wir, wie viele Monate zu unserer Situation passen. Im Zweifel lieber einen Monat mehr.
Schritt 3: multiplizieren
Ein Azubi mit 900 € Fixkosten, der drei Monate absichert, braucht 2.700 €. Eine Familie mit 1.800 € Fixkosten und vier Monaten landet bei 7.200 €. Bei 2.500 € Fixkosten und sechs Monaten für Selbstständige sind es 15.000 €.
Wo der Notgroschen liegen sollte
Die Reserve muss zwei Dinge können: sicher sein und schnell verfügbar. Rendite ist dabei nebensächlich. Am besten passt deshalb ein Tagesgeldkonto.
Tagesgeld ist jederzeit verfügbar, schwankt nicht im Wert und ist in der EU über die gesetzliche Einlagensicherung bis 100.000 € pro Bank und Kunde geschützt. Weil das Geld auf einem eigenen Konto liegt, verschwindet es nicht nebenbei im Alltag. Meistens gibt es zusätzlich etwas Zinsen, die die Inflation zumindest teilweise ausgleichen.
Weniger geeignet sind Aktien und ETFs, weil sie gerade in Krisen fallen können, wenn wir das Geld brauchen. Festgeld ist für eine feste Laufzeit gebunden. Und Bargeld zu Hause kann gestohlen werden, verbrennen oder bringt keine Zinsen. Ein kleiner Betrag Bargeld für den Alltag ist trotzdem sinnvoll, falls Kartenzahlung einmal ausfällt.
Notgroschen aufbauen, auch mit wenig Geld
Wenige haben die volle Summe sofort. Wichtig ist, überhaupt anzufangen. Schon 500 € Rücklage verhindern, dass eine kaputte Brille oder eine Handyreparatur im Dispo landet.
Am einfachsten klappt das mit einem Dauerauftrag direkt nach dem Gehaltseingang. Wer zuerst spart und dann ausgibt, merkt den Betrag nach ein paar Wochen kaum noch. Wie wir das Einkommen sinnvoll aufteilen, zeigt die 50-30-20-Regel. Dazu kommen Sonderzahlungen wie Weihnachtsgeld, Steuererstattung oder Geldgeschenke, die direkt auf das Rücklagenkonto wandern.
Ein Beispiel: Wer 100 € im Monat zurücklegt, hat nach 27 Monaten 2.700 € zusammen. Mit 150 € im Monat sind es 18 Monate. Ein Zwischenziel von einem Monat Fixkosten macht den Fortschritt sichtbar und motiviert.
Notgroschen, Schulden, ETF: die Reihenfolge
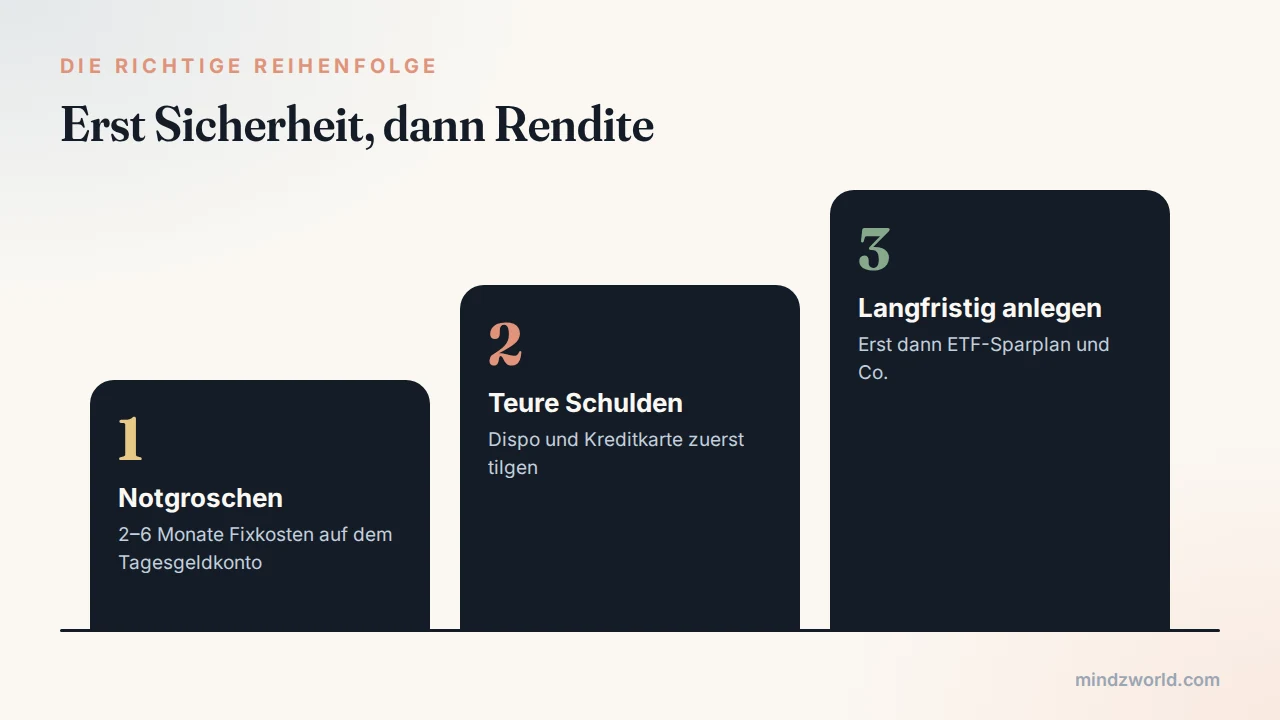
Viele fragen sich, ob sie zuerst investieren oder einen Notgroschen aufbauen sollen. Die übliche Reihenfolge lautet: erst der Notgroschen, dann teure Schulden wie Dispo oder Kreditkarte tilgen, danach langfristig anlegen.
Der Grund ist einfach. Ohne Puffer zwingt uns der erste Notfall, ETF-Anteile zu verkaufen, im schlechtesten Fall mit Verlust. Und solange wir für Dispo zweistellige Zinsen zahlen, lohnt sich das Tilgen mehr als fast jede Geldanlage. Erst wenn beides erledigt ist, kann der Zinseszins über einen ETF-Sparplan in Ruhe arbeiten.
Wann wir den Notgroschen anfassen
Die Grenze zwischen Notfall und Wunsch ist nicht immer klar. Eine einfache Prüffrage hilft: Ist die Ausgabe unerwartet, notwendig und dringend? Nur wenn alle drei Punkte zutreffen, greifen wir auf die Reserve zurück.
Die kaputte Heizung im Winter erfüllt alle drei. Das neue Smartphone, weil das alte langsam wird, ist weder unerwartet noch dringend. Auch die jährliche Kfz-Versicherung ist kein Notfall, denn sie kommt jedes Jahr zum gleichen Zeitpunkt. Für solche planbaren Ausgaben legen wir besser monatlich einen kleinen Betrag auf ein separates Sparziel, etwa 50 € für Versicherungen und Reparaturen.
Wer unsicher ist, kann sich eine Wartezeit von 48 Stunden setzen. Was nach zwei Tagen immer noch dringend ist, ist meistens ein echter Notfall. Spontankäufe erledigen sich dagegen oft von selbst.
Sonderfall Azubis und Studierende
Mit kleinem Einkommen wirkt eine Rücklage von mehreren Tausend Euro weit weg. Trotzdem ist sie gerade hier wichtig, weil schon eine Reparatur von 400 € das Monatsbudget sprengt.
Für den Anfang reicht ein kleineres Ziel: zuerst 500 €, dann ein Monat Fixkosten, dann zwei. Wer noch bei den Eltern wohnt, hat niedrige Fixkosten und kann die Zeit nutzen, um schneller aufzubauen. Wer allein wohnt, rechnet mit Miete, Strom und Lebensmitteln genauso wie alle anderen.
Hilfreich ist auch, die Ausbildungsvergütung oder den Nebenjob gleich am Monatsanfang aufzuteilen. Schon 50 € im Monat ergeben nach einem Jahr 600 €, genug für die meisten kleinen Notfälle.
Typische Fehler
Notgroschen im ETF parken. Klingt nach mehr Rendite, aber genau in Krisen, wenn Jobs wegfallen, fallen oft auch die Kurse. Die Reserve soll dann voll da sein.
Notgroschen für Wünsche nutzen. Der neue Fernseher im Angebot ist kein Notfall. Wer die Reserve für Planbares nutzt, steht beim echten Notfall ohne da. Für geplante Ausgaben lohnt sich ein eigenes Sparziel.
Zu viel zurücklegen. Auch das gibt es. Wer 20 Monatsgehälter auf dem Tagesgeld liegen hat, verschenkt langfristig Rendite. Was über die Reserve hinausgeht, darf arbeiten.
Nach dem Notfall nicht auffüllen. Wird die Rücklage genutzt, ist das Sparen danach wieder die erste Priorität, bis sie voll ist.
Merksatz
Der Notgroschen ist kein Investment, sondern eine Versicherung. Zwei bis sechs Monate Fixkosten auf dem Tagesgeldkonto, und zwar bevor wir anfangen zu investieren.
Selbsttest
Sieben Fragen zum Thema. Wer fünf richtig hat, kann sich die eigene Rücklage sicher ausrechnen.
Weiterlesen
Wenn die Rücklage steht, geht es ans langfristige Sparen: Wie aus kleinen Beträgen über Jahre große werden, zeigt Zinseszins einfach erklärt. Den Einstieg ins Anlegen erklärt ETF für Anfänger, und wie wir unser Einkommen aufteilen, steht in der 50-30-20-Regel. Die Empfehlung im Original gibt es bei der Verbraucherzentrale.
Warum Geld auf dem Konto jedes Jahr an Wert verliert, zeigt Inflation einfach erklärt mit Kaufkraft-Rechner.
Quellen (Stand: 27.10.2026): Verbraucherzentrale, „Zwei bis drei Monatsgehälter gehören für Notfälle aufs Tagesgeldkonto"; EU-Einlagensicherungsrichtlinie 2014/49/EU (100.000 € pro Kunde und Bank). Alle Rechenbeispiele sind eigene Beispielzahlen. Dieser Artikel ist keine Finanzberatung.
Newsletter