Inflation einfach erklärt: Ursachen, aktuelle Zahlen und Kaufkraft-Rechner
Inflation bedeutet, dass das Preisniveau steigt und wir uns für denselben Euro weniger kaufen können. Wir schauen uns an, wie die Inflationsrate gemessen wird, woher Inflation kommt, warum die Europäische Zentralbank zwei Prozent anpeilt und was das für unser eigenes Geld heißt. Mit dem Kaufkraft-Rechner sehen wir sofort, was 1.000 € in zehn oder zwanzig Jahren noch wert sind.
Kurz erklärt
- Inflation ist der allgemeine Anstieg der Preise. Dadurch sinkt die Kaufkraft des Geldes.
- In Deutschland misst das Statistische Bundesamt die Inflationsrate mit einem Warenkorb aus rund 650 Güterarten.
- Die Europäische Zentralbank strebt mittelfristig zwei Prozent an. Etwas Inflation gilt als gesünder als gar keine.
- Geld, das nur herumliegt, verliert real an Wert. Darum gehört der Notgroschen aufs Tagesgeld und langfristiges Geld in Anlagen, die mitwachsen.
Was ist Inflation?
Inflation ist ein dauerhafter Anstieg des allgemeinen Preisniveaus. Wenn Lebensmittel, Mieten, Strom und Dienstleistungen im Durchschnitt teurer werden, bekommen wir für denselben Betrag weniger. Die Kaufkraft unseres Geldes sinkt.
Wichtig ist das Wort „allgemein“. Wenn nur Butter teurer wird, ist das eine Preisänderung bei einem Produkt. Von Teuerung im eigentlichen Sinn sprechen wir, wenn das Preisniveau über viele Güter hinweg steigt. Einzelne Preise können dabei sogar fallen.
Ein Beispiel zum Mitrechnen
Kostet ein Einkauf heute 100 € und liegt die Inflationsrate bei 3 Prozent, zahlen wir in einem Jahr für den gleichen Einkauf rund 103 €. Unsere 100 € im Portemonnaie sind dann nur noch etwa 97 € von heute wert. Über viele Jahre summiert sich das spürbar, weil jede Preissteigerung auf der vorherigen aufbaut. Das ist derselbe Effekt wie beim Zinseszins, nur in die andere Richtung.
Wie die Inflationsrate gemessen wird
Die Inflationsrate misst, wie stark sich die Preise eines festen Warenkorbs im Vergleich zum Vorjahresmonat verändert haben. In Deutschland berechnet das Statistische Bundesamt (Destatis) dafür jeden Monat den Verbraucherpreisindex, kurz VPI.
Der Warenkorb enthält rund 650 Güterarten, von Brot und Benzin über Miete und Strom bis zu Friseur und Streaming-Abo. Jede Gütergruppe ist danach gewichtet, wie viel ein durchschnittlicher Haushalt dafür ausgibt. Die Miete zählt deshalb viel stärker als Kaffee.
Gefühlte und gemessene Inflation
Viele empfinden die Teuerung als höher, als die offizielle Zahl sagt. Das liegt daran, dass wir Preise beim Einkaufen und Tanken jede Woche sehen, die Stromrechnung aber nur einmal im Jahr. Dazu kommt, dass der Durchschnittshaushalt nicht unser Haushalt ist: Wer viel Auto fährt, spürt steigende Spritpreise stärker als jemand mit Deutschlandticket.
Kerninflation
Neben der Gesamtrate gibt es die Kerninflation. Sie lässt Energie und Nahrungsmittel weg, weil deren Preise stark schwanken. Die Kerninflation zeigt deshalb besser, wie sich die Preise grundsätzlich entwickeln.
Inflation in Deutschland: die Zahlen
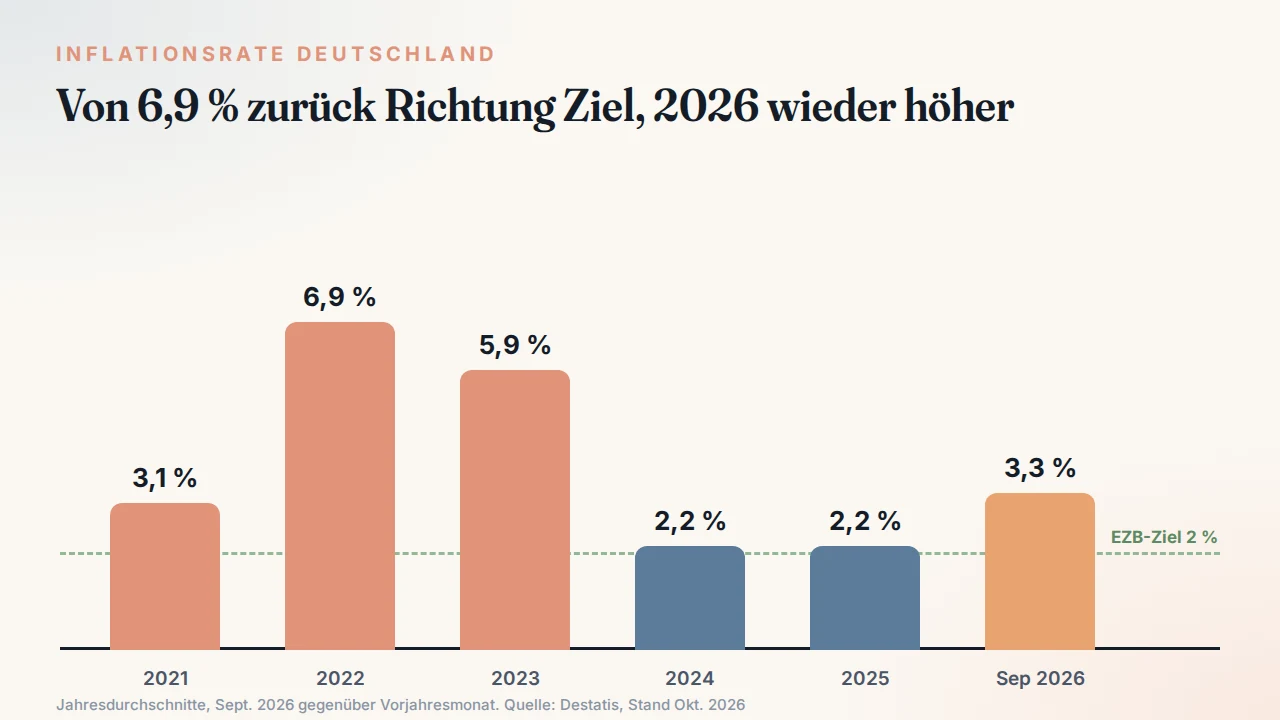
Nach Jahren mit sehr hohen Raten hat sich die Teuerung in Deutschland zuletzt normalisiert, steigt 2026 aber wieder. Im September 2026 lag die Inflationsrate laut Destatis bei 3,3 Prozent, dem höchsten Wert seit Dezember 2023. Treiber waren vor allem die Energiepreise mit einem Plus von 14,9 Prozent gegenüber dem Vorjahresmonat. Die Kerninflation lag bei 2,4 Prozent.
| Jahr | Inflationsrate (Jahresdurchschnitt) |
|---|---|
| 2021 | 3,1 % |
| 2022 | 6,9 % |
| 2023 | 5,9 % |
| 2024 | 2,2 % |
| 2025 | 2,2 % |
| September 2026 | 3,3 % (gegenüber Vorjahresmonat) |
Zusammengerechnet sind die Preise von Anfang 2021 bis Ende 2025 um rund 22 Prozent gestiegen. Was 2020 noch 100 € kostete, kostete 2025 also etwa 122 €. Umgekehrt hatten 100 € aus dem Jahr 2020 im Jahr 2025 nur noch die Kaufkraft von rund 82 €.
Woher Inflation kommt
Steigende Preise entstehen, wenn entweder die Nachfrage schneller wächst als das Angebot oder wenn die Kosten für Unternehmen steigen und an die Kundschaft weitergegeben werden. Dazu kommen Erwartungen: Wer mit steigenden Preisen rechnet, verhält sich so, dass sie tatsächlich steigen.
Nachfrage zieht die Preise
Wollen viele Menschen gleichzeitig mehr kaufen, als produziert werden kann, steigen die Preise. Das passiert etwa, wenn nach einer Krise plötzlich viel Geld ausgegeben wird. Wie Preise aus Angebot und Nachfrage entstehen, erklären wir in Angebot und Nachfrage.
Kosten drücken die Preise
Werden Energie, Rohstoffe oder Löhne teurer, steigen die Kosten der Unternehmen. Einen Teil davon geben sie über höhere Preise weiter. Genau das zeigt sich 2026 bei den Energiepreisen: Sprit und Heizöl verteuern Transport und Produktion und damit am Ende viele andere Güter.
Erwartungen und Lohn-Preis-Spirale
Erwarten Beschäftigte steigende Preise, verlangen sie höhere Löhne. Steigen die Löhne, erhöhen Unternehmen die Preise weiter. Diese Spirale versuchen Zentralbanken zu verhindern, indem sie die Erwartungen bei rund zwei Prozent halten.
Warum zwei Prozent das Ziel sind
Die Europäische Zentralbank strebt für den Euroraum mittelfristig eine Inflationsrate von zwei Prozent an. Das Ziel ist symmetrisch: Zu niedrige Inflation gilt als genauso unerwünscht wie zu hohe. Die EZB hat dieses Ziel 2021 festgelegt und bei ihrer Strategieüberprüfung 2025 bestätigt.
Warum nicht null? Bei sinkenden Preisen, der Deflation, halten sich Menschen mit Käufen zurück, weil es morgen billiger wird. Unternehmen investieren weniger, und Schulden werden real schwerer. Eine leichte Preissteigerung gibt außerdem Spielraum, die Zinsen in Krisen zu senken. Steigt die Teuerung deutlich über zwei Prozent, erhöht die EZB in der Regel die Leitzinsen, damit Kredite teurer werden und die Nachfrage sinkt.
Kaufkraft-Rechner: Inflation einfach erklärt in Zahlen
Inflation einfach erklärt heißt am Ende: Was ist unser Geld später noch wert? Der Rechner zeigt, wie viel Kaufkraft ein Betrag nach einigen Jahren verliert und welchen Betrag wir dann bräuchten, um uns dasselbe leisten zu können.
Kaufkraft-Rechner
Vereinfachte Rechnung mit gleichbleibender Inflationsrate. Echte Raten schwanken von Jahr zu Jahr. Keine Anlageberatung.
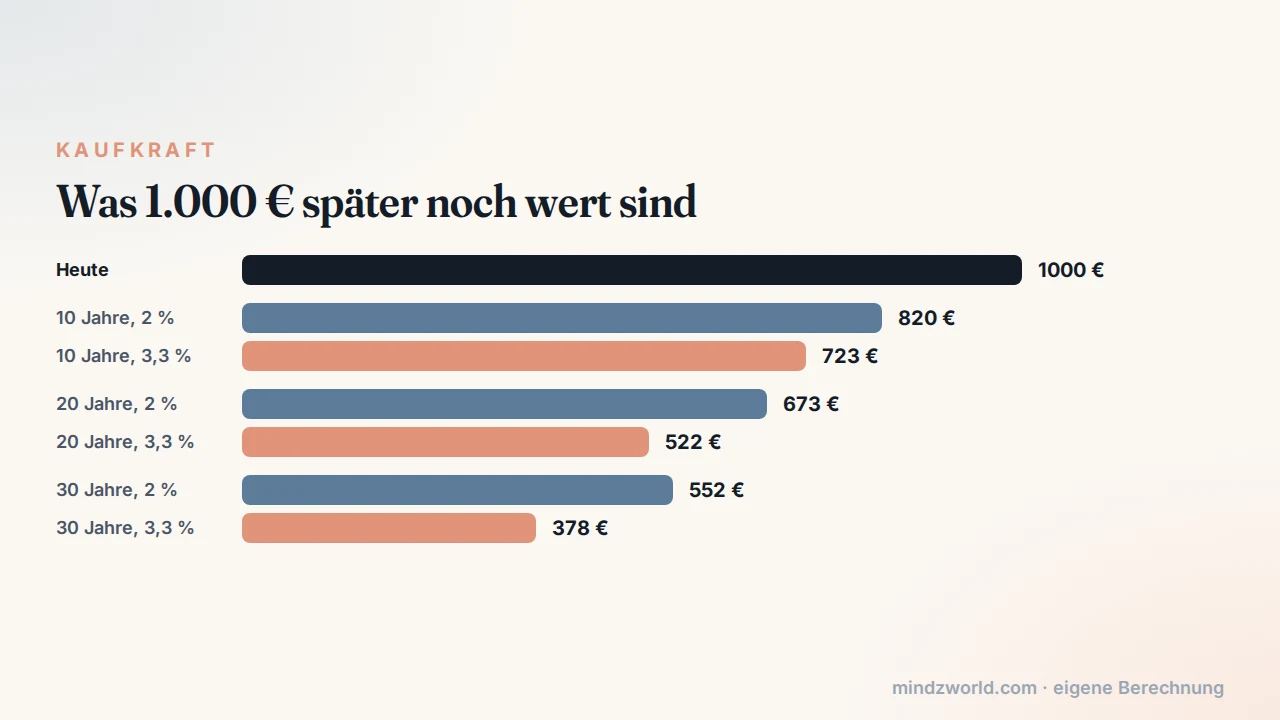
Bei zwei Prozent Inflation sind 1.000 € nach zehn Jahren nur noch rund 820 € von heute wert, nach zwanzig Jahren etwa 673 €. Bei 3,3 Prozent sind es nach zehn Jahren nur noch rund 723 €. Als Faustregel hilft die Regel der 70: 70 geteilt durch die Inflationsrate ergibt grob die Jahre, bis sich die Kaufkraft halbiert. Bei zwei Prozent sind das 35 Jahre.
Was Inflation für unser Geld bedeutet
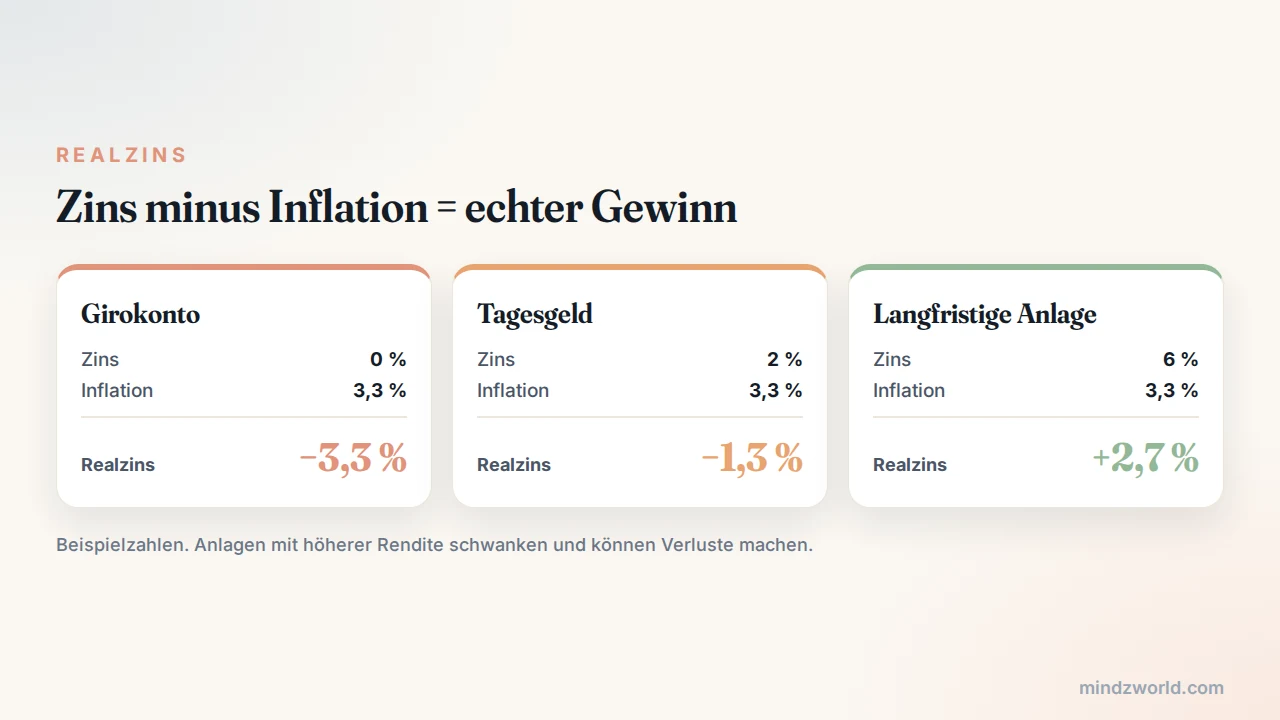
Steigende Preise treffen vor allem Geld, das keine oder kaum Zinsen bringt. Entscheidend ist der Realzins: Zins minus Inflationsrate. Liegt das Tagesgeld bei zwei Prozent und die Inflation bei drei, verliert unser Erspartes trotz Zinsen ein Prozent Kaufkraft pro Jahr.
Notgroschen: Sicherheit vor Rendite
Für den Notgroschen nehmen wir diesen kleinen Verlust bewusst in Kauf. Er soll sicher und sofort verfügbar sein, nicht wachsen. Auf dem Tagesgeld ist er trotzdem besser aufgehoben als auf dem Girokonto ohne Zinsen.
Langfristiges Geld muss mitwachsen
Geld, das wir erst in zehn oder dreißig Jahren brauchen, sollte in Anlagen liegen, die langfristig stärker wachsen als die Preise. Breit gestreute Aktien-ETFs haben das in der Vergangenheit über lange Zeiträume geschafft, mit Schwankungen zwischendurch. Den Einstieg erklärt ETF für Anfänger. Eine Garantie für die Zukunft ist das nicht.
Gehalt und Fixkosten im Blick
Die Teuerung betrifft auch das Einkommen. Steigt das Gehalt langsamer als die Preise, sinkt der Reallohn. Wer jedes Jahr seine Fixkosten prüft und Gehaltsgespräche mit der aktuellen Inflationsrate vorbereitet, behält die Kontrolle. Wie wir das Einkommen sinnvoll aufteilen, zeigt die 50-30-20-Regel.
Typische Denkfehler
Nur auf den Kontostand schauen. 10.000 € bleiben auf dem Konto 10.000 €. Was sie wert sind, hängt davon ab, was man damit kaufen kann. Wer nur die Zahl sieht, übersieht den schleichenden Verlust.
Inflation mit einzelnen Preisen verwechseln. Wenn Butter billiger und Benzin teurer wird, sagt das noch nichts über das Preisniveau. Die Inflationsrate beschreibt den Durchschnitt über viele Güter.
Sinkende Inflation heißt sinkende Preise. Fällt die Inflationsrate von sechs auf zwei Prozent, steigen die Preise trotzdem weiter, nur langsamer. Sinkende Preise gäbe es erst bei negativer Rate.
Aus Angst alles sofort ausgeben. Zwei oder drei Prozent Teuerung sind kein Grund für Panikkäufe. Ein Notgroschen bleibt wichtig, und langfristiges Geld legen wir mit Plan an, nicht hektisch.
Merksatz
Inflation frisst die Kaufkraft, nicht die Zahl auf dem Konto. Entscheidend ist der Realzins: Was nach der Inflation übrig bleibt, ist der echte Gewinn oder Verlust.
Selbsttest
Sieben Fragen zum Artikel. Wer fünf richtig hat, kann Inflation im nächsten Gespräch sauber erklären.
Weiterlesen
Die Gegenkraft zur Inflation ist der Zinseszins: Wie er langfristig wirkt, zeigt Zinseszins einfach erklärt, nachrechnen lässt es sich mit dem Zinseszins-Rechner. Die VWL-Grundlagen dahinter stehen in Volkswirtschaftliche Grundbegriffe, und weitere Rechner gibt es auf der Seite Tools. Die aktuellen Zahlen veröffentlicht das Statistische Bundesamt jeden Monat.
Quellen (Stand: 28.10.2026): Statistisches Bundesamt, Pressemitteilung Nr. 364 vom 13. Oktober 2026 (Inflationsrate September 2026: 3,3 %, Energie +14,9 %, Kerninflation 2,4 %); Statistisches Bundesamt, Pressemitteilung Nr. 019 vom 16. Januar 2026 (Jahresdurchschnitte 2021 bis 2025); Europäische Zentralbank, geldpolitische Strategie 2021 und Strategiebewertung 2025 (symmetrisches Inflationsziel von 2 %). Rechenbeispiele sind eigene Berechnungen. Dieser Artikel ist keine Finanzberatung.
Newsletter


