Rentenlücke berechnen: Gesetzliche Rente, Inflation und Sparrate mit Rechner
1.913,40 Euro im Monat. So viel gesetzliche Rente gibt es seit Juli 2026, wenn jemand 45 Jahre lang genau das Durchschnittsgehalt verdient hat. Brutto. Wer seine Rentenlücke berechnen will, muss von dieser Zahl noch einiges abziehen.
Unsere These: Die meisten nehmen den Betrag aus der Renteninformation, ziehen ihn vom Wunsch ab und halten das für die Lücke. Dabei fehlen Kranken- und Pflegeversicherung, Steuern und vor allem die Inflation. Wir rechnen alles einmal sauber durch, mit den Werten von 2026 und einem Rechner.
Hinweis: Dieser Artikel ist eine grobe Schätzung und keine Anlage-, Renten- oder Steuerberatung. Stand aller Angaben: 12.11.2026.
Kurz erklärt
Die Rentenlücke ist der Unterschied zwischen dem Geld, das wir im Alter brauchen, und der Rente, die netto ankommt. Die gesetzliche Rente ergibt sich aus Entgeltpunkten mal Rentenwert, 2026 sind das 42,52 Euro pro Punkt. Davon gehen rund 12 Prozent für Kranken- und Pflegeversicherung ab, dazu Steuern. Wer früh anfängt, schließt dieselbe Lücke mit einem Bruchteil der Sparrate.
So entsteht die gesetzliche Rente
Die gesetzliche Rente rechnet in Entgeltpunkten. Wer in einem Jahr genau das Durchschnittsentgelt verdient, bekommt einen Punkt. Bei halb so viel Gehalt ist es ein halber Punkt. Alle Punkte zusammen, multipliziert mit dem aktuellen Rentenwert, ergeben die Monatsrente vor Abzügen.
Das vorläufige Durchschnittsentgelt für 2026 liegt bei 51.944 Euro. Gezählt wird nur Gehalt bis zur Beitragsbemessungsgrenze von 101.400 Euro, mehr als 1,95 Punkte pro Jahr gehen also nicht. Der Rentenwert stieg zum 01.07.2026 um 4,24 Prozent auf 42,52 Euro (Deutsche Rentenversicherung, 2026).
Für die Altersvorsorge ist das nur die Basis. Wie es weitergeht, weiß niemand genau. Das Rentenpaket 2025 hält das Rentenniveau bis 2031 bei 48 Prozent. Danach ist es offen. Ehrlich gesagt rechnen wir deshalb lieber mit einem Sicherheitsabschlag als mit Hoffnung.
Was die Renteninformation verrät
Die Renteninformation ist der Brief der Rentenversicherung, der ab 27 einmal im Jahr kommt, wenn mindestens fünf Beitragsjahre zusammengekommen sind. Sie nennt die bisherige Rente und eine Hochrechnung bis zur Regelaltersgrenze. Für alle ab Jahrgang 1964 liegt diese bei 67 Jahren.
Der Haken: Alle Beträge dort sind brutto. Kranken- und Pflegeversicherung und Steuern sind noch nicht abgezogen. Wer die Rentenlücke berechnen will, nimmt die Hochrechnung als Startwert und zieht danach selbst ab. Auch der Rentenwert darin ist der von heute. Fehlt der Brief, lässt er sich im Onlinekonto der Rentenversicherung abrufen.
Rentenlücke berechnen in vier Schritten
Um die Rentenlücke zu berechnen, brauchen wir vier Zahlen: die Rente brutto, die Abzüge für Kranken- und Pflegeversicherung, eine grobe Steuer und den Wunschbetrag. Alles rechnen wir in heutigem Geld. So bleibt der Vergleich mit dem jetzigen Leben ehrlich.
Nehmen wir Almut, 34, ausgedacht. Sie ist Pflegefachfrau, verdient 48.000 Euro brutto im Jahr und zahlt seit zwölf Jahren ein. Pro Jahr sammelt sie 48.000 / 51.944 = 0,92 Entgeltpunkte. Bis 67 kommen 33 Jahre dazu, insgesamt also 45 Jahre und 41,58 Punkte. Das ergibt 1.768 Euro brutto im Monat.
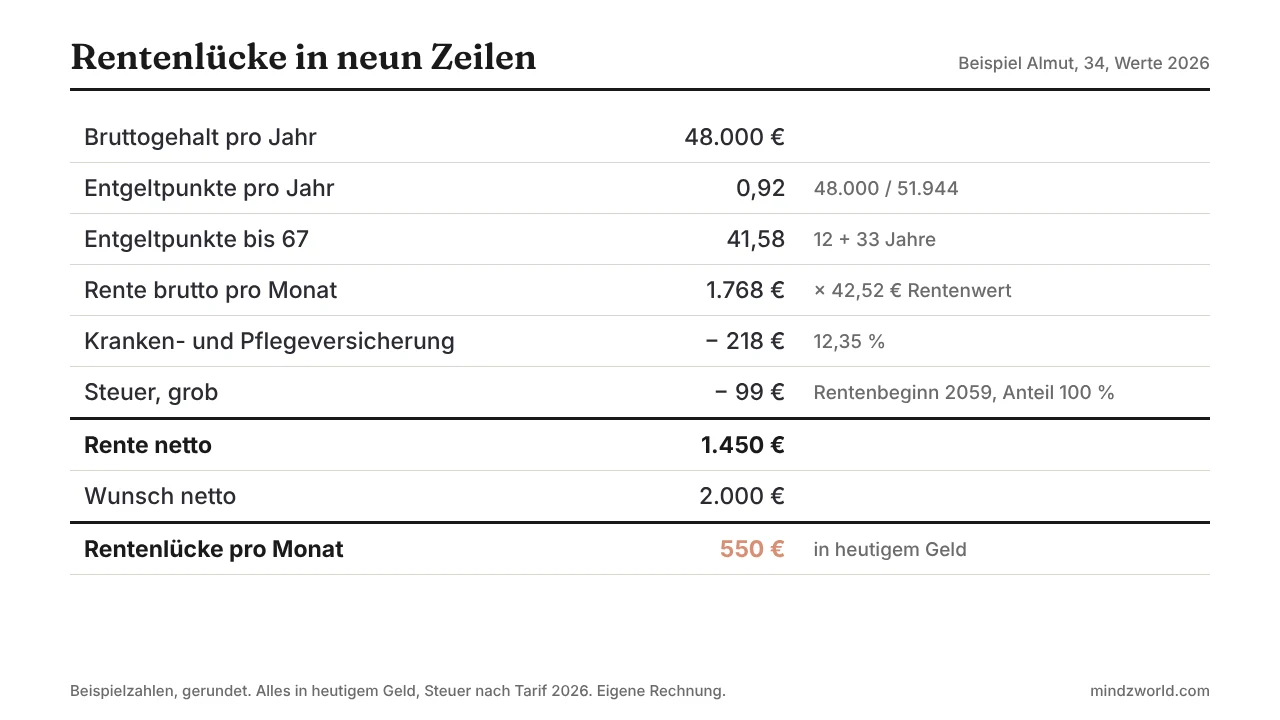
Rentner zahlen 7,3 Prozent für die Krankenversicherung, die Hälfte des Zusatzbeitrags, 2026 im Schnitt 1,45 Prozent, und den vollen Pflegebeitrag von 3,6 Prozent. Zusammen sind das 12,35 Prozent, bei Kinderlosen 12,95 Prozent. Bei Almut bleiben 1.550 Euro.
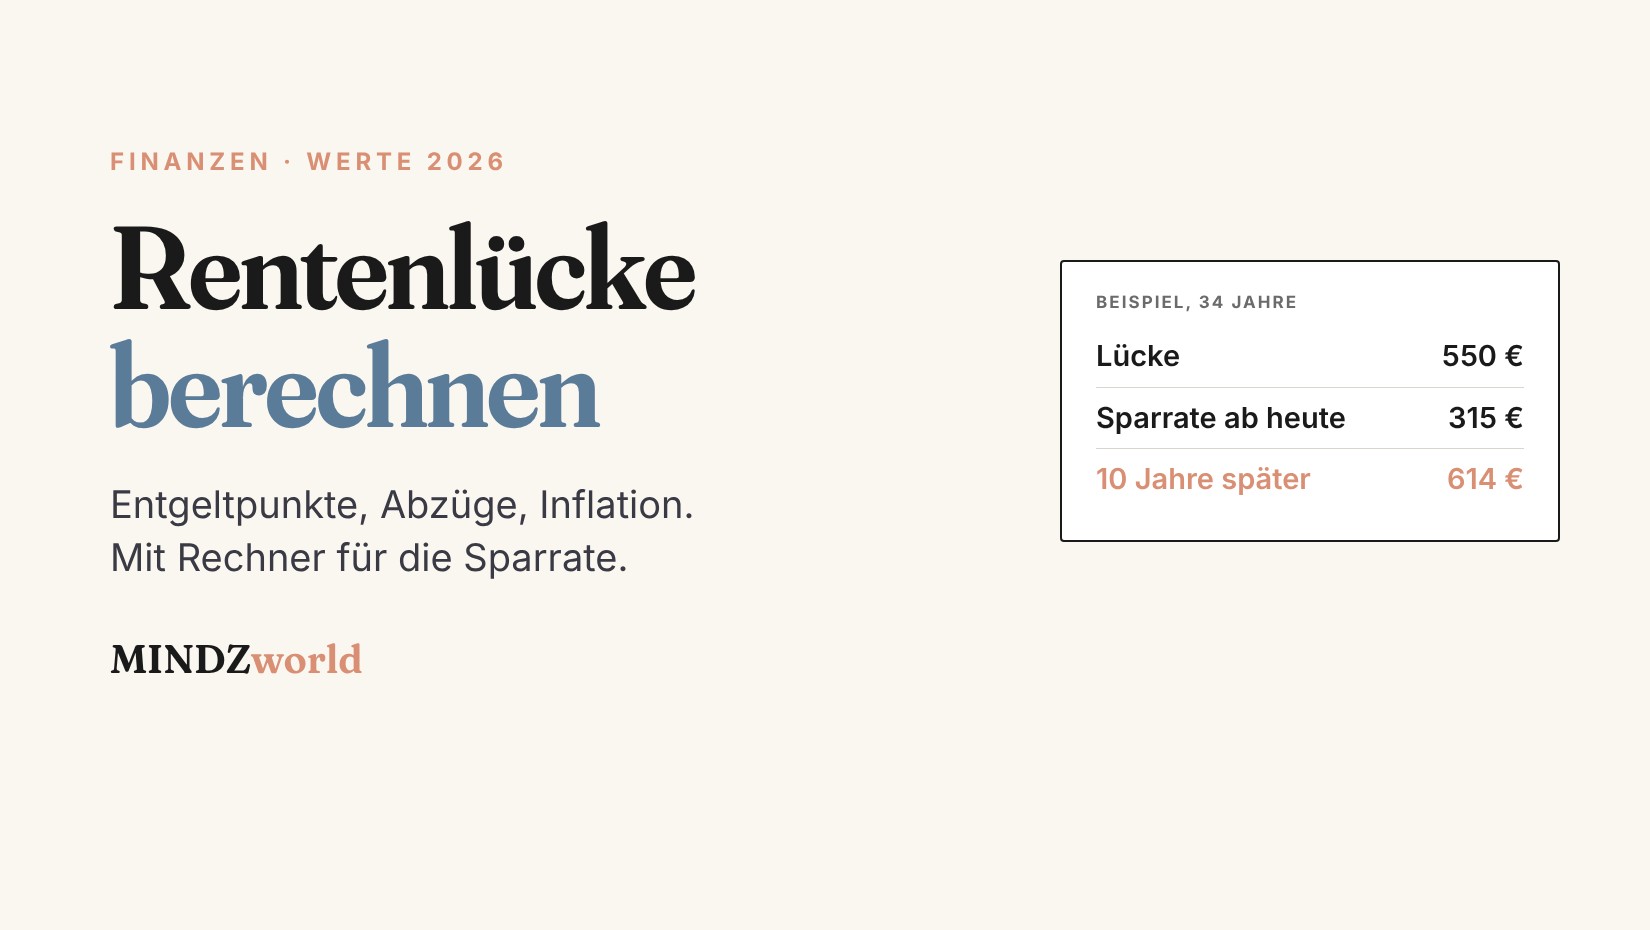
Dann die Steuer. Wer 2026 in Rente geht, versteuert 84 Prozent der Rente. Der Anteil steigt jedes Jahr um einen halben Punkt, ab 2058 sind es 100 Prozent (§ 22 EStG). Almut geht 2059 in Rente. Nach Tarif 2026 kostet sie das rund 99 Euro im Monat. Netto bleiben 1.450 Euro. Wünscht sie sich 2.000 Euro, fehlen 550 Euro im Monat. Das ist ihre Rentenlücke in heutigem Geld.
Warum die Inflation die Lücke fast verdoppelt
Inflation heißt, dass Geld jedes Jahr etwas weniger kauft. Über 33 Jahre wird daraus viel: Bei 2 Prozent pro Jahr kosten Dinge für heute 1.000 Euro dann 1.922 Euro. Aus Almuts Lücke von 550 Euro werden so rund 1.057 Euro auf dem späteren Kontoauszug. Wer die Rentenlücke berechnen will und die Inflation weglässt, plant also mit der Hälfte des Geldes.
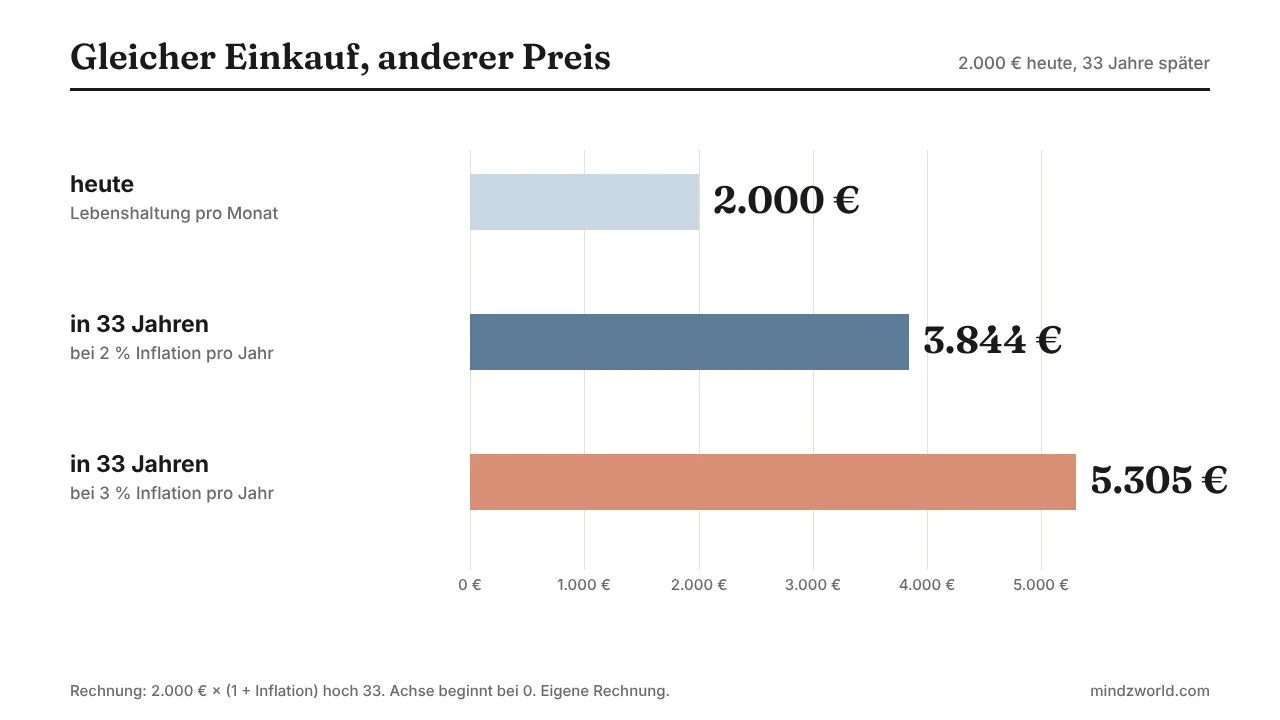
Zwei Prozent ist das Ziel der Europäischen Zentralbank. Im Oktober 2026 lag die Inflation in Deutschland bei 2,8 Prozent (Destatis). Wer vorsichtig rechnen will, setzt im Rechner 2,5 oder 3 Prozent ein. Wie Inflation entsteht, erklärt unser Artikel Inflation erklärt.
Was die Lücke im Monat kostet
Um die Lücke 25 Jahre lang zu füllen, von 67 bis 92, braucht Almut ein Polster. Wir nehmen an, dass das Geld in der Auszahlphase genau die Inflation verdient. Dann braucht sie 550 × 12 × 25 = 164.898 Euro in heutigem Geld, mit Inflation 316.972 Euro im Jahr 2059.
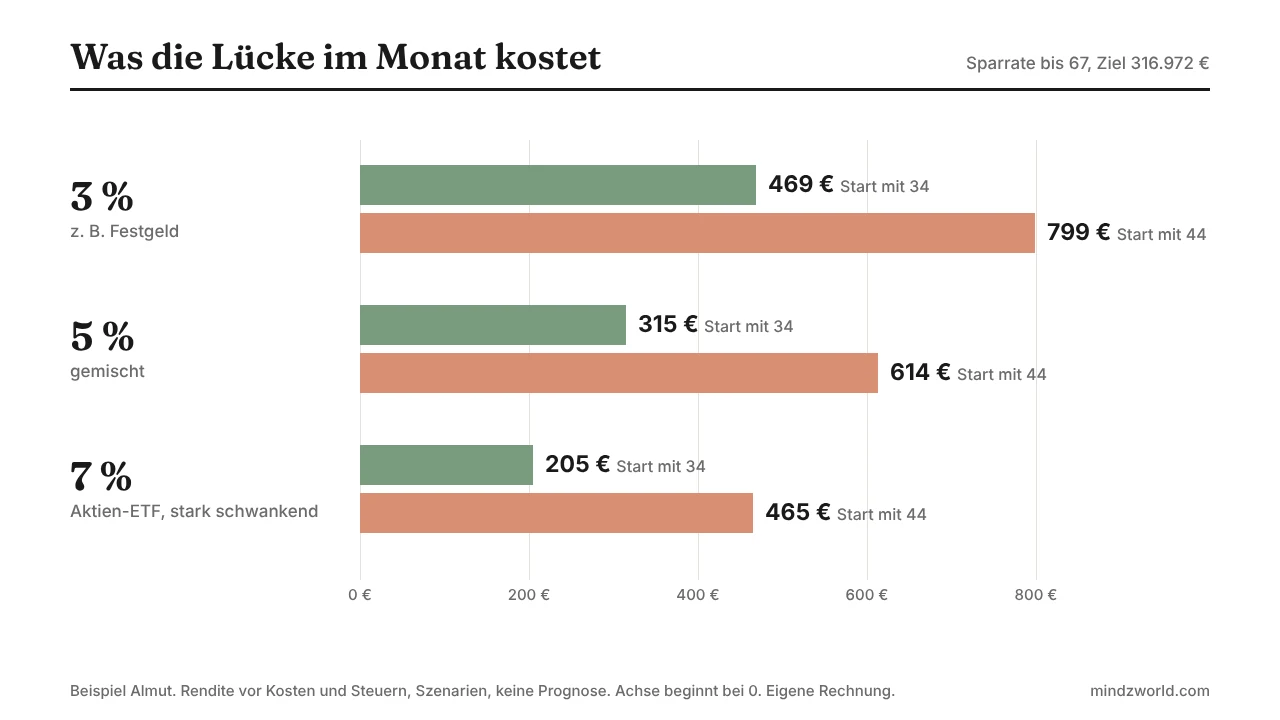
Bei 5 Prozent Rendite im Jahr sind das 315 Euro im Monat ab heute. Wartet Almut zehn Jahre, braucht sie 614 Euro. Das ist der eigentliche Punkt: Der Start entscheidet mehr als die Rendite. Bei 3 Prozent, etwa mit Festgeld, wären es 469 Euro, bei 7 Prozent 205 Euro. Die 7 Prozent sind nur mit Aktien denkbar und schwanken stark. Wie ein breiter ETF funktioniert, steht in ETF für Anfänger, den Effekt der Zeit zeigt der Zinseszins-Rechner.
Kosten, Abgeltungsteuer auf Gewinne und eine betriebliche Altersvorsorge sind hier nicht eingerechnet. Eine Betriebsrente, eine Riester-Rente oder eine Erbschaft macht die Lücke kleiner, Teilzeit oder Pausen im Lebenslauf machen sie größer. Wer schon private Altersvorsorge hat, zieht deren erwartete Rente vom Wunsch ab und lässt den Rechner dann die Rentenlücke berechnen.
Rechner: Rentenlücke berechnen
Mit dem Rechner können wir die Rentenlücke berechnen, ohne selbst zu tippen. Er schätzt die gesetzliche Rente aus Alter, Gehalt und Beitragsjahren, zieht Kranken- und Pflegeversicherung und eine grobe Steuer ab und zeigt die Sparrate bei 3, 5 und 7 Prozent. Die Startwerte sind Almuts Zahlen.
Alle Beträge in heutigem Geld. Rente mit 67, Bezug bis 92. Eine grobe Schätzung, keine Anlageberatung.
| Sparrate pro Monat | 3 % | 5 % | 7 % |
|---|
Werte 2026: Rentenwert 42,52 €, Durchschnittsentgelt 51.944 €, Kranken- und Pflegeversicherung 12,35 %, Steuer nach Tarif 2026. Annahmen: Gehalt wächst wie der Durchschnitt, das Polster verdient in der Auszahlphase die Inflation. Rendite vor Kosten und Steuern. Eingaben bleiben im Browser.
Ein Test: den Sicherheitsabschlag auf 10 Prozent stellen. Die Lücke wächst bei Almut um knapp 120 Euro. So viel hängt an der Frage, wie sich das Rentenniveau nach 2031 entwickelt.
Die Sparrate wirklich starten
Die Lücke zu kennen, ist der leichte Teil. Das Workbook „Der erste Sparplan“ erklärt ETFs von Grund auf, zeigt, wie wir klein anfangen und im Crash ruhig bleiben. Mit Planer und Excel-Sparplan-Rechner, 9,99 Euro als PDF.
Typische Fehler beim Rentenlücke berechnen
Den Bruttobetrag für bare Münze nehmen
Die Zahl in der Renteninformation ist vor Abzügen. Gut 12 Prozent gehen allein an Kranken- und Pflegekasse.
Heutige und spätere Euro mischen
Wer die Rente in heutigem Geld rechnet, muss auch den Wunsch in heutigem Geld angeben. Sonst wirkt die Lücke kleiner, als sie ist.
Die höchste Rendite als Plan nehmen
Eine hohe Rendite ist kein Versprechen. Wer mit der mittleren oder vorsichtigen Variante plant, hat Luft nach oben.
Warten, bis das Gehalt höher ist
Zehn Jahre Warten verdoppeln bei Almut fast die Sparrate. Ein kleiner Sparplan heute schlägt einen großen später. Wie viel vom Gehalt übrig bleibt, zeigt Sparquote berechnen.
Merksatz
Die Rentenlücke berechnen wir netto und in heutigem Geld, und wir starten mit dem Sparen, bevor die Rechnung perfekt ist. Entgeltpunkte mal Rentenwert, minus rund 12 Prozent Kasse, minus Steuer, dann mit dem Wunsch vergleichen.
Heute Abend: die letzte Renteninformation heraussuchen, den Betrag der Hochrechnung in den Rechner tippen und die Sparrate bei 5 Prozent notieren.
Selbsttest
Wer fünf von sieben Fragen richtig hat, kann die eigene Rentenlücke berechnen und erklären.
Weiterlesen und Quellen
- ETF für Anfänger
- Zinseszins-Rechner
- Inflation erklärt
- Millionär-Rechner
- Alle Rechner und Tools
- Rentenformel (Wikipedia)
Quellen (geprüft am 12.11.2026): Deutsche Rentenversicherung, Rentenanpassung 2026 (Rentenwert 42,52 Euro ab 01.07.2026, plus 4,24 %, Rentenniveau 48 %); Bundeskabinett, Rechengrößen 2026 vom 08.10.2025 (Durchschnittsentgelt 51.944 Euro, BBG 101.400 Euro); R+V, Sozialversicherungsgrößen 2026 (KV 14,6 %, Zusatzbeitrag 2,9 %, PV 3,6 und 4,2 %); Bundesregierung, Rentenpaket 2025 (Haltelinie bis 2031); § 22 EStG, § 32a EStG und §§ 109, 235 SGB VI, gesetze-im-internet.de; Destatis, Inflation Oktober 2026 (2,8 %). Alle Beispiele sind Modellrechnungen mit erfundenen Personen. Keine Anlage-, Renten- oder Steuerberatung.
Newsletter