Millionär Rechner: Wann bin ich Millionär?
Hanna, 24, unsere Beispielperson, tippt ihre Zahlen in einen Millionär Rechner: 250 Euro im Monat, 5 Prozent Rendite. Ergebnis: Millionärin mit 82. Sie klappt den Laptop zu.
Die meisten halten die Million für eine Frage des Gehalts. Dabei entscheiden vor allem zwei andere Dinge: wann wir anfangen und ob die Sparrate mitwächst. Und was viele Rechner verschweigen: Hannas Million hat mit 82 nur noch rund 314.000 Euro heutiger Kaufkraft. Wir rechnen beides ehrlich durch.
Hinweis: Alle Zahlen hier sind Modellrechnungen mit festen Annahmen. Das ist keine Anlageberatung. Echte Renditen schwanken, Steuern und Kosten rechnet der Rechner nicht ein.
- Kurz erklärt
- Millionär Rechner: Wann bin ich Millionär?
- So rechnet der Millionär Rechner mit Zinseszins
- Sind 5 Prozent Rendite realistisch?
- 100, 250, 500 oder 1.000 Euro: Was ändert die Sparrate?
- Zehn Jahre später starten kostet fast die doppelte Rate
- Was ist eine Million in 30 Jahren noch wert?
- Was der Millionär Rechner nicht weiß
- Vier Denkfehler auf dem Weg zur Million
- Merksatz
- Selbsttest
- Weiterlesen und Quellen
Kurz erklärt
Ein Millionär Rechner zeigt, wann Startkapital plus monatliche Sparrate durch den Zinseszins eine Million erreichen. Mit 250 Euro im Monat und 5 Prozent Rendite dauert das 58,5 Jahre. Der Startzeitpunkt wirkt stärker als die Höhe der Rate. Wegen der Inflation ist die Million dann aber deutlich weniger wert als heute.
Millionär Rechner: Wann bin ich Millionär?
Der Rechner braucht unser Alter, das Startkapital und die Sparrate. Die Rendite wählen wir mit einem Klick oder tragen sie selbst ein. Optional wächst die Sparrate jedes Jahr mit. Mit dem Schalter „inflationsbereinigt“ zeigt er zusätzlich, wann wir die Million in heutiger Kaufkraft hätten. Unten rechnet er rückwärts: Welche Rate brauchen wir für ein bestimmtes Zielalter?
Modellrechnung, keine Anlageberatung. Feste Rendite pro Jahr, monatlich verzinst, Einzahlung zum Monatsende. Echte Renditen schwanken stark, auch ins Minus. Steuern (Abgeltungsteuer, Sparer-Pauschbetrag) und Kosten sind nicht enthalten. Rechnung endet nach 100 Jahren.
Hanna kommt mit den Standardwerten auf 82 Jahre. Eingezahlt hat sie bis dahin 175.500 Euro, den Rest erledigt der Zinseszins. Inflationsbereinigt reicht ihr Leben nicht: Dafür bräuchte sie 96,7 Jahre. Will sie mit 60 nominal Millionärin sein, muss sie rund 850 Euro im Monat sparen.
So rechnet der Millionär Rechner mit Zinseszins
Der Millionär Rechner geht Monat für Monat vor. Zuerst wächst das vorhandene Geld um den Monatszins. Dann kommt die neue Sparrate dazu. Im nächsten Monat verzinst sich also auch der Zins vom Vormonat. Genau das ist der Zinseszins.
Den Monatszins leiten wir aus der Jahresrendite ab: Bei 5 Prozent sind es 1,05 hoch 1/12 minus 1, also gut 0,407 Prozent. So ergibt ein Jahr ohne Einzahlung exakt 5 Prozent. Zum Gegencheck: 100 Euro im Monat werden nach 10 Jahren zu 15.436 Euro. Eingezahlt sind 12.000 Euro.
Wer die Sparrate jährlich erhöht, bekommt einen kräftigen Schub. Hanna mit 250 Euro und 3 Prozent Erhöhung pro Jahr braucht 48,7 statt 58,5 Jahre. Sie wäre dann mit 72 Millionärin, zehn Jahre früher.
Sind 5 Prozent Rendite realistisch?
Für einen breit gestreuten Aktien-ETF sind 5 Prozent im Schnitt eine eher vorsichtige Annahme. Eine Garantie gibt es nicht. Ein Blick auf den bekanntesten Weltindex zeigt die Spannbreite: ordentlicher Durchschnitt, aber heftige Einbrüche zwischendurch.
Der MSCI World bündelt große und mittelgroße Aktiengesellschaften aus Industrieländern. In Euro brachte er vom 29.12.2000 bis 30.09.2026 im Schnitt 6,67 Prozent pro Jahr, Dividenden nach Quellensteuer wieder angelegt (MSCI-Factsheet, Stand 30.09.2026). Der Zeitraum beginnt kurz nach dem Platzen der Dotcom-Blase und enthält die Finanzkrise. Der größte Rückgang vom Hoch zum Tief betrug in dieser Zeit 53,6 Prozent. Allein 2022 verlor der Index in Euro 12,78 Prozent.
Deshalb nehmen wir 5 Prozent als Standard. Das lässt Luft für Kosten, Steuern und schwächere Jahrzehnte. 7 Prozent sind ein optimistisches Szenario, 2 Prozent entsprechen eher einer sicheren, aber mageren Anlage. Wie der Einstieg mit einem ETF funktioniert, zeigt unser Artikel ETF für Anfänger.
100, 250, 500 oder 1.000 Euro: Was ändert die Sparrate?
Wer monatlich sparen will, fragt sich zuerst: Wie viel? Die Grafik zeigt vier Raten bei 5 Prozent, Start bei null. Mit 100 Euro dauert es 76,5 Jahre, mit 1.000 Euro 33,3 Jahre. Die zehnfache Rate spart 43 Jahre. Die Wartezeit schrumpft aber nur auf gut 40 Prozent.
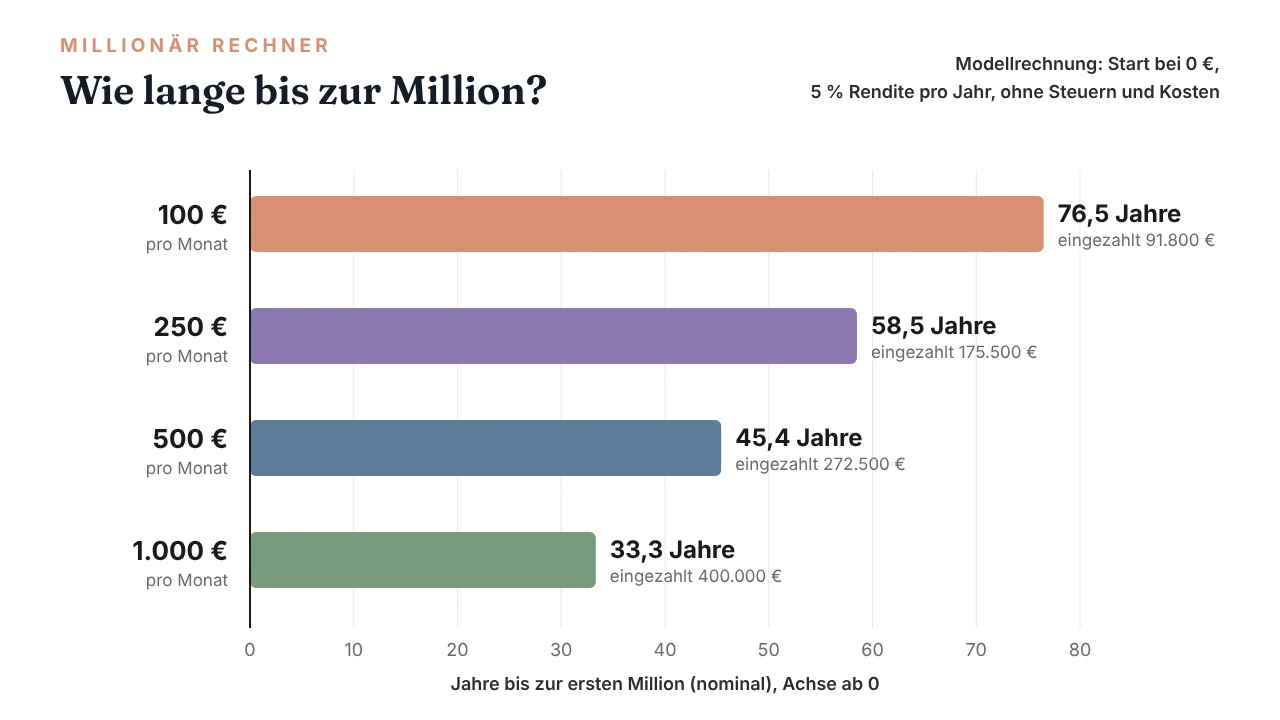
Spannend ist die zweite Zahl unter jedem Balken. Bei 100 Euro zahlen wir nur 91.800 Euro selbst ein, bei 1.000 Euro 400.000 Euro. Kleine Raten brauchen viel Zeit, damit der Zinseszins die Arbeit machen kann. Große Raten kaufen Zeit mit eigenem Geld.
Zehn Jahre später starten kostet fast die doppelte Rate
Drei Beispielpersonen, alle erfunden: Mia ist 20, Tom 30, Sven 40. Alle drei wollen mit 67 eine Million haben, alle rechnen mit 5 Prozent und starten bei null. Der Millionär Rechner liefert sehr unterschiedliche Raten.
| Beispiel | Start mit | Rate pro Monat | Selbst eingezahlt |
|---|---|---|---|
| Mia | 20 | 457 € | 258.000 € |
| Tom | 30 | 802 € | 356.000 € |
| Sven | 40 | 1.490 € | 483.000 € |
Tom braucht fast die doppelte Rate von Mia, Sven mehr als das Dreifache. Mia zahlt am Ende 225.000 Euro weniger ein als Sven und hat dieselbe Million. Der Grund: Ihr Geld hat 47 Jahre Zeit, Svens nur 27. Beim Zinseszins wirkt Zeit im Exponenten, die Rate nur als Faktor.
Lässt Mia ihre Rate jedes Jahr um 3 Prozent steigen, reichen ihr sogar 276 Euro zum Start. Das passt zu Gehaltssprüngen nach der Ausbildung oder dem Studium.
Was ist eine Million in 30 Jahren noch wert?
Weniger, als die meisten denken. Bei 2 Prozent Inflation pro Jahr hat eine Million in 30 Jahren nur noch die Kaufkraft von rund 552.000 Euro heute. Nach 40 Jahren sind es 453.000 Euro. Die Rechnung ist einfach: eine Million geteilt durch 1,02 hoch Anzahl der Jahre.
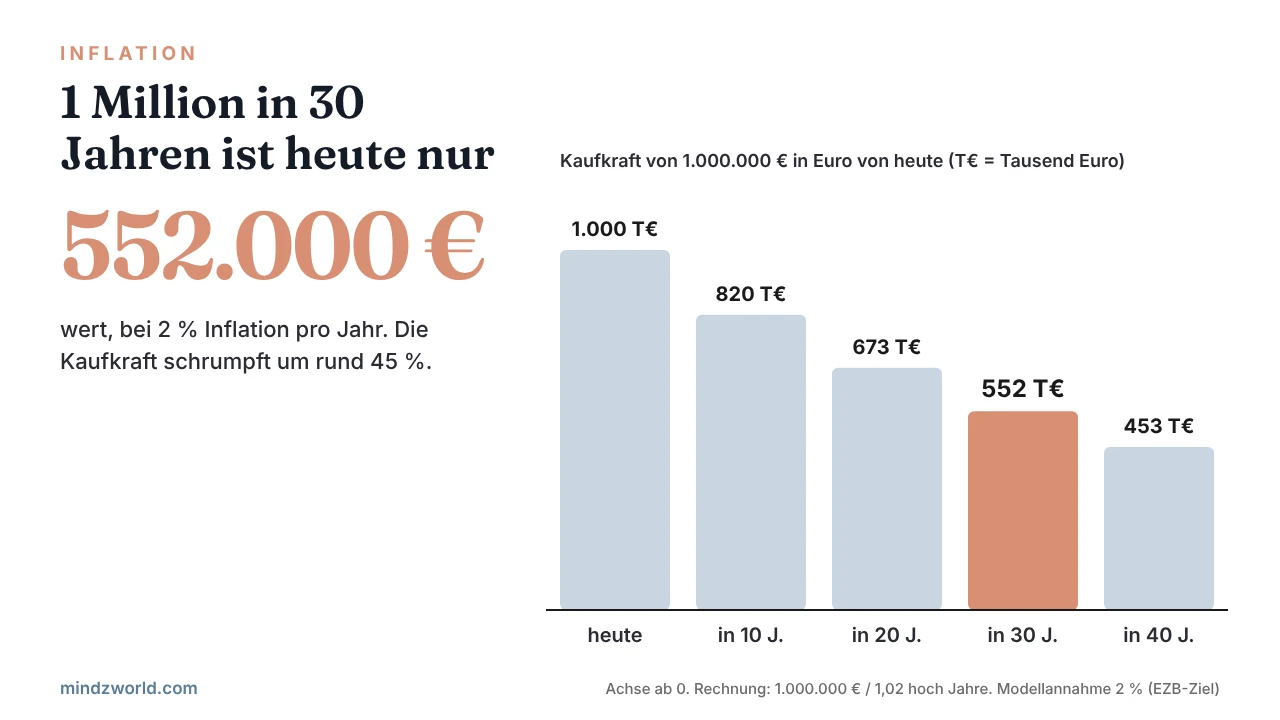
Warum 2 Prozent? Das ist das mittelfristige Ziel der Europäischen Zentralbank, bestätigt bei ihrer Strategieüberprüfung im Juni 2025. In Deutschland lag die Inflation 2024 und 2025 bei je 2,2 Prozent. 2022 waren es 6,9 Prozent, 2023 noch 5,9 Prozent (Destatis, Januar 2026). Ein paar solcher Jahre verschieben die Rechnung spürbar. Mehr dazu in unserem Artikel Inflation erklärt.
Für den Millionär Rechner heißt das: Mit Schalter misst er die Million in heutigem Geld. Das ist das ehrlichere Ziel, aber auch das härtere.
Was der Millionär Rechner nicht weiß
Der Millionär Rechner kennt keine Steuern, keine Kosten und keine schlechten Jahre zur falschen Zeit. In der Wirklichkeit dauert der Weg deshalb meist etwas länger.
Gewinne aus Kapitalanlagen kosten in Deutschland 25 Prozent Abgeltungsteuer plus Solidaritätszuschlag, zusammen gut 26 Prozent, mit Kirchensteuer etwas mehr. Steuerfrei bleiben pro Person 1.000 Euro Kapitalerträge im Jahr, bei Ehepaaren 2.000 Euro. Diesen Sparer-Pauschbetrag gibt es in dieser Höhe seit 2023 (VLH, Stand 16.02.2026). Bei Aktien-ETFs sind zusätzlich 30 Prozent der Erträge steuerfrei, die sogenannte Teilfreistellung. Dazu kommen laufende Fondskosten und Ordergebühren.
Auch die Reihenfolge der Renditen zählt. Ein Crash kurz vor dem Ziel trifft ein großes Depot härter als einer am Anfang. Der Durchschnitt im Rechner glättet das weg.
Vier Denkfehler auf dem Weg zur Million
Erstens rechnen viele mit der besten Rendite, die sie je gelesen haben. Wer 7 Prozent ansetzt, kommt bei 250 Euro nach 46,8 Jahren an, bei 5 Prozent erst nach 58,5. Zwölf Jahre Unterschied durch eine einzige Annahme.
Zweitens investieren manche, bevor ein Polster da ist. Muss das Depot für eine kaputte Waschmaschine im Crash verkauft werden, ist der Zinseszins-Plan dahin. Erst kommt der Notgroschen, dann das monatlich sparen im Depot. Wie viel vom Gehalt dafür übrig bleibt, zeigt die 50-30-20-Regel.
Drittens warten viele auf den perfekten Zeitpunkt. Die Tabelle oben zeigt, was zehn Jahre Warten kosten. Viertens vergessen wir die Inflation und freuen uns über eine Zahl, die später nur halb so viel kauft.
Und ob die Million überhaupt glücklich macht, ist eine eigene Frage. Spannende Antworten dazu stehen in unserem Artikel zur Psychologie von extremem Reichtum.
Unser Finanz-E-Book: Geld im Griff
31 Seiten zu Budget, Abo-Check, Notgroschen, erster Wohnung und ETF-Grundlagen mit 32 Quellen, dazu ein Planer zum Ausdrucken und ein Excel-Haushaltsbuch. Für 9,99 €, kein Abo, keine Anlageberatung.
Merksatz
Die Million ist vor allem eine Frage der Zeit, nicht des Gehalts. Früh anfangen, die Rate mitwachsen lassen und die Inflation mitdenken. Wann bin ich Millionär? Das hängt mehr vom Startjahr ab als von der Rate.
Heute Abend: Eigene Zahlen in den Rechner oben tragen, den Inflationsschalter anlassen und notieren, welche Rate für das eigene Zielalter nötig wäre. Dann prüfen wir, ob 3 Prozent jährliche Erhöhung realistisch sind.
Selbsttest
Sieben Fragen zu Zinseszins, Inflation und der Frage „Wann bin ich Millionär?“. Wer fünf richtig hat, kann jeden Millionär Rechner kritisch lesen.
Weiterlesen und Quellen
- ETF für Anfänger
- Zinseszins erklärt
- Inflation erklärt
- Notgroschen aufbauen
- Extremer Reichtum: Psychologie und Geld-Denken
- Zinseszins (Wikipedia)
- Inflationsrate 2025 (Statistisches Bundesamt)
Quellen (Stand 02.11.2026): MSCI: MSCI World Index (EUR), Factsheet, Net Returns, Stand 30.09.2026 (annualisiert seit 29.12.2000: 6,67 %; 2022: minus 12,78 %; maximaler Rückgang 53,6 %); Statistisches Bundesamt: Pressemitteilung Nr. 019 vom 16.01.2026 (Inflationsrate 2025: 2,2 %; 2024: 2,2 %; 2023: 5,9 %; 2022: 6,9 %); Europäische Zentralbank: Pressemitteilung vom 30.06.2025 zur aktualisierten geldpolitischen Strategie (Inflationsziel 2 % mittelfristig); Vereinigte Lohnsteuerhilfe (VLH): Sparer-Pauschbetrag, Stand 16.02.2026 (1.000 Euro, Ehepaare 2.000 Euro, seit 2023); Einkommensteuergesetz § 32d (Abgeltungsteuer 25 %), Solidaritätszuschlaggesetz (5,5 %), Investmentsteuergesetz § 20 (Teilfreistellung 30 % bei Aktienfonds). Alle Beispielpersonen und Rechnungen sind erfundene Modellrechnungen mit festen Annahmen, ohne Steuern und Kosten. Vergangene Renditen sind kein Versprechen für die Zukunft. Keine Anlageberatung.
Newsletter