ETF-Sparplan-Rechner 2026: Was wirklich übrig bleibt, nach Kosten, Steuern und Inflation
Ein ETF-Sparplan-Rechner zeigt in Sekunden, was aus 100 Euro im Monat werden kann, und genau da beginnt das Problem. Die meisten Rechner nehmen eine hohe Rendite an, lassen Kosten und Steuern weg und verschweigen, wie viel das Geld in 30 Jahren noch wert ist.
Unser Rechner zeigt alles auf einmal: Depotwert, Einzahlungen, Steuer beim Verkauf, Kaufkraft und die Summe, die allein die Fondskosten verschlingen. Darunter erklären wir, welche Rendite realistisch ist, wie ETFs in Deutschland 2026 besteuert werden und was ein Crash für den Plan bedeutet. Das ist keine Anlageberatung, sondern ein Werkzeug zum Durchrechnen für die eigene Geldanlage.
- Kurz erklärt
- ETF-Sparplan-Rechner
- Welche Rendite gehört in den ETF-Sparplan-Rechner?
- Was die Fondskosten ausmachen
- Steuern beim ETF-Sparplan 2026
- Was ein Crash für den Sparplan bedeutet
- Sparrate erhöhen: Der unterschätzte Hebel
- Typische Fehler beim ETF-Sparplan
- Merksatz
- Selbsttest
- Weiterlesen und Quellen
Kurz erklärt
Bei einem ETF-Sparplan zahlen wir jeden Monat einen festen Betrag in einen Indexfonds ein. Über lange Zeit wächst das Geld durch den Zinseszinseffekt, aber nicht gleichmäßig. Für Prognosen sind 6 Prozent pro Jahr vor Kosten ein vorsichtiger Mittelwert, 4 und 8 Prozent zeigen die Spanne. Fondskosten, Steuern und Inflation fressen einen spürbaren Teil des Ergebnisses. Wer 15 Jahre oder länger durchhält, hat historisch fast immer Gewinn gemacht, eine Garantie ist das nicht.
ETF-Sparplan-Rechner
Alle Felder im ETF-Sparplan-Rechner lassen sich ändern, das Ergebnis aktualisiert sich sofort. Die Schnellwahl setzt die Rendite auf 4, 6 oder 8 Prozent vor Kosten. Im Diagramm zeigen die gestrichelten grünen Linien, wie weit das Ergebnis bei schwachen oder starken Märkten schwanken kann.
Schnellwahl Rendite vor Kosten:
Depotwert Eingezahlt 4 % und 8 % zum Vergleich
Vereinfachte Rechnung mit gleichbleibender Rendite und monatlicher Einzahlung. Steuer: 26,375 % Abgeltungsteuer mit Soli auf 70 % des Gewinns (Teilfreistellung für Aktien-ETFs), ohne Kirchensteuer und ohne die jährliche Vorabpauschale, die später angerechnet wird. Keine Anlageberatung.
Ein Beispiel mit Standardwerten: 100 Euro im Monat, 30 Jahre, 6 Prozent vor Kosten und 0,2 Prozent TER. Eingezahlt sind 36.000 Euro, der ETF-Sparplan-Rechner kommt auf rund 94.000 Euro. Nach Steuern bleiben etwa 83.600 Euro, in heutiger Kaufkraft bei 2 Prozent Inflation rund 46.000 Euro. Das ist immer noch mehr als das Doppelte der Einzahlungen, aber weit weg von den Millionen aus manchen Werbeanzeigen.
Welche Rendite gehört in den ETF-Sparplan-Rechner?
Für einen ETF-Sparplan auf den Weltaktienmarkt sind 6 Prozent pro Jahr vor Kosten eine vernünftige Annahme. Die Vergangenheit war besser, aber sie war auch außergewöhnlich. Wer sicher planen will, rechnet zusätzlich mit 4 Prozent.
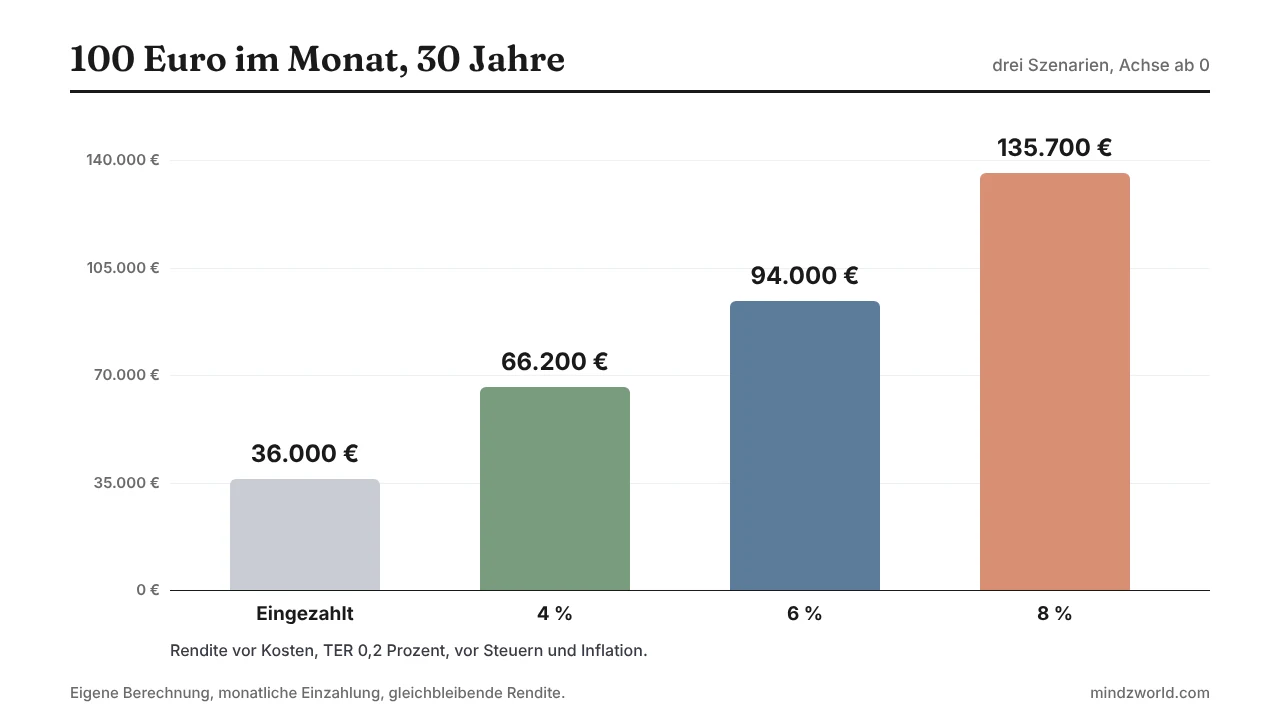
Der MSCI World, der bekannteste Index für Industrieländer, hat laut Finanztip von Anfang 1970 bis Ende 2024 im Schnitt 7,7 Prozent pro Jahr erzielt. Finanztip empfiehlt trotzdem, mit 6 Prozent zu planen. Die Begründung: Jahrzehnte fallender Zinsen haben die Aktienkurse angeschoben, und dieser Rückenwind dürfte nicht ewig anhalten. Für kürzere Zeiträume von 15 bis 20 Jahren sollten wir zusätzlich ein Szenario mit 4 und eines mit 8 Prozent anschauen.
Wichtig ist der Unterschied zwischen nominal und real. Nominal heißt: die Zahl auf dem Depotauszug. Real heißt: was wir uns davon tatsächlich kaufen können. Bei 2 Prozent Inflation bleiben von 6 Prozent Rendite etwa 4 Prozent reales Wachstum. Mehr dazu steht im Artikel über Inflation.
Was die Fondskosten ausmachen
Die laufenden Kosten eines Fonds heißen TER, kurz für Total Expense Ratio. Sie werden jedes Jahr vom Fondsvermögen abgezogen, wir sehen sie also nie als Rechnung. Gerade deshalb unterschätzen viele, wie stark sie über Jahrzehnte wirken. Im ETF-Sparplan-Rechner lässt sich das direkt ausprobieren: TER von 0,2 auf 1,5 Prozent stellen und zuschauen.
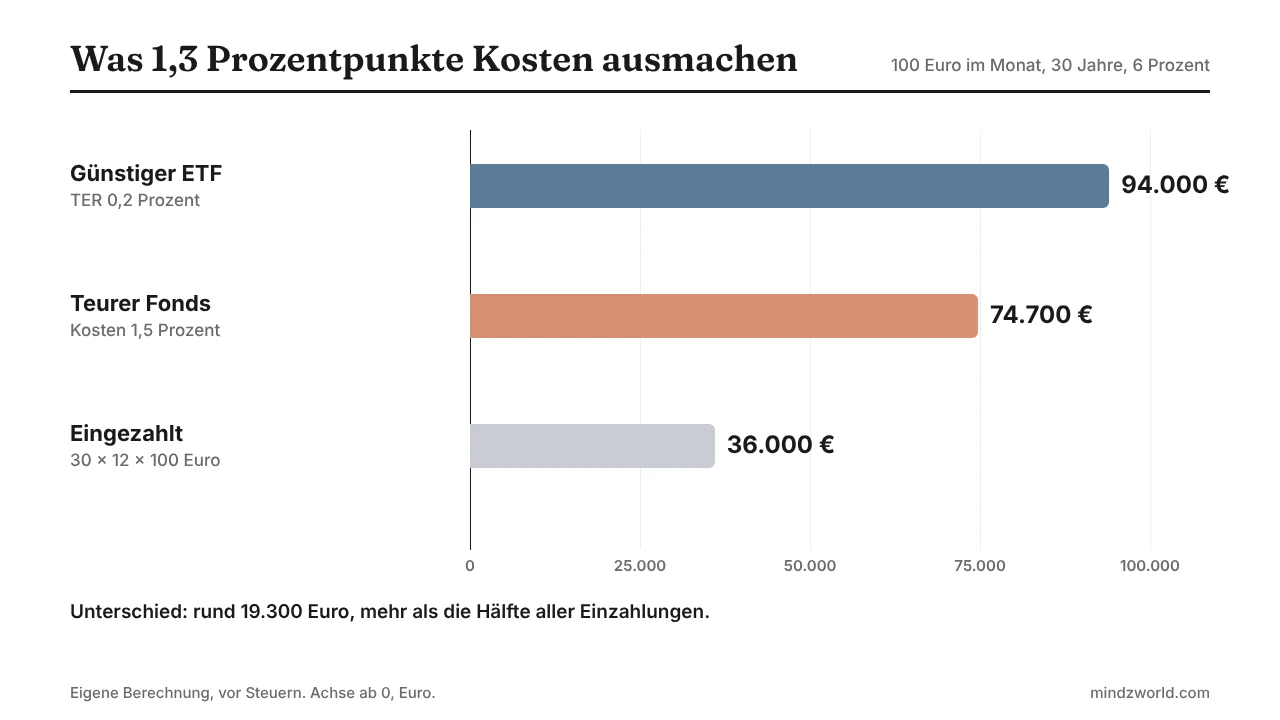
Ein günstiger ETF auf den Weltmarkt kostet oft 0,1 bis 0,25 Prozent im Jahr, ein aktiv gemanagter Fonds häufig 1,5 Prozent oder mehr. Im Beispiel mit 100 Euro im Monat über 30 Jahre landet der teure Fonds bei rund 74.700 Euro, der günstige bei 94.000 Euro. Der Unterschied von gut 19.000 Euro ist mehr als die Hälfte der gesamten Einzahlung. Ausgabeaufschläge und Depotgebühren kommen bei manchen Banken noch dazu.
Steuern beim ETF-Sparplan 2026
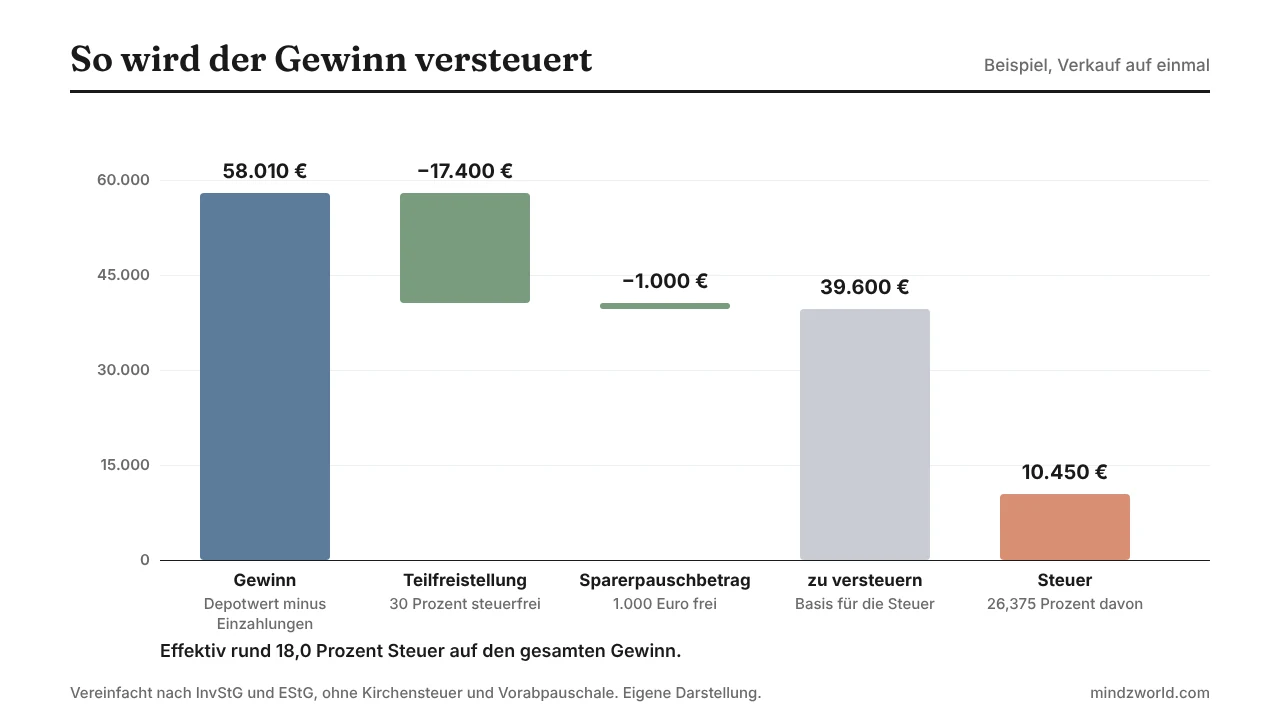
Gewinne aus ETFs werden in Deutschland mit der Abgeltungsteuer besteuert: 25 Prozent plus Solidaritätszuschlag, zusammen 26,375 Prozent, bei Kirchenmitgliedern etwas mehr. Für Aktien-ETFs gibt es aber zwei Erleichterungen, die den Satz deutlich senken.
Teilfreistellung und Sparerpauschbetrag
Bei Aktienfonds sind 30 Prozent der Erträge steuerfrei, das heißt Teilfreistellung. Damit sinkt der effektive Steuersatz auf rund 18,5 Prozent. Dazu kommt der Sparerpauschbetrag von 1.000 Euro pro Person und Jahr, für Ehepaare 2.000 Euro. Bis zu dieser Grenze bleiben Kapitalerträge ganz steuerfrei, wenn wir bei der Bank einen Freistellungsauftrag stellen.
Die Vorabpauschale
Auch wenn wir nichts verkaufen, wird jedes Jahr ein kleiner Teil fiktiv besteuert, die Vorabpauschale. Sie richtet sich nach dem Basiszins, den das Finanzministerium jedes Jahr festlegt. Für 2026 liegt er bei 3,20 Prozent. Angesetzt werden 70 Prozent davon, also 2,24 Prozent des Werts am Jahresanfang, höchstens aber der tatsächliche Wertzuwachs. Auch hier greift bei Aktien-ETFs die Teilfreistellung, und oft deckt der Sparerpauschbetrag alles ab. Die gezahlte Vorabpauschale wird beim späteren Verkauf angerechnet, wir zahlen also nicht doppelt. Unser ETF-Sparplan-Rechner lässt sie deshalb weg und zeigt die gesamte Steuer am Ende.
Was ein Crash für den Sparplan bedeutet
Ein ETF-Sparplan auf Aktien wird zwischendurch stark fallen, das ist kein Fehler, sondern der Preis für die höhere Rendite. Wer das vorher weiß, verkauft im Crash nicht in Panik. Kein ETF-Sparplan-Rechner bildet solche Einbrüche ab, weil er mit einer gleichmäßigen Rendite rechnet.
Nach dem Platzen der Dotcom-Blase ab 2000 verlor der MSCI World rund die Hälfte seines Werts und brauchte in Euro über ein Jahrzehnt bis zum alten Höchststand. In der Finanzkrise 2008 ging es ebenfalls um gut die Hälfte nach unten, im Corona-Crash 2020 um rund ein Drittel, diesmal mit Erholung innerhalb weniger Monate. Für Sparpläne ist ein Crash sogar ein Vorteil: Jede Monatsrate kauft dann mehr Anteile.
Ein Blick auf das sogenannte Renditedreieck des MSCI World seit 2007 zeigt: Wer mindestens 15 Jahre investiert blieb, lag in diesem Zeitraum nie im Minus. Das ist eine Beobachtung der Vergangenheit und keine Garantie. Geld, das wir in den nächsten Jahren brauchen, gehört deshalb nicht in Aktien, sondern auf ein Tagesgeldkonto oder in den Notgroschen.
Sparrate erhöhen: Der unterschätzte Hebel
Mehr als die Rendite bestimmt am Anfang die Sparrate das Ergebnis. Im ETF-Sparplan-Rechner steht dafür das Feld für die jährliche Erhöhung. Wer die Rate jedes Jahr um 3 Prozent erhöht, etwa mit jeder Gehaltserhöhung, kommt bei sonst gleichen Annahmen nach 30 Jahren auf rund 132.000 statt 94.000 Euro. Eingezahlt sind dann rund 57.000 statt 36.000 Euro.
Svenja, 23, fing in der Ausbildung mit 50 Euro im Monat an und erhöht die Rate bei jeder Gehaltserhöhung um die Hälfte des Plus. So spürt sie das Sparen im Alltag kaum, und der Sparplan wächst mit. Wie viel vom Einkommen sinnvoll ist, zeigt der Rechner für die Sparquote.
Typische Fehler beim ETF-Sparplan
Mit zu hoher Rendite rechnen. 10 Prozent über 40 Jahre sehen im ETF-Sparplan-Rechner toll aus, sind aber eine Wette auf eine Ausnahmezeit.
Im Crash aussteigen. Wer bei minus 40 Prozent verkauft, macht den Verlust endgültig und verpasst die Erholung.
Ohne Notgroschen starten. Wenn das Auto kaputtgeht, müssen wir sonst im schlechtesten Moment verkaufen.
Teure Fonds wählen. 1,5 Prozent Kosten klingen nach wenig und kosten über Jahrzehnte fünfstellige Beträge.
Den Freistellungsauftrag vergessen. Ohne ihn zieht die Bank sofort Steuern ab, die wir erst über die Steuererklärung zurückholen.
Merksatz
Mit 6 Prozent vor Kosten rechnen, 4 Prozent als Notfall-Szenario anschauen, günstige ETFs wählen und mindestens 15 Jahre durchhalten. Steuern, Kosten und Inflation gehören immer in die Rechnung, sonst ist jeder ETF-Sparplan-Rechner zu optimistisch.
Workbook: Der erste Sparplan
Für alle, die vom Rechnen ins Handeln kommen wollen
Unser E-Book führt Schritt für Schritt vom Notgroschen bis zum laufenden ETF-Sparplan, mit Crash-Notfallkarte, Planer und Excel-Rechner. Keine Anlageberatung, sondern ein Fahrplan zum Selbermachen.
Selbsttest
Sieben Fragen zu Rendite, Kosten und Steuern. Wer fünf schafft, kann den ETF-Sparplan-Rechner richtig lesen.
Weiterlesen und Quellen
- ETF für Anfänger
- Zinseszins-Rechner
- Millionär-Rechner
- Alle Rechner und Tools
- Exchange-traded Fund (Wikipedia)
Quellen (geprüft am 12.11.2026): Finanztip: Nur noch 6 % ETF-Rendite, warum du vorsichtiger rechnen solltest (MSCI World 1970 bis 2024 im Schnitt 7,7 % pro Jahr); Bundesministerium der Finanzen, Schreiben vom 13.1.2026 zum Basiszins für die Vorabpauschale (3,20 %); § 20 Investmentsteuergesetz (Teilfreistellung 30 % für Aktienfonds); § 20 Abs. 9 EStG (Sparerpauschbetrag 1.000 Euro, Ehepaare 2.000 Euro); Zendepot: MSCI World Rendite und Renditedreieck. Alle Beispielrechnungen eigene Berechnungen mit monatlicher Einzahlung und gleichbleibender Rendite. Das Beispiel Svenja ist ausgedacht. Keine Anlageberatung.
Newsletter