Kreditrechner mit Tilgungsplan: Was ein Kredit wirklich kostet
Ein Kreditrechner zeigt, was ein Kredit wirklich kostet: nicht nur die Monatsrate, sondern die Zinsen über die ganze Laufzeit. Genau diese Zahl stellen Banken in der Werbung selten groß heraus, weil eine niedrige Rate besser klingt als hohe Gesamtkosten.
Unser Kreditrechner funktioniert für Ratenkredite und Baufinanzierungen gleichermaßen. Er rechnet mit Laufzeit oder Wunschrate, zeigt die Wirkung von Sondertilgungen und erstellt einen Tilgungsplan Jahr für Jahr. Darunter erklären wir, wie ein Annuitätendarlehen funktioniert, warum der Effektivzins zählt und welche Rechte wir als Kreditnehmer haben.
- Kurz erklärt
- Kreditrechner mit Tilgungsplan
- So funktioniert ein Annuitätendarlehen
- Kurze oder lange Laufzeit?
- Sollzins und Effektivzins
- Der Kreditrechner bei der Baufinanzierung
- Wie viel Kredit können wir uns leisten?
- Unsere Rechte: Widerruf und vorzeitige Rückzahlung
- Typische Fehler beim Kredit
- Merksatz
- Selbsttest
- Weiterlesen und Quellen
Kurz erklärt
Bei den meisten Krediten zahlen wir jeden Monat dieselbe Rate, die aus Zinsen und Tilgung besteht. Am Anfang sind die Zinsen hoch, später überwiegt die Tilgung. Eine längere Laufzeit senkt die Rate, erhöht aber die Gesamtzinsen deutlich. Zum Vergleichen zählt der effektive Jahreszins, nicht der Sollzins. Ratenkredite dürfen wir jederzeit vorzeitig zurückzahlen, die Bank darf dafür höchstens 1 Prozent verlangen.
Kreditrechner mit Tilgungsplan
Im Kreditrechner wählen wir, ob wir die Laufzeit oder die Monatsrate vorgeben. Der Tilgungsplan darunter zeigt für jedes Jahr, wie viel Zinsen und wie viel Tilgung in den Raten steckt und wie hoch die Restschuld am Jahresende ist.
| Jahr | Zinsen | Tilgung | Restschuld |
|---|
Annuitätendarlehen mit gleichbleibender Monatsrate und monatlicher Zinsberechnung. Der effektive Jahreszins ist hier nur aus dem Sollzins umgerechnet, ohne Gebühren. Sondertilgung jeweils am Jahresende. Ohne Gewähr, keine Finanzberatung.
So funktioniert ein Annuitätendarlehen
Ein Annuitätendarlehen hat eine feste Monatsrate, die Annuität. Jeden Monat berechnet die Bank Zinsen auf die aktuelle Restschuld, der Rest der Rate tilgt den Kredit. Weil die Restschuld sinkt, sinken auch die Zinsen, und der Tilgungsanteil wächst.
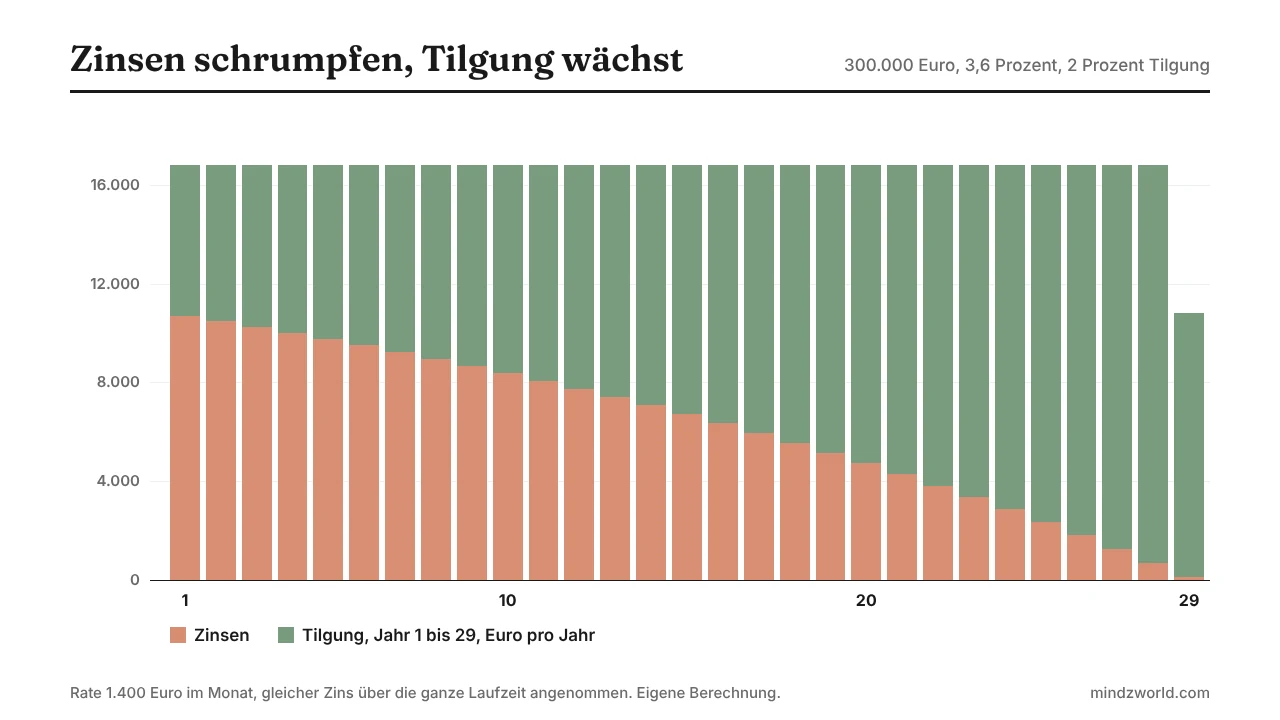
Bei einer Baufinanzierung über 300.000 Euro mit 3,6 Prozent Zins und 2 Prozent anfänglicher Tilgung beträgt die Rate 1.400 Euro im Monat. Im ersten Jahr gehen davon rund 10.700 Euro an Zinsen und nur 6.100 Euro in die Tilgung. Nach zehn Jahren steht das Verhältnis fast bei halb und halb. Komplett abbezahlt ist der Kredit bei gleichem Zins nach gut 28 Jahren.
Kurze oder lange Laufzeit?
Eine längere Laufzeit macht die Rate kleiner und den Kredit teurer. Der Kreditrechner zeigt das sofort: Laufzeit verlängern und auf die Zeile Zinsen gesamt schauen.
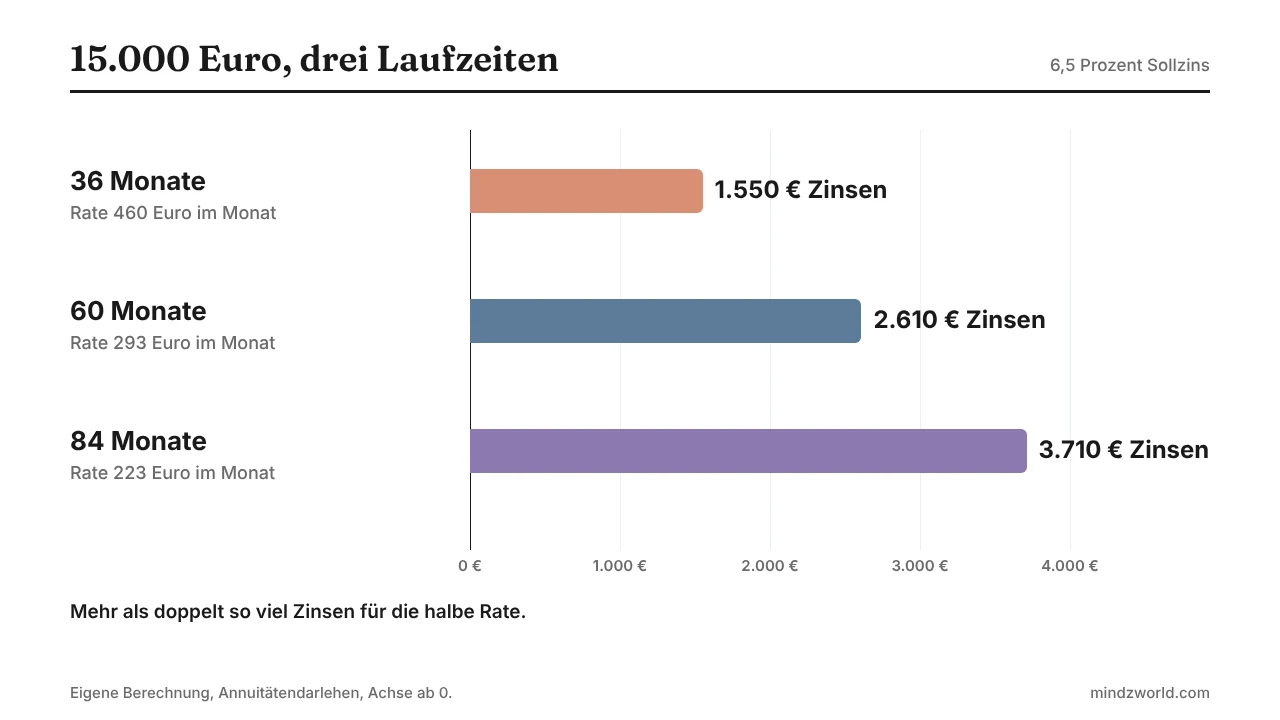
Bei 15.000 Euro und 6,5 Prozent kostet der Kredit über 36 Monate rund 1.550 Euro Zinsen, über 84 Monate rund 3.710 Euro, also mehr als das Doppelte. Die Rate sinkt dabei von 460 auf 223 Euro. Faustregel: so kurz wie möglich, so lang wie nötig. Die Rate sollte auch dann noch passen, wenn das Auto kaputtgeht oder die Heizkostenabrechnung kommt. Wie viel Spielraum das Budget hat, zeigt die 50-30-20-Regel.
Sollzins und Effektivzins
Der Sollzins ist der Zinssatz, mit dem die Bank rechnet. Der effektive Jahreszins zeigt die tatsächlichen Kosten pro Jahr, weil er die monatliche Zinsberechnung und bestimmte Kosten mit einrechnet. Zum Vergleichen gehört immer der Effektivzins nebeneinander.
Aus 6,5 Prozent Sollzins werden durch die monatliche Verrechnung bereits rund 6,7 Prozent effektiv, ganz ohne Gebühren. Der Kreditrechner zeigt diesen Wert mit an. Werbung mit Zinsen muss laut Preisangabenverordnung ein Beispiel nennen, das mindestens zwei Drittel der Kunden tatsächlich bekommen. Ein „ab“-Zins gilt dagegen oft nur für die besten Bonitäten. Vergleichsportale fragen deshalb nach Einkommen und Schufa, bevor sie einen echten Zins zeigen.
Vorsicht bei der Restschuldversicherung: Sie wird oft zusammen mit dem Kredit angeboten und kann ihn deutlich verteuern. Verpflichtend ist sie bei normalen Ratenkrediten in der Regel nicht.
Der Kreditrechner bei der Baufinanzierung
Bei Immobilien wird der Zins meist für 10, 15 oder 20 Jahre festgeschrieben. Danach brauchen wir eine Anschlussfinanzierung für die Restschuld, zu den Zinsen, die dann am Markt gelten. Genau diese Restschuld zeigt der Tilgungsplan im Kreditrechner.
Im Beispiel mit 300.000 Euro stehen nach zehn Jahren noch rund 228.000 Euro offen. Wer statt 2 Prozent mit 3 Prozent tilgt, zahlt 1.650 statt 1.400 Euro im Monat, ist aber schneller fertig und hängt weniger vom künftigen Zinsniveau ab. Sondertilgungen, die viele Verträge erlauben, wirken in die gleiche Richtung. Im Kreditrechner lässt sich das über das Feld Sondertilgung ausprobieren.
Wie viel Kredit können wir uns leisten?
Die Bank prüft nicht nur die Schufa, sondern vor allem, was nach allen festen Kosten vom Einkommen übrig bleibt. Diese Haushaltsrechnung sollten wir vorher selbst machen, ehrlich und mit Puffer.
Dazu schreiben wir das Nettoeinkommen auf und ziehen Miete, Nebenkosten, Versicherungen, Handy, Abos, Lebensmittel und Mobilität ab. Was übrig bleibt, ist nicht die mögliche Rate, sondern der Spielraum, aus dem auch Rücklagen und Unerwartetes bezahlt werden. Als grobe Orientierung gilt bei Baufinanzierungen oft, dass alle Kreditraten zusammen nicht mehr als etwa ein Drittel des Nettoeinkommens ausmachen sollten. Bei Ratenkrediten ist weniger besser.
Ein realistischer Test: Drei Monate lang die geplante Rate jeden Monat auf ein Tagesgeldkonto überweisen. Klappt das ohne Stress, passt die Rate. Fehlt am Monatsende Geld, ist der Kreditrechner zu optimistisch eingestellt. Bei den eigenen Finanzen hilft ein Blick auf alle Abos, die sich oft unbemerkt summieren.
Unsere Rechte: Widerruf und vorzeitige Rückzahlung
Verbraucher haben bei Krediten starke Rechte, die viele nicht kennen. Wer sie kennt, verhandelt entspannter.
14 Tage Widerruf
Einen Verbraucherkredit können wir innerhalb von 14 Tagen ohne Begründung widerrufen. Die Frist beginnt erst, wenn wir den Vertrag und die vorgeschriebenen Pflichtangaben erhalten haben.
Vorzeitig zurückzahlen
Einen Ratenkredit dürfen wir jederzeit ganz oder teilweise vorzeitig zurückzahlen. Die Bank darf dafür eine Vorfälligkeitsentschädigung verlangen, höchstens aber 1 Prozent des vorzeitig zurückgezahlten Betrags, bei weniger als einem Jahr Restlaufzeit höchstens 0,5 Prozent. Bei Baufinanzierungen ist das anders: Hier kann die Entschädigung deutlich höher sein. Nach zehn Jahren dürfen wir aber jedes Darlehen mit festem Zins mit sechs Monaten Frist kündigen.
Typische Fehler beim Kredit
Nur auf die Rate schauen. Eine niedrige Rate über sieben Jahre ist oft teurer als eine höhere über drei.
Sollzins mit Effektivzins vergleichen. Das sind zwei verschiedene Zahlen, nur der Effektivzins ist vergleichbar.
Konsum auf Kredit. Wer Urlaub oder Handy finanziert, zahlt die Freude doppelt. Ein Notgroschen ist billiger als jeder Kredit.
Den Dispo als Dauerlösung nutzen. Dispozinsen sind meist viel höher als Ratenkredite. Wer dauerhaft im Minus steht, sollte umschulden.
Restschuldversicherung ungeprüft mitnehmen. Sie kann die Gesamtkosten stark erhöhen.
Merksatz
Im Kreditrechner zuerst auf die Gesamtzinsen schauen, dann auf die Rate. Effektivzinsen vergleichen, so kurz wie möglich finanzieren und Sondertilgungen nutzen. Ratenkredite lassen sich jederzeit mit höchstens 1 Prozent Entschädigung ablösen.
Workbook: Geld im Griff
Für alle, die Schulden abbauen und ein Polster aufbauen wollen
Unser Finanz-E-Book zeigt, wie wir Ausgaben sichtbar machen, ein Budget aufsetzen und den Notgroschen füllen, damit der nächste Kredit gar nicht erst nötig wird.
Selbsttest
Sieben Fragen zu Rate, Zinsen und Rechten. Wer fünf schafft, kann jedes Kreditangebot mit dem Kreditrechner prüfen.
Weiterlesen und Quellen
- Zinseszins einfach erklärt
- ETF-Sparplan-Rechner
- Abo-Kosten berechnen
- Alle Rechner und Tools
- Annuitätendarlehen (Wikipedia)
Quellen (geprüft am 12.11.2026): § 495 und § 355 BGB (Widerrufsrecht 14 Tage bei Verbraucherdarlehen); § 500 Abs. 2 und § 502 BGB (vorzeitige Rückzahlung, Vorfälligkeitsentschädigung höchstens 1 Prozent, bei bis zu einem Jahr Restlaufzeit 0,5 Prozent); § 489 Abs. 1 Nr. 2 BGB (Kündigungsrecht nach zehn Jahren mit sechs Monaten Frist); § 6 und § 17 Preisangabenverordnung (effektiver Jahreszins, repräsentatives Beispiel für zwei Drittel der Verträge). Alle Beispielrechnungen eigene Berechnungen mit monatlicher Zinsverrechnung. Keine Finanz- oder Rechtsberatung.
Newsletter