Sparquote berechnen: Rechner mit dem richtigen Vergleich und Notgroschen-Zeit
18,9 Prozent. Diese Zahl stand Ende Oktober in vielen Nachrichten über die Deutschen und ihr Geld. Wer danach seine eigene Sparquote berechnen will und auf 9 Prozent kommt, fühlt sich schnell wie ein Sparmuffel.
Unsere These: Die meisten vergleichen ihre Sparquote mit der falschen Zahl. Die 18,9 Prozent sind eine Bruttogröße mit einer anderen Rechnung. Der passende Vergleich liegt bei 10,3 Prozent. Und wichtiger als jeder Vergleich ist eine Frage: Wann steht der Notgroschen? Unser Rechner beantwortet beides. Weitere Rechner stehen in der Übersicht aller Tools.
Hinweis: Dieser Artikel ist keine Finanz- oder Anlageberatung. Alle Zahlen mit Quelle und Stand (geprüft am 08.11.2026). Beispiele mit ausgedachten Personen sind Modellrechnungen.
- Kurz erklärt
- Wie wir die Sparquote berechnen
- Sparquote Deutschland: Welche Zahl ist der richtige Vergleich?
- Rechner: Sparquote berechnen und Zeit bis zum Notgroschen
- Warum jeder gesparte Euro beim Notgroschen doppelt zählt
- Typische Fehler beim Sparquote berechnen
- Merksatz
- Selbsttest
- Weiterlesen und Quellen
Kurz erklärt
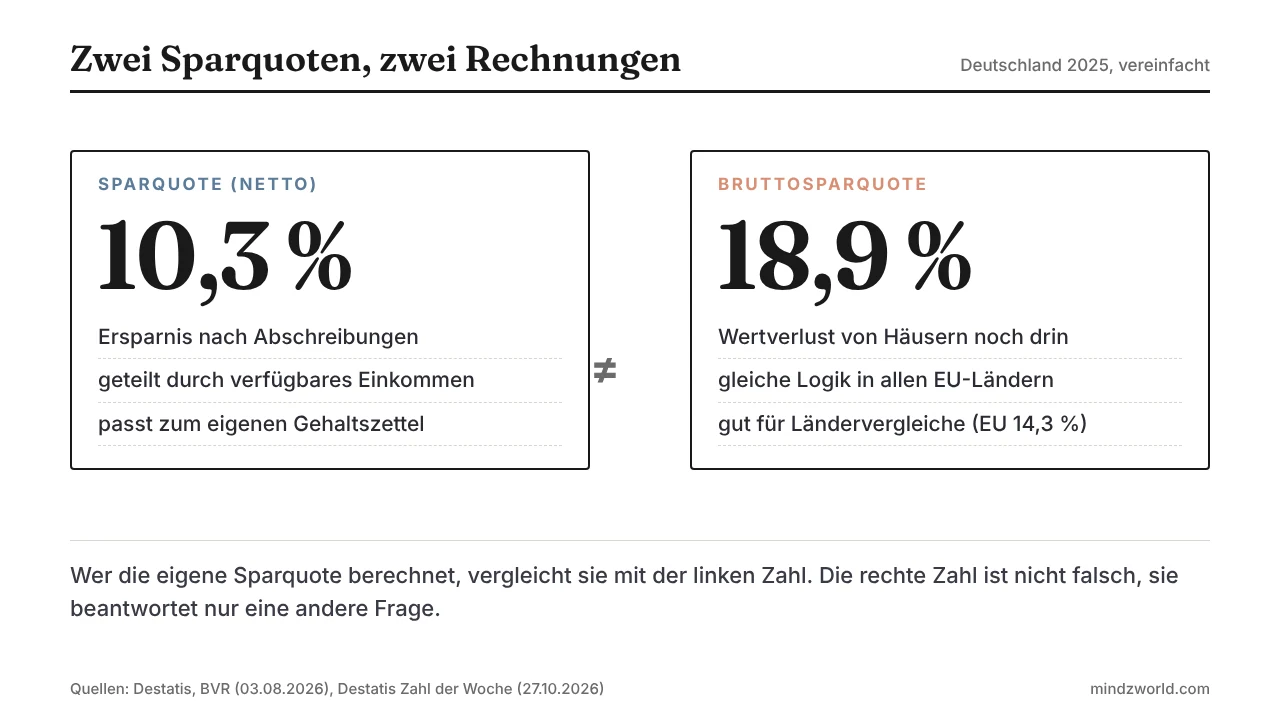
Die Sparquote ist der Anteil des Nettoeinkommens, der am Monatsende nicht ausgegeben ist. Private Haushalte in Deutschland lagen 2025 laut Statistischem Bundesamt bei 10,3 Prozent. Die oft genannten 18,9 Prozent sind die Bruttosparquote und rechnen anders. Für den Alltag zählt mehr, wie schnell ein Notgroschen von zwei bis drei Monatsausgaben steht. Weniger Ausgaben helfen dabei doppelt.
Wie wir die Sparquote berechnen
Wir teilen den Betrag, der übrig bleibt, durch das Nettoeinkommen. Übrig bleibt, was wir nicht konsumieren. Das Statistische Bundesamt rechnet im Prinzip genauso: Ersparnis geteilt durch verfügbares Einkommen.
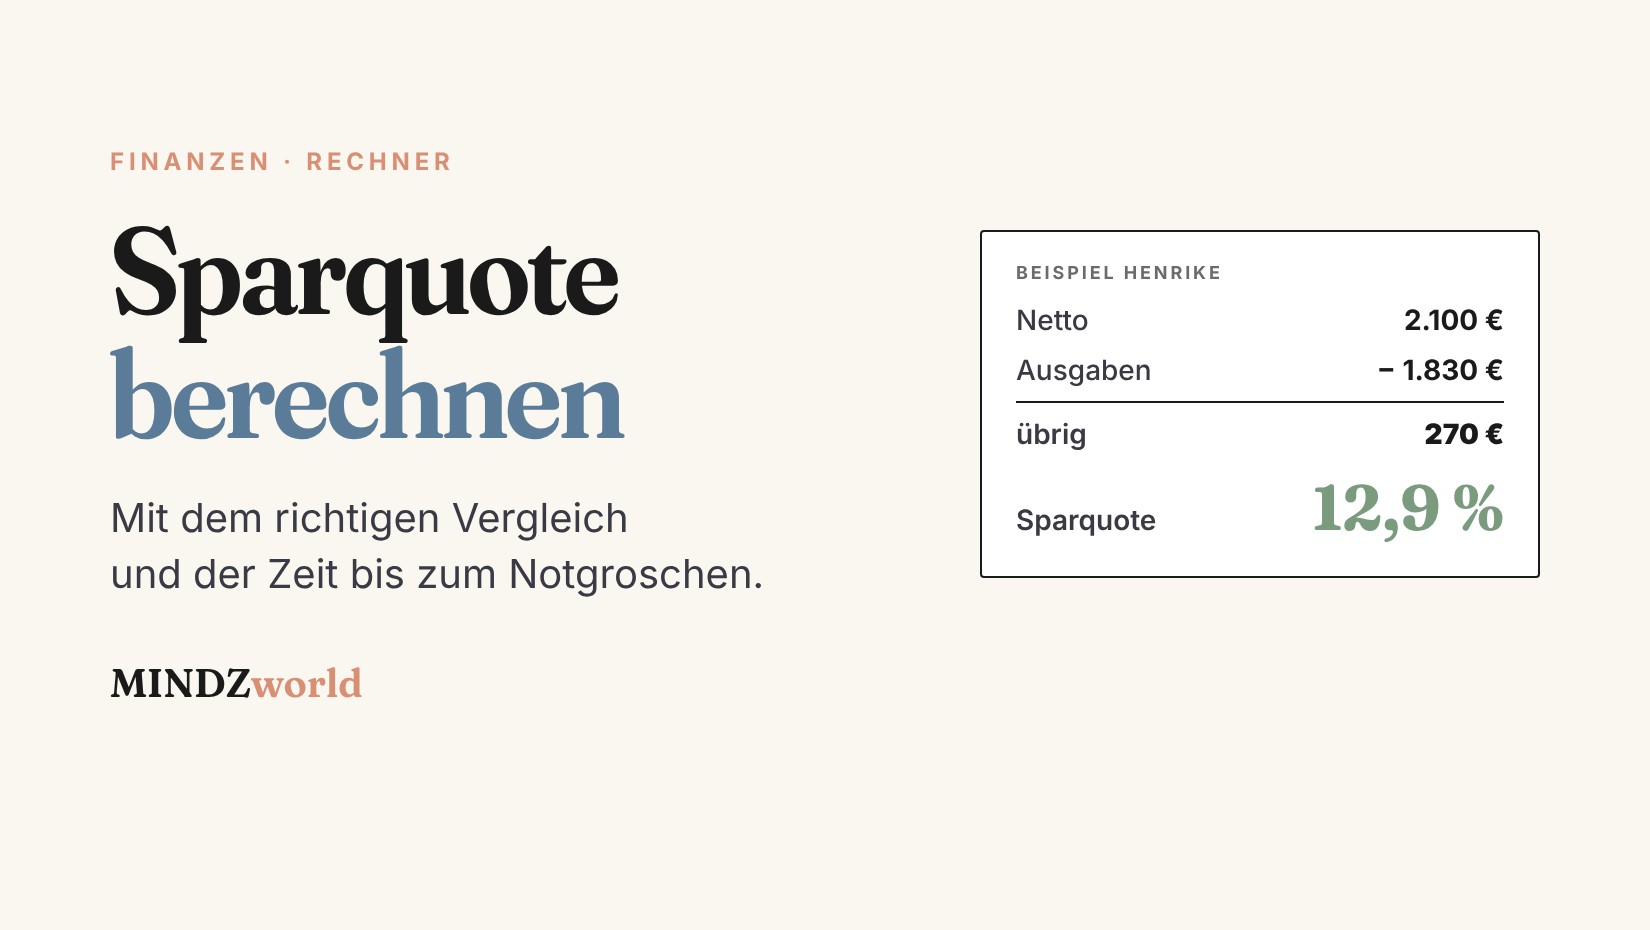
Nehmen wir Henrike, 28, ein ausgedachtes Beispiel. Sie arbeitet als Pflegefachkraft, hat 2.100 Euro netto und gibt im Monat 1.830 Euro aus, Miete, Essen, Auto und alles andere. Es bleiben 270 Euro. Ihre Sparquote liegt damit bei 12,9 Prozent.
Was als Sparen zählt
Alles, was am Monatsende nicht ausgegeben ist. Dazu gehört der Dauerauftrag aufs Tagesgeld, ein ETF-Sparplan und auch die Tilgung eines Kredits, denn sie baut Schulden ab. Nicht dazu gehören Versicherungsbeiträge, Abos oder die Rücklage für den nächsten Urlaub, wenn das Geld im selben Jahr wieder ausgegeben wird. Ehrlich gesagt ist hier die größte Fehlerquelle: Wer die Urlaubskasse als Sparen zählt, rechnet sich die Sparquote schön.
Die genaue Höhe der Ausgaben kennen viele nur grob. Ein Haushaltsbuch über zwei bis drei Monate liefert die ehrliche Zahl. Wer schon ein Budget nach der 50-30-20-Regel nutzt, hat die Zahlen meist bereits.
Sparquote Deutschland: Welche Zahl ist der richtige Vergleich?
Der richtige Vergleich ist die Sparquote der privaten Haushalte, 2025 waren das 10,3 Prozent. 2024 lag sie bei 11,2 Prozent, 2023 bei 10,4 Prozent. Für 2026 erwarten die Volksbanken (BVR) 10,1 Prozent. Die Zahlen stammen vom Statistischen Bundesamt, zusammengestellt vom BVR am 03.08.2026.
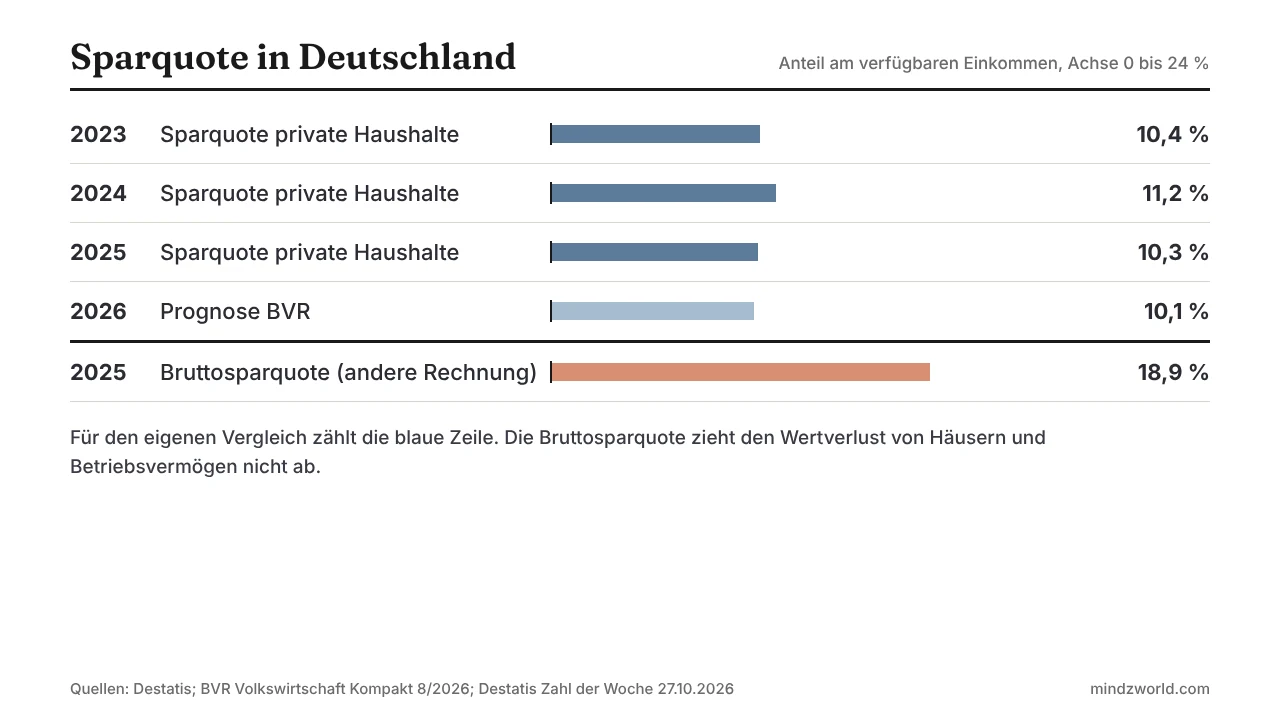
Die 18,9 Prozent aus den Nachrichten sind die Bruttosparquote. Das Statistische Bundesamt meldete sie am 27.10.2026 für 2025 und das erste Halbjahr 2026, im EU-Schnitt lag sie bei 14,3 Prozent. „Brutto“ heißt hier: Der Wertverlust von Häusern, Wohnungen und Betriebsvermögen der Selbstständigen ist noch nicht abgezogen. So lassen sich Länder vergleichen. Für unseren Gehaltszettel passt die Zahl nicht.
Auch die 10,3 Prozent sind nur ein grober Maßstab. Sie sind ein Durchschnitt über alle Haushalte, vom Studenten bis zum Firmeninhaber. Pro Kopf legte jeder Einwohner im ersten Halbjahr 2024 im Schnitt 280 Euro im Monat zurück, Kinder mitgezählt (Destatis, Oktober 2024). Gutverdiener ziehen solche Mittelwerte nach oben.
Viel spricht dafür, dass die Mitte deutlich knapper lebt. 31,9 Prozent der Bevölkerung konnten 2025 eine unerwartete Ausgabe von 1.300 Euro nicht aus eigenen Mitteln bezahlen (Destatis nach EU-SILC, Stand 11.05.2026). In einer Civey-Umfrage für die Debeka gaben im September 2026 51 Prozent der Erwachsenen an, ohne Einkommen höchstens drei Monate auszukommen, 22 Prozent weniger als vier Wochen.
Rechner: Sparquote berechnen und Zeit bis zum Notgroschen
Mit dem Rechner lässt sich die eigene Sparquote berechnen und mit dem deutschen Schnitt vergleichen. Dazu zeigt er, wie viele Monate es mit der aktuellen Sparrate bis zum Notgroschen dauert. Startwerte sind Henrikes Zahlen, sie hat schon 1.200 Euro zurückgelegt.
Startwerte sind Henrikes Zahlen aus dem Text. Eigene Monatswerte eintragen.
| Sparbetrag pro Monat | |
| Sparbetrag pro Jahr | |
| Ziel Notgroschen | |
| Fehlt noch | |
| Zeit bis zum Notgroschen |
Keine Finanzberatung. Sparquote = (Netto minus Ausgaben) geteilt durch Netto. Vergleichswert: Sparquote der privaten Haushalte 2025 laut Statistischem Bundesamt, 10,3 Prozent (Stand 08.11.2026). Die amtliche Zahl ist ein Durchschnitt über alle Haushalte und rechnet etwas anders, sie dient nur zur Einordnung. Eingaben bleiben im Browser.
Henrike liegt mit 12,9 Prozent 2,6 Punkte über dem Schnitt. Ihr Ziel sind drei Monatsausgaben, also 5.490 Euro. Es fehlen 4.290 Euro. Bei 270 Euro im Monat braucht sie dafür 16 Monate.
Warum jeder gesparte Euro beim Notgroschen doppelt zählt
Weil sich das Ziel nach den Ausgaben richtet. Wer weniger ausgibt, spart mehr pro Monat und braucht gleichzeitig einen kleineren Notgroschen. Beide Effekte zeigen in dieselbe Richtung.
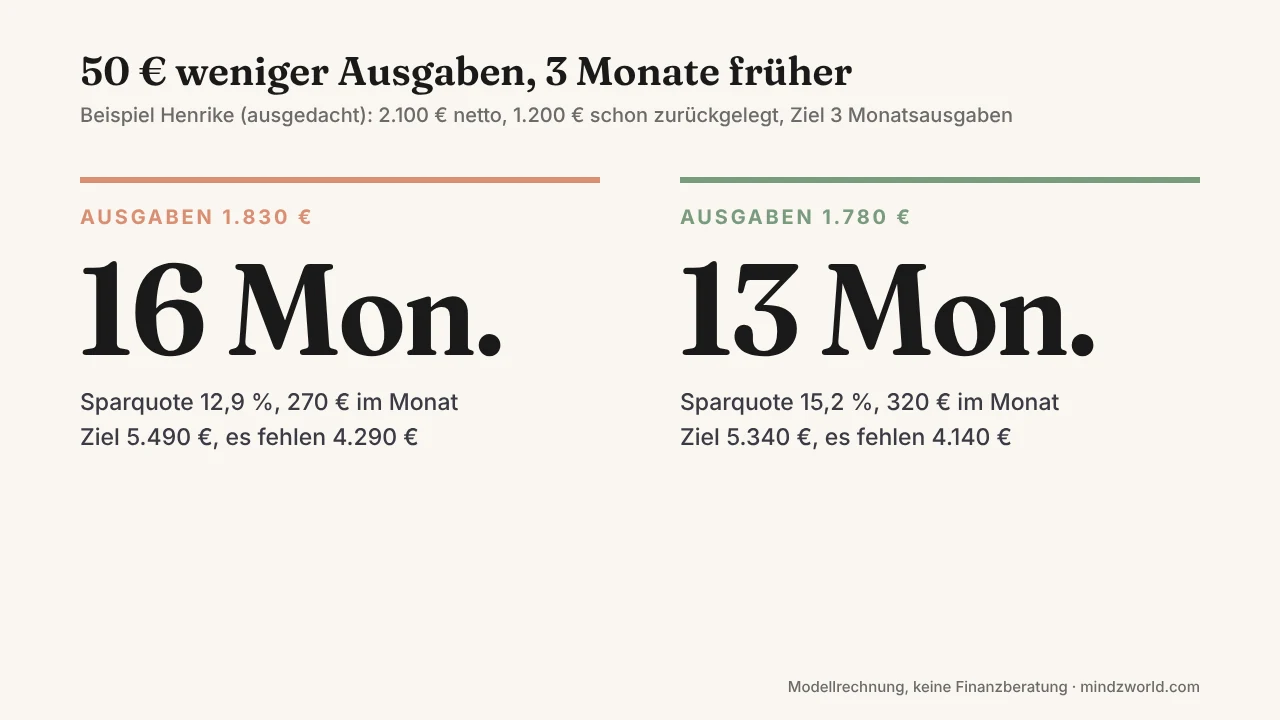
Bei Henrike sieht das so aus: Sie kündigt zwei Abos und ein Fitnessstudio, das sie kaum nutzt, zusammen 50 Euro. Ihre Sparrate steigt auf 320 Euro, die Sparquote auf 15,2 Prozent. Das Ziel sinkt auf 3 mal 1.780 Euro, also 5.340 Euro. Es fehlen noch 4.140 Euro, und der Notgroschen steht nach 13 statt nach 16 Monaten. Was Abos übers Jahr kosten, zeigt der Abo-Rechner.
Wie groß der Notgroschen sein sollte
Feste Regeln gibt es nicht. Die ING etwa nennt für Singles zwei bis drei Netto-Monatsgehälter und für Familien mit Kindern sechs (Stand 17.09.2025). Wir rechnen im Rechner mit Monatsausgaben, weil die im Notfall gedeckt sein müssen. Wie und wo wir das Geld parken, steht im Artikel Notgroschen aufbauen.
Erst wenn der Notgroschen steht, lohnt der Blick auf langfristiges Sparen. Was eine Sparrate über Jahrzehnte bewirkt, zeigt der Zinseszins-Rechner, die Grundlagen stehen in ETF für Anfänger. Das ist keine Anlageberatung, ETFs können auch an Wert verlieren.
Die Ausgaben ehrlich aufschreiben
Eine Sparquote ist nur so gut wie die Zahl der Ausgaben dahinter. Im Finanz-Kit „Geld im Griff“ steckt ein Haushaltsbuch als Excel-Planer, der die Sparquote jeden Monat selbst ausrechnet, dazu ein Plan für den Notgroschen. 9,99 Euro, als PDF mit Excel-Datei.
Die Sparquote steht. Wohin mit dem Geld
Erst Dispo weg, dann Notgroschen, dann Sparplan. Der erste Sparplan macht aus der Sparquote eine Reihenfolge: Finanz-Check mit Ampel, Notgroschen-Rechner in Excel und ein 30-Tage-Plan bis zum ersten ETF-Sparplan. Keine Anlageberatung.
Typische Fehler beim Sparquote berechnen
Brutto statt netto nehmen
Wer bei Henrike 270 Euro durch rund 3.300 Euro brutto teilt, landet bei 8,2 statt 12,9 Prozent. Für die private Sparquote zählt das Geld, das tatsächlich auf dem Konto ankommt.
Einen guten Monat hochrechnen
Ein Monat ohne Autoreparatur und Geburtstage sieht immer gut aus. Wer die Sparquote berechnen will, nimmt besser den Schnitt aus drei Monaten. Einmalzahlungen wie das Weihnachtsgeld rechnen wir getrennt, wie viel davon netto bleibt, zeigt der Weihnachtsgeld-Rechner.
Die Inflation vergessen
Geld auf dem Girokonto verliert an Kaufkraft. Wer den Notgroschen spart, sollte ihn deshalb verzinst parken. Warum das wichtig ist, erklärt Inflation einfach erklärt.
Sich nur am Schnitt messen
Eine Sparquote von 5 Prozent bei 1.400 Euro netto kann eine größere Leistung sein als 20 Prozent bei 5.000 Euro. Der Vergleich mit der Sparquote Deutschland ordnet ein. Bei den eigenen Finanzen bleibt das eigentliche Ziel der Notgroschen.
Merksatz
Sparquote berechnen heißt: Was übrig bleibt, geteilt durch das Netto. Der faire Vergleich ist die Sparquote Deutschland von 10,3 Prozent, nicht die Bruttozahl von 18,9. Wichtiger als jeder Vergleich ist, wann der Notgroschen steht.
Heute Abend: die Kontoauszüge der letzten drei Monate öffnen, die Ausgaben zusammenzählen und im Rechner die eigene Sparquote berechnen. Danach einen Dauerauftrag in Höhe der Sparrate auf den Tag nach dem Gehaltseingang legen.
Selbsttest
Sieben Fragen zum Thema Sparquote berechnen. Wer fünf richtig hat, liest die nächste Schlagzeile zur Sparquote Deutschland mit anderen Augen.
Weiterlesen und Quellen
- Notgroschen aufbauen
- Budget aufteilen mit der 50-30-20-Regel
- Abo-Kosten berechnen
- Zinseszins-Rechner
- Alle kostenlosen Rechner und Selbsttests
- Sparquote (Wikipedia)
Quellen (Stand 08.11.2026): BVR, Volkswirtschaft Kompakt 8/2026 vom 03.08.2026 (Sparquote 2024 und 2025 nach Destatis, Prognose 2026); Destatis, Zahl der Woche Nr. 44 vom 27.10.2026 (Bruttosparquote); Destatis, Pressemitteilung zum Weltspartag 2024 (Sparquote 2023, 280 Euro pro Kopf und Monat im 1. Halbjahr 2024); Destatis, Europa-Seite „Kein Geld für Rechnungen und unerwartete Ausgaben“, Stand 11.05.2026; Debeka und Civey, Umfrage 09. bis 15.09.2026, berichtet am 29.10.2026; ING, Ratgeber Notgroschen vom 17.09.2025. Keine Finanz- oder Anlageberatung.
Newsletter