FIRE-Rechner: Wann wir finanziell unabhängig sind, ehrlich gerechnet für Deutschland
Ein FIRE-Rechner beantwortet eine einfache Frage: Wie viel Vermögen brauchen wir, damit wir nicht mehr arbeiten müssen, und wann erreichen wir diese Zahl? FIRE steht für Financial Independence, Retire Early, also finanziell unabhängig werden und früher in Rente gehen.
Die meisten FIRE-Rechner arbeiten mit der berühmten 4-Prozent-Regel und vergessen, dass ein Ruhestand mit 45 nicht 30, sondern 40 Jahre oder länger dauert. Unserer rechnet vorsichtiger, alles in heutiger Kaufkraft, und denkt an die Krankenversicherung, die in Deutschland ohne Job selbst bezahlt werden muss. Keine Anlageberatung, sondern ein Planspiel für die eigene Geldanlage mit ehrlichen Annahmen.
- Kurz erklärt
- FIRE-Rechner
- Was bedeutet FIRE?
- Die 4-Prozent-Regel und warum wir vorsichtiger rechnen
- Die Sparquote entscheidet fast alles
- FIRE in Deutschland: Krankenkasse, Rente, Steuern
- Das größte Risiko: ein Crash am Anfang
- Typische Fehler mit dem FIRE-Rechner
- Merksatz
- Selbsttest
- Weiterlesen und Quellen
Kurz erklärt
Die FIRE-Zahl ist das Vermögen, von dem wir jedes Jahr einen kleinen Teil entnehmen können, ohne dass es aufgebraucht wird. Mit der 4-Prozent-Regel sind das 25 Jahresausgaben, für einen sehr frühen Ruhestand eher 28 bis 33. Wie schnell wir dorthin kommen, hängt vor allem von der Sparquote ab, weniger von der Rendite. In Deutschland kommen rund 280 Euro im Monat für die Krankenversicherung dazu.
FIRE-Rechner
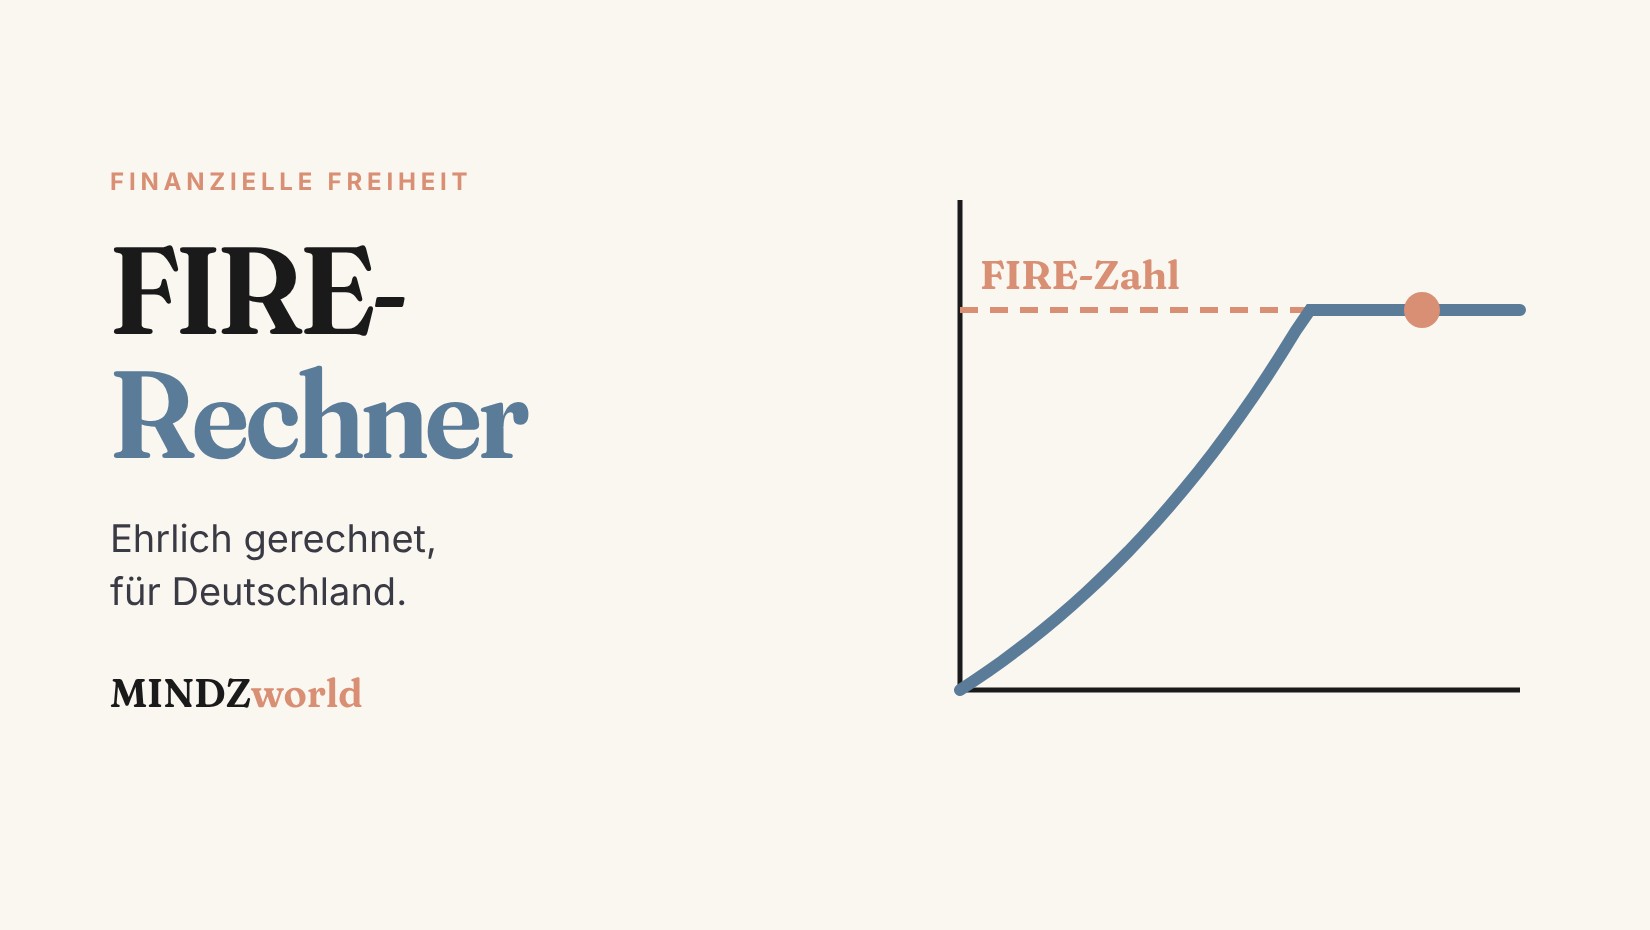
Alle Beträge im FIRE-Rechner sind in heutiger Kaufkraft gemeint. Deshalb steht bei der Rendite der Wert nach Inflation, für einen Welt-ETF sind 4 Prozent eine vorsichtige Annahme. Die gestrichelte Linie im Diagramm ist die FIRE-Zahl, die blaue Linie das Vermögen.
Sparquote = Sparrate geteilt durch Sparrate plus Ausgaben. Coast-FIRE: So viel müsste heute im Depot liegen, damit es ohne weiteres Sparen bis 67 die FIRE-Zahl erreicht. Vereinfachte Rechnung mit gleichbleibender realer Rendite, ohne Steuern und ohne gesetzliche Rente. Keine Anlageberatung.
Ein Beispiel: Jemand gibt 2.000 Euro im Monat aus, spart 1.000 Euro und rechnet mit 3,5 Prozent Entnahme. Mit Krankenversicherung liegt die FIRE-Zahl bei rund 782.000 Euro. Ohne Startkapital dauert das bei 4 Prozent realer Rendite gut 32 Jahre, mit 25 angefangen also bis Ende 50. Wer 300 Euro weniger ausgibt und das Geld zusätzlich spart, braucht nur noch rund 25 Jahre.
Was bedeutet FIRE?
FIRE ist eine Bewegung, die in den USA groß geworden ist. Die Idee: sehr viel vom Einkommen sparen, in breit gestreute ETFs anlegen und dann von den Erträgen leben. Viele wollen dabei gar nicht aufhören zu arbeiten, sondern nur nicht mehr arbeiten müssen.
Die wichtigsten Varianten
Lean FIRE heißt: mit sehr niedrigen Ausgaben unabhängig werden, etwa 1.500 Euro im Monat. Fat FIRE ist das Gegenteil, mit großzügigem Budget und entsprechend höherer Zahl. Bei Coast FIRE liegt schon so viel im Depot, dass es ohne weiteres Sparen bis zur normalen Rente reicht, wir müssen also nur noch die laufenden Kosten verdienen. Barista FIRE beschreibt einen Teilzeitjob, der einen Teil der Ausgaben deckt, während das Depot den Rest übernimmt. Unser FIRE-Rechner zeigt die Zahl für Coast FIRE gleich mit an.
Die 4-Prozent-Regel und warum wir vorsichtiger rechnen
Die 4-Prozent-Regel besagt: Wer im ersten Jahr 4 Prozent seines Vermögens entnimmt und den Betrag danach jedes Jahr an die Inflation anpasst, kommt historisch fast immer 30 Jahre damit aus. Für einen Ruhestand mit 40 oder 45 ist das zu knapp gedacht.
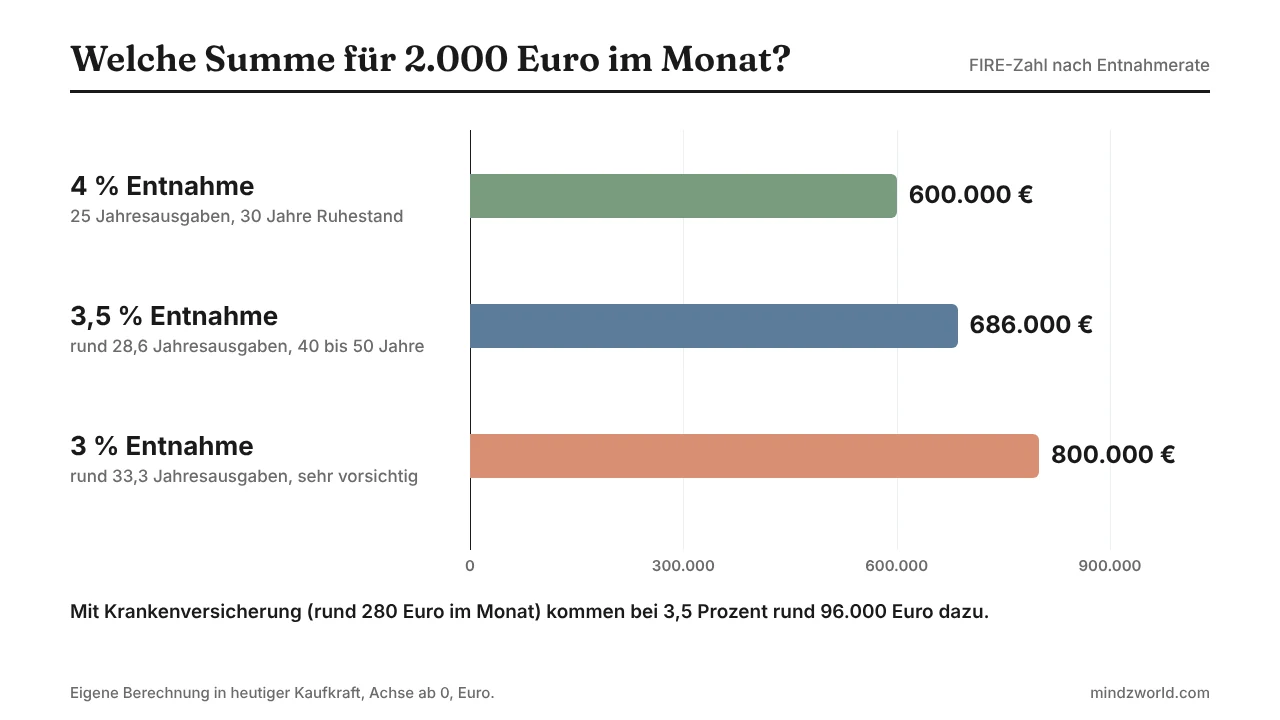
Die Regel geht auf den Finanzplaner William Bengen zurück, der 1994 US-Marktdaten seit 1926 durchrechnete. Die sogenannte Trinity-Studie von Cooley, Hubbard und Walz bestätigte 1998, dass 4 Prozent bei einem Mix aus Aktien und Anleihen über 30 Jahre in den meisten historischen Zeiträumen funktioniert hätten. Für 50 oder 60 Jahre Ruhestand kommen spätere Analysen, etwa die Reihe zur sicheren Entnahmerate des Ökonomen Karsten Jeske, eher auf 3,25 bis 3,5 Prozent.
Dazu kommt: Die Daten stammen vor allem aus den USA, dem erfolgreichsten Aktienmarkt des letzten Jahrhunderts. Wer weltweit investiert, sollte nicht davon ausgehen, dass sich genau dieser Erfolg wiederholt. Deshalb steht im FIRE-Rechner 3,5 Prozent als Standard.
Die Sparquote entscheidet fast alles
Die Sparquote ist der Anteil des Nettoeinkommens, den wir sparen. Sie wirkt doppelt: Mehr sparen heißt mehr Geld im Depot und gleichzeitig niedrigere Ausgaben, also eine kleinere FIRE-Zahl.
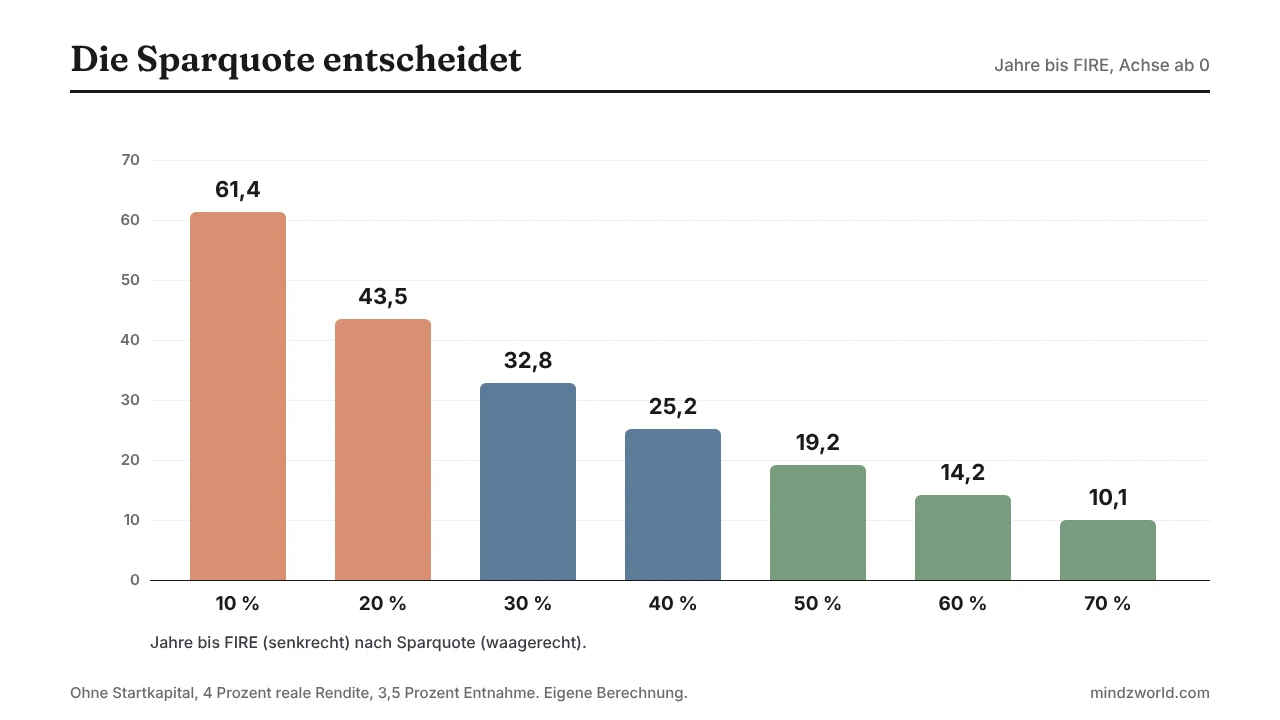
Bei 10 Prozent Sparquote dauert es nach unserer Rechnung über 60 Jahre, bei 30 Prozent rund 33, bei 50 Prozent etwa 19 Jahre. Die Rendite verschiebt diese Zahlen um ein paar Jahre, die Sparquote um Jahrzehnte. Wie hoch die eigene ist, zeigt der Rechner für die Sparquote. Wer jeden Gehaltssprung sofort ausgibt, landet in der hedonischen Tretmühle und kommt nie an.
FIRE in Deutschland: Krankenkasse, Rente, Steuern
Viele FIRE-Rechner kommen aus den USA und rechnen deutsche Besonderheiten nicht mit. Drei Punkte machen hier einen echten Unterschied.
Krankenversicherung
Wer ohne Job lebt, ist meist freiwillig gesetzlich versichert und zahlt mindestens einen Beitrag auf ein fiktives Einkommen von 1.318,33 Euro im Monat. 2026 sind das ohne Kinder rund 278 Euro im Monat für Kranken- und Pflegeversicherung. Wer Kapitalerträge hat, zahlt darauf oft mehr. Unser FIRE-Rechner schlägt deshalb 280 Euro auf die Ausgaben auf.
Gesetzliche Rente und Steuern
Wer mit 45 aufhört, zahlt 20 Jahre weniger in die Rentenkasse und bekommt später deutlich weniger Rente. Ab 67 kann die Rente trotzdem einen Teil der Ausgaben decken, das macht die Rechnung etwas entspannter, als es unser vereinfachter FIRE-Rechner zeigt. Auf Entnahmen fällt Abgeltungsteuer an, bei Aktien-ETFs effektiv rund 18,5 Prozent auf den Gewinnanteil, nach dem Sparerpauschbetrag von 1.000 Euro pro Person. Wie viel Rente zu erwarten ist, zeigt der Rechner für die Rentenlücke.
Das größte Risiko: ein Crash am Anfang
Gefährlich ist nicht ein Crash an sich, sondern seine Lage. Fällt der Markt in den ersten Jahren des Ruhestands um 40 Prozent, müssen wir Anteile zu niedrigen Kursen verkaufen, und das Depot erholt sich schlechter. Fachleute nennen das Sequenzrisiko.
Dagegen helfen ein Puffer von ein bis zwei Jahresausgaben auf dem Tagesgeldkonto, die Bereitschaft, in schlechten Jahren weniger zu entnehmen, und ein kleines Nebeneinkommen. Wer bis auf den letzten Euro auf Kante rechnet, hat genau dann ein Problem. Wer mit Puffer plant, schläft ruhiger.
Typische Fehler mit dem FIRE-Rechner
Nominale und reale Werte mischen. Wer 7 Prozent Rendite eingibt und die Ausgaben von heute, unterschätzt die Inflation. Im FIRE-Rechner gehört die Rendite nach Inflation hinein.
Die 4-Prozent-Regel für 50 Jahre nutzen. Für einen sehr frühen Ruhestand sind 3 bis 3,5 Prozent sicherer.
Krankenversicherung vergessen. 280 Euro im Monat machen über 90.000 Euro mehr FIRE-Zahl aus.
Kein Notgroschen. Ohne Notgroschen zwingt jede kaputte Waschmaschine zum Verkauf.
Leben auf später verschieben. Extremes Sparen mit 20 kostet Lebensqualität, die nicht zurückkommt. Ein gutes Ziel lässt Raum für die Gegenwart.
Merksatz
FIRE-Zahl = Jahresausgaben geteilt durch Entnahmerate. Für einen frühen Ruhestand mit 3,5 statt 4 Prozent rechnen, die Krankenversicherung einplanen und vor allem an der Sparquote drehen, denn sie bestimmt, ob es 15 oder 40 Jahre dauert.
Workbook: Geld im Griff
Für alle, die erst einmal die Sparquote hochbekommen wollen
Unser Finanz-E-Book zeigt Schritt für Schritt, wie wir Ausgaben sichtbar machen, ein Budget aufsetzen und das Sparen automatisieren, mit Planer und Excel-Haushaltsbuch.
Selbsttest
Sieben Fragen zu FIRE-Zahl, Entnahmerate und Risiken. Wer fünf schafft, kann den FIRE-Rechner richtig deuten.
Weiterlesen und Quellen
- ETF-Sparplan-Rechner
- Millionär-Rechner
- Budget nach der 50-30-20-Regel
- Alle Rechner und Tools
- FIRE (Wikipedia)
Quellen (geprüft am 12.11.2026): Bengen, W. P. (1994): Determining withdrawal rates using historical data. Journal of Financial Planning 7(4), S. 171 bis 180; Cooley, P. L., Hubbard, C. M. und Walz, D. T. (1998): Retirement savings: Choosing a withdrawal rate that is sustainable. AAII Journal 20(2), S. 16 bis 21; Jeske, K.: The Ultimate Guide to Safe Withdrawal Rates, Early Retirement Now (Blogreihe); Mindestbemessungsgrundlage 2026 für freiwillig Versicherte 1.318,33 Euro, Beitrag mit durchschnittlichem Zusatzbeitrag 2,9 Prozent und Pflegeversicherung ohne Kinder rund 278 Euro (nach deutschland-rechner.de). Alle Beispielrechnungen eigene Berechnungen mit monatlicher Einzahlung und gleichbleibender realer Rendite. Keine Anlageberatung.
Newsletter