Baufinanzierungsrechner: Rate, Nebenkosten und Restschuld berechnen
Ein Baufinanzierungsrechner zeigt, was ein Hauskauf oder eine Eigentumswohnung im Monat wirklich kostet: Rate, Nebenkosten, Restschuld nach der Zinsbindung und wie lange es dauert, bis wir schuldenfrei sind. Gerade bei Immobilien unterschätzen viele die Nebenkosten. Sie liegen je nach Bundesland bei 7 bis 12 Prozent des Kaufpreises.
Unser Baufinanzierungsrechner nutzt die Grunderwerbsteuer aller 16 Bundesländer und rechnet mit einem klassischen Annuitätendarlehen. Darunter erklären wir, wie viel Eigenkapital sinnvoll ist, warum die Tilgung so viel ausmacht, welche Zinsbindung passt und welche Rate wir uns leisten können.
- Kurz erklärt
- Baufinanzierungsrechner: Rate und Restschuld
- Kaufnebenkosten: Grunderwerbsteuer, Notar, Makler
- Wie viel Eigenkapital ist nötig?
- So rechnet der Baufinanzierungsrechner
- Tilgung: der unterschätzte Hebel
- Zinsbindung und Restschuld
- Welche Rate können wir uns leisten?
- Typische Fehler
- Merksatz
- Selbsttest
- Weiterlesen und Quellen
Kurz erklärt
Zum Kaufpreis kommen Grunderwerbsteuer (3,5 bis 6,5 Prozent), Notar und Grundbuch (rund 2 Prozent) und oft ein Makler (meist 3,57 Prozent). Das Eigenkapital sollte mindestens diese Nebenkosten decken, besser 20 Prozent des Kaufpreises zusätzlich. Die Rate ergibt sich aus Darlehen mal Zins plus Tilgung. Mehr Tilgung spart oft über 100.000 Euro Zinsen. Als tragbar gilt eine Rate bis etwa 35 Prozent vom Haushaltsnetto.
Baufinanzierungsrechner: Rate und Restschuld
Im Baufinanzierungsrechner tragen wir Kaufpreis, Eigenkapital und Bundesland ein, dazu Sollzins, Tilgung und Zinsbindung. Als Startwert nutzen wir 3,9 Prozent, das entsprach Mitte November 2026 ungefähr den besten Angeboten für zehn Jahre Zinsbindung. Das Haushaltsnetto (Feld „Netto“) ist optional und zeigt, wie viel Prozent die Rate davon ausmacht.
Notar und Grundbuch mit rund 2 Prozent angesetzt. Laufzeit und Gesamtzinsen gelten unter der Annahme, dass der Zins nach der Zinsbindung gleich bleibt. Kein Angebot und keine Finanzberatung, Grunderwerbsteuer Stand November 2026.
Kaufnebenkosten: Grunderwerbsteuer, Notar, Makler
Der Baufinanzierungsrechner weist die Kaufnebenkosten einzeln aus. Sie fallen einmalig an und gehen komplett verloren, sie erhöhen den Wert der Immobilie nicht. Deshalb wollen Banken, dass wir sie aus eigener Tasche zahlen.
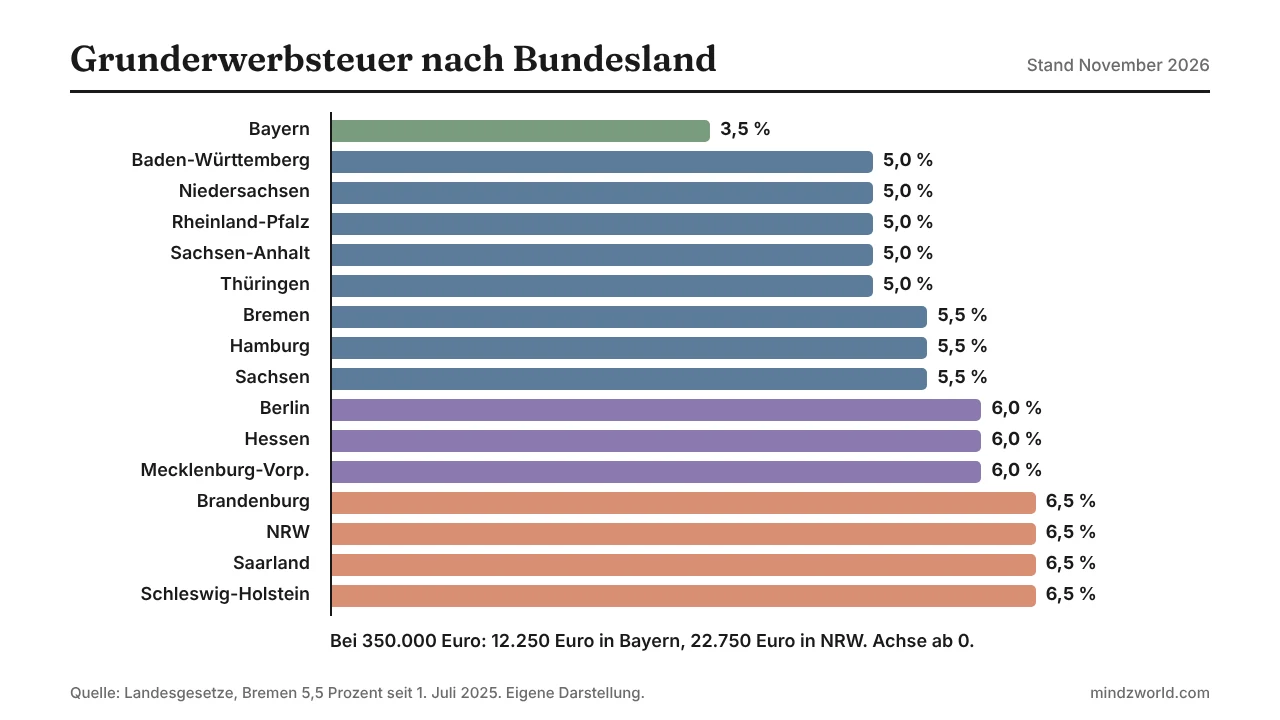
Grunderwerbsteuer. Jedes Bundesland legt den Satz selbst fest. Am günstigsten ist Bayern mit 3,5 Prozent, am teuersten sind Brandenburg, Nordrhein-Westfalen, Saarland und Schleswig-Holstein mit 6,5 Prozent. Bremen hat zum 1. Juli 2025 auf 5,5 Prozent erhöht.
Notar und Grundbuch. Beides richtet sich nach festen Gebühren, zusammen meist rund 1,5 bis 2 Prozent des Kaufpreises.
Makler. Seit Dezember 2020 teilen sich Käufer und Verkäufer bei Wohnungen und Einfamilienhäusern die Provision, wenn beide Seiten profitieren. Üblich sind für Käufer 3,57 Prozent inklusive Mehrwertsteuer. Ohne Makler fällt dieser Posten weg.
Bei 350.000 Euro Kaufpreis in Nordrhein-Westfalen mit Makler kommen so gut 42.000 Euro Nebenkosten zusammen, in Bayern ohne Makler rund 19.000 Euro.
Wie viel Eigenkapital ist nötig?
Als Faustregel gilt: Das Eigenkapital deckt mindestens die Nebenkosten, ideal sind zusätzlich 20 Prozent des Kaufpreises. Je weniger die Bank finanzieren muss, desto geringer ist ihr Risiko und desto besser wird der Zins. Ab einem Darlehen über 80 Prozent des Kaufpreises verlangen viele Banken spürbare Aufschläge.
Vollfinanzierungen ohne Eigenkapital gibt es, sie sind aber teurer und riskanter: Wer kurz nach dem Kauf verkaufen muss, hat die Nebenkosten verloren und oft mehr Schulden als die Immobilie wert ist. Zum Eigenkapital zählen Erspartes, Wertpapiere, Bausparguthaben und Eigenleistung beim Bau. Wer seine Finanzen solide plant, braucht den Notgroschen dabei nicht komplett auf, denn die erste Reparatur kommt bestimmt. Wie wir das Startkapital aufbauen, zeigt der ETF-Sparplan-Rechner.
So rechnet der Baufinanzierungsrechner
Die meisten Baukredite sind Annuitätendarlehen. Die monatliche Rate bleibt während der Zinsbindung gleich: Darlehen mal Sollzins plus anfängliche Tilgung, geteilt durch zwölf. Bei 322.245 Euro Darlehen, 3,9 Prozent Zins und 2 Prozent Tilgung sind das 1.584 Euro im Monat.
Am Anfang besteht die Rate fast nur aus Zinsen. Weil mit jeder Zahlung die Restschuld sinkt, werden die Zinsen kleiner und der Tilgungsanteil wächst automatisch. Das ist derselbe Mechanismus wie beim Zinseszins, nur umgekehrt. Bei kleineren Krediten ohne Grundschuld hilft unser Kreditrechner.
Tilgung: der unterschätzte Hebel
Die Tilgung entscheidet, wie lange wir zahlen und wie viel Zinsen am Ende zusammenkommen. Ein Prozentpunkt mehr kostet im Monat ein paar Hundert Euro, spart aber über die Laufzeit oft einen sechsstelligen Betrag.
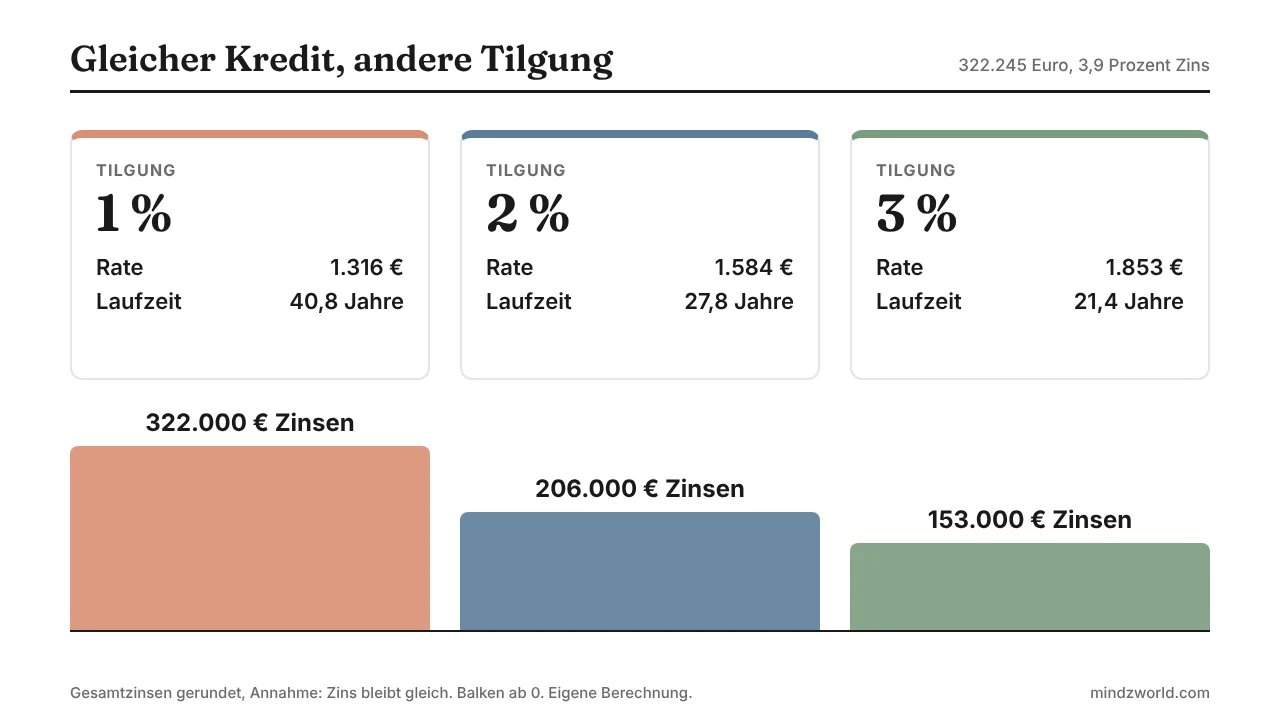
Mit 1 Prozent Tilgung zahlen wir 1.316 Euro im Monat, aber fast 41 Jahre lang und insgesamt rund 322.000 Euro Zinsen, also so viel wie den Kredit selbst. Mit 2 Prozent sind es knapp 28 Jahre und rund 206.000 Euro Zinsen, mit 3 Prozent gut 21 Jahre und rund 153.000 Euro. Verbraucherschützer empfehlen deshalb mindestens 2 Prozent Tilgung. Hilfreich sind außerdem Sondertilgungen von oft 5 Prozent pro Jahr, die viele Banken ohne Aufpreis anbieten.
Zinsbindung und Restschuld
Die Zinsbindung legt fest, wie lange der Zins garantiert ist, üblich sind 10 oder 15 Jahre. Danach bleibt eine Restschuld, für die wir eine Anschlussfinanzierung brauchen. Im Beispiel sind das nach zehn Jahren noch rund 243.600 Euro.
Liegt der Zins dann höher, steigt die Rate. Mit dem Baufinanzierungsrechner können wir das durchspielen, indem wir den Zins testweise um einen Prozentpunkt erhöhen. Längere Zinsbindungen kosten meist etwas mehr Zins, geben aber Planungssicherheit. Wichtig zu wissen: Nach zehn Jahren dürfen wir jeden Kredit mit einer Frist von sechs Monaten kündigen, ohne Vorfälligkeitsentschädigung (Paragraf 489 BGB). Eine Zinsbindung über zehn Jahre bindet also nur die Bank.
Welche Rate können wir uns leisten?
Der Baufinanzierungsrechner zeigt die Rate auch als Anteil vom Netto. Eine verbreitete Faustregel lautet: Die Rate sollte höchstens 35 bis 40 Prozent des Haushaltsnettos betragen. Dazu kommen Rücklagen für Instandhaltung, bei Wohnungen das Hausgeld, bei Häusern grob 1 bis 1,5 Prozent des Kaufpreises pro Jahr.
Johanna und Mats, beide 31, haben zusammen 4.500 Euro netto. Die Rate von 1.584 Euro entspricht 35 Prozent, dazu planen sie 350 Euro Rücklage pro Monat. Mit ihrem Haushaltsbuch haben sie geprüft, dass danach noch genug für Alltag und Sparen bleibt. Wer zur Miete wohnt, vergleicht die Rate am besten mit der Frage, wie viel Miete wir uns leisten können.
Typische Fehler
Nebenkosten vergessen. Wer nur den Kaufpreis finanziert, steht beim Notar plötzlich mit einer Lücke von zehntausenden Euro da.
Zu niedrig tilgen. Eine kleine Rate fühlt sich gut an, kostet aber Jahrzehnte und sehr viel Zins.
Restschuld ignorieren. Die Anschlussfinanzierung ist das größte Risiko, wenn die Zinsen steigen.
Nur eine Bank fragen. Schon 0,3 Prozentpunkte Unterschied machen bei 300.000 Euro über zehn Jahre rund 8.000 Euro aus. Mehrere Angebote lohnen sich immer.
Merksatz
Eigenkapital deckt die Nebenkosten, die Tilgung liegt bei mindestens 2 Prozent, die Rate bleibt unter 35 Prozent vom Netto. Und die Restschuld nach der Zinsbindung haben wir immer im Blick.
Selbsttest
Sieben Fragen zu Nebenkosten, Tilgung und Zinsbindung. Wer fünf schafft, geht gut vorbereitet ins Bankgespräch.
Weiterlesen und Quellen
- Kreditrechner
- Notgroschen
- Brutto-Netto-Rechner 2026
- Alle Rechner und Tools
- Annuitätendarlehen (Wikipedia)
Quellen (geprüft am 12.11.2026): Grunderwerbsteuersätze der Länder, Stand November 2026 (Bremen 5,5 Prozent seit 1. Juli 2025); Dr. Klein: Bauzinsen, Bestzins 10 Jahre 3,93 Prozent am 12.11.2026; Paragraf 656c und 656d BGB (Teilung der Maklerprovision seit 23.12.2020); Paragraf 489 BGB (Kündigungsrecht nach zehn Jahren). Keine Finanzberatung. Das Beispiel Johanna und Mats ist ausgedacht.
Newsletter