Tagesgeld oder Festgeld? Zinsen im November 2026, Einlagensicherung, Realzins und Steuer mit Rechner
4,5 Prozent Zinsen aufs Tagesgeld, so wirbt Ende Oktober 2026 ein Anbieter. Nach drei Monaten fällt der Satz auf 1,1 Prozent. Wer jetzt überlegt, ob Tagesgeld oder Festgeld besser passt, sollte genau diese Zahl kennen.
Unsere These: Die meisten vergleichen nur den höchsten Zins in der Liste. Dabei entscheidet vor allem, wie lange der Zins gilt und was nach Inflation und Steuer übrig bleibt. Wir rechnen beides mit aktuellen Zinsen vom November 2026 durch.
Hinweis: Dieser Artikel ist keine Anlageberatung und keine Steuerberatung. Alle Zinsen sind Momentaufnahmen mit Quelle und Datum, die Beispiele sind Modellrechnungen.
- Kurz erklärt
- Was unterscheidet Tagesgeld und Festgeld?
- So hoch sind die Zinsen im November 2026
- Warum der Lockzins weniger bringt als gedacht
- Wie sicher ist das Geld bei der Bank?
- Der Realzins entscheidet über die Kaufkraft
- Sparerpauschbetrag und Freistellungsauftrag
- Tagesgeld oder Festgeld: Wann passt was?
- Vergleichsrechner Tagesgeld oder Festgeld
- Typische Fehler
- Merksatz
- Selbsttest
- Weiterlesen und Quellen
Kurz erklärt
Tagesgeld ist jederzeit verfügbar, der Zins kann sich aber jederzeit ändern. Festgeld bindet das Geld für eine feste Laufzeit und garantiert dafür den Zins. Bei beiden sind 100.000 Euro pro Person und Bank gesetzlich gesichert. Zinsen bis 1.000 Euro im Jahr bleiben mit Freistellungsauftrag steuerfrei.
Was unterscheidet Tagesgeld und Festgeld?
Der Unterschied liegt in der Bindung. Tagesgeld können wir täglich abheben, Festgeld erst am Ende der Laufzeit. Dafür ist der Festgeldzins für die ganze Laufzeit fest, während die Bank den Tagesgeldzins jederzeit senken darf. Für die Frage Tagesgeld oder Festgeld zählt also zuerst, wann wir das Geld brauchen.
| Tagesgeld | Festgeld | |
|---|---|---|
| Verfügbar | täglich | am Laufzeitende |
| Zins | variabel | fest für die Laufzeit |
| Vorzeitig kündbar | jederzeit | meist nur aus wichtigem Grund |
| Nachzahlen | jederzeit | nicht vorgesehen |
| Einlagensicherung | 100.000 € | 100.000 € |
| Gut für | Notgroschen, kurzfristige Ziele | Geld mit festem Termin |
Vorzeitig an das Festgeld zu kommen, ist laut Finanztip nur in Ausnahmen möglich, etwa bei Tod, Scheidung oder persönlicher Notlage. Dann gibt es oft kaum Zinsen, und die Bank darf Gebühren verlangen (Stand 11/2026).
So hoch sind die Zinsen im November 2026
Bei Tagesgeld oder Festgeld liegt der Abstand derzeit bei rund einem Prozentpunkt zugunsten des Festgelds. Die Spitzenwerte beim Tagesgeld sind fast alle befristete Aktionszinsen. Die Zahlen stammen aus dem Vergleich von Finanztip vom 09.11.2026.
| Angebot | Zins p. a. | gilt |
|---|---|---|
| Tagesgeld mit Aktionszins, Spitze | 3,75 bis 4,1 % | 3 bis 6 Monate |
| Tagesgeld ohne Befristung, Spitze | 2,3 bis 2,51 % | bis auf Weiteres |
| Festgeld 12 Monate, Spitze | 3,40 bis 3,50 % | fest |
| Festgeld 24 Monate, Spitze | 3,40 bis 3,50 % | fest |
| Festgeld 36 Monate, Spitze | 3,55 bis 3,58 % | fest |
Der Durchschnitt liegt deutlich tiefer. Der Biallo-Index meldete am 29.10.2026 für Tagesgeld 1,84 Prozent und für zwölf Monate Festgeld 2,34 Prozent. Der Grund für den Anstieg seit Jahresbeginn: Die EZB hat den Einlagensatz im September 2026 auf 2,50 Prozent angehoben (Biallo, 29.10.2026). Viele Ökonomen erwarten im Dezember einen weiteren Schritt.
Warum der Lockzins weniger bringt als gedacht
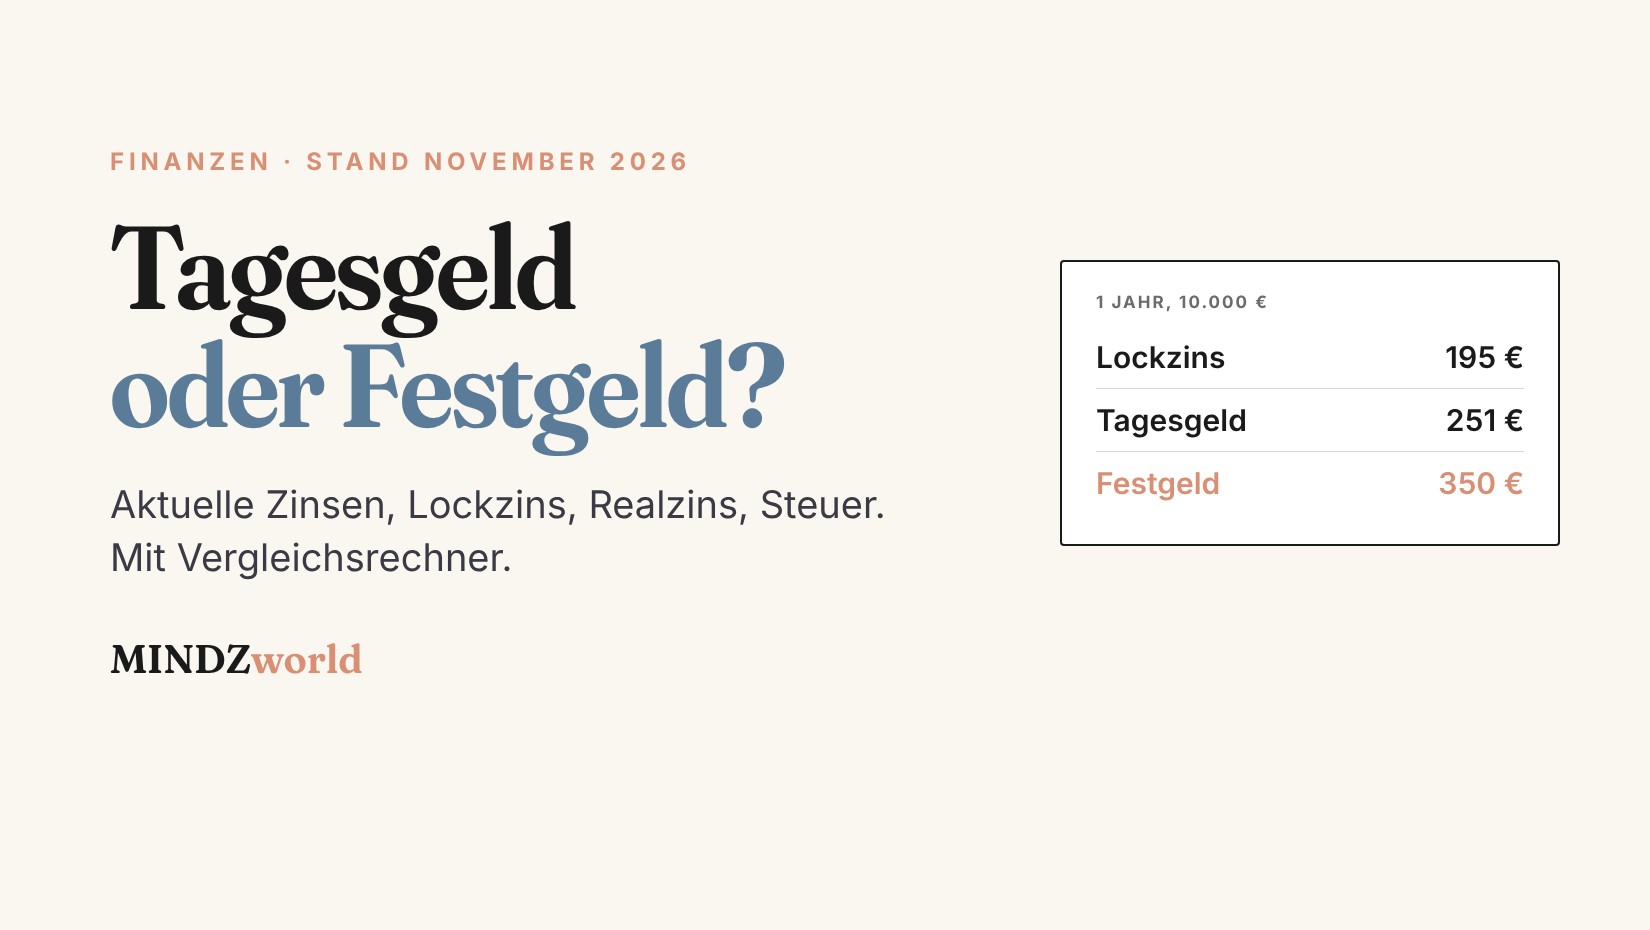
Ein Aktionszins gilt nur für einen kurzen Zeitraum, meist nur für Neukunden. Danach fällt er auf den Standardzins. Wir rechnen mit 10.000 Euro und dem Angebot vom Anfang: drei Monate 4,5 Prozent, danach 1,1 Prozent.
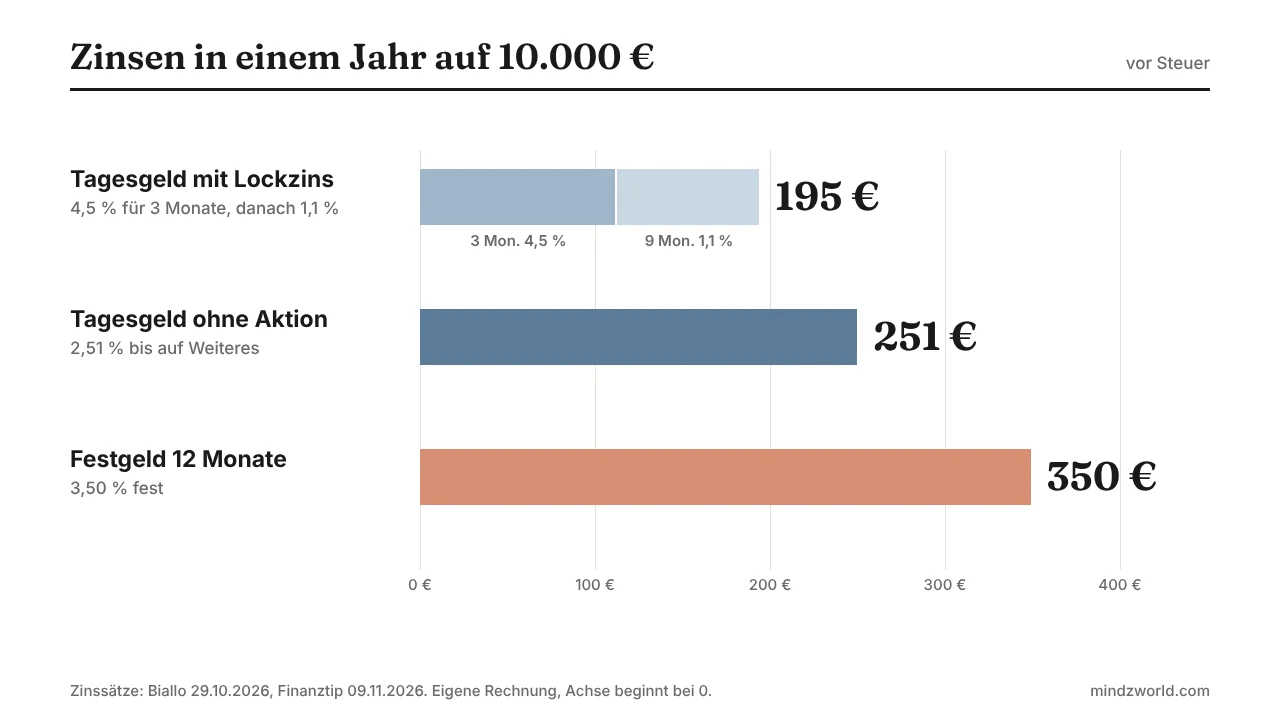
Ein Konto ohne Aktion mit 2,51 Prozent bringt 251 Euro, ein Jahresfestgeld mit 3,50 Prozent 350 Euro. Wer den Lockzins nutzt, muss rechtzeitig wechseln. Beim Vergleich Tagesgeld oder Festgeld zählt deshalb der Jahreszins, nicht der Werbezins. Ehrlich gesagt lohnt sich das Hinterherlaufen bei kleinen Beträgen kaum: Bei 5.000 Euro bringen drei Monate mit 4,1 statt 2,51 Prozent gerade 19,88 Euro mehr.
Wie sicher ist das Geld bei der Bank?
Bei Tagesgeld und Festgeld sind pro Person und Bank 100.000 Euro gesetzlich geschützt. Das regelt in Deutschland das Einlagensicherungsgesetz in § 8. Nach Lebensereignissen wie einem Hausverkauf sind für sechs Monate bis zu 500.000 Euro gesichert. Im Ernstfall muss die Entschädigung innerhalb von sieben Arbeitstagen fließen (§ 14 EinSiG).
Bei ausländischen Banken springt die Einlagensicherung des Heimatlandes ein, in der EU ebenfalls bis 100.000 Euro. Finanztip empfiehlt nur Banken aus wirtschaftlich starken Ländern. Wer mehr als 100.000 Euro anlegt, verteilt das Geld besser auf mehrere Banken.
Der Realzins entscheidet über die Kaufkraft
Der Realzins ist der Zins nach Abzug der Inflation. Er sagt, ob wir uns am Ende mehr kaufen können. Die Inflationsrate in Deutschland lag im Oktober 2026 laut erster Schätzung bei 2,8 Prozent (Destatis, 30.10.2026). Was Inflation genau misst, erklärt unser Artikel Inflation erklärt.
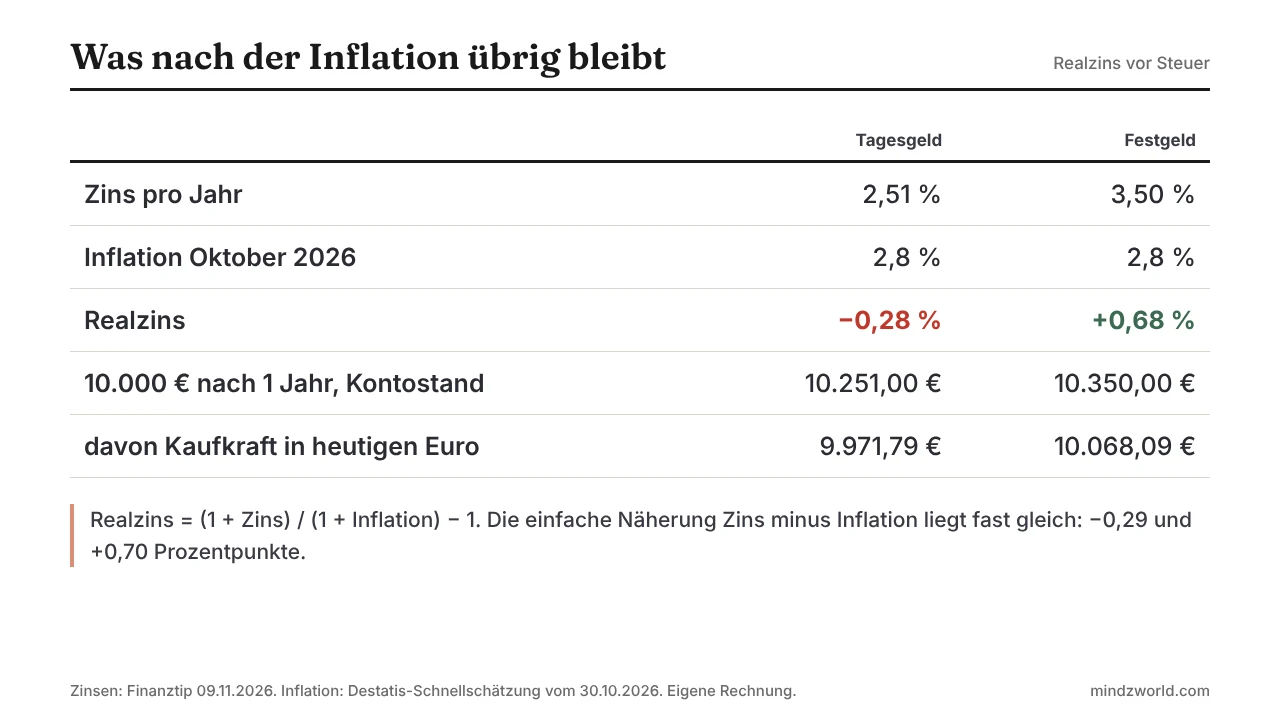
Bei der Frage Tagesgeld oder Festgeld heißt das: Das Tagesgeld verliert bei diesen Werten leicht an Kaufkraft, obwohl der Kontostand wächst. Es zeigt, dass Tagesgeld ein Parkplatz ist und kein Vermögensaufbau.
Sparerpauschbetrag und Freistellungsauftrag
Zinsen sind Kapitalerträge. Bis 1.000 Euro im Jahr bleiben sie steuerfrei, bei Verheirateten bis 2.000 Euro. Dieser Sparerpauschbetrag gilt seit 2023 (§ 20 Abs. 9 EStG, VLH, 16.02.2026). Damit die Bank ihn berücksichtigt, braucht sie einen Freistellungsauftrag.
Ohne Freistellungsauftrag behält eine deutsche Bank ab dem ersten Euro 25 Prozent Abgeltungsteuer plus Solidaritätszuschlag ein, zusammen 26,375 Prozent, dazu gegebenenfalls Kirchensteuer. Wer bei 40.000 Euro 3,5 Prozent bekommt, hat 1.400 Euro Zinsen. Davon sind 400 Euro steuerpflichtig, das kostet 105,50 Euro. Der Freistellungsauftrag lässt sich auf mehrere Banken aufteilen, die Summe darf 1.000 Euro aber nicht übersteigen. Ausländische Banken ohne deutsche Niederlassung führen meist keine Steuer ab. Dann gehören die Zinsen in die Steuererklärung.
Tagesgeld oder Festgeld: Wann passt was?
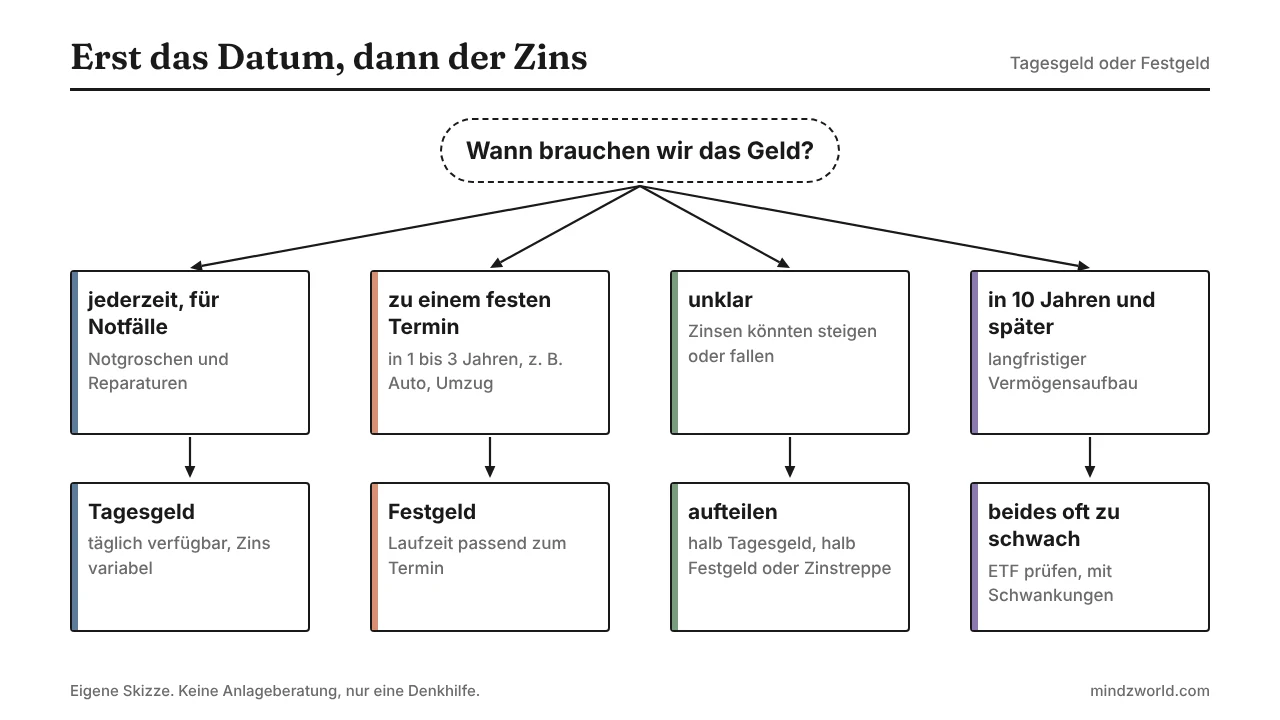
Die Antwort hängt am Datum, an dem wir das Geld brauchen. Was jederzeit greifbar sein muss, gehört aufs Tagesgeld. Was erst in ein bis drei Jahren gebraucht wird, kann ins Festgeld. Für die Frage Tagesgeld oder Festgeld gibt es also selten ein Entweder-oder.
Nehmen wir Merle, 26, ausgedacht. Sie hat 12.000 Euro gespart. 4.000 Euro sind ihr Notgroschen für drei Monatsausgaben, wie im Artikel Notgroschen beschrieben. Die bleiben auf dem Tagesgeld. Die restlichen 8.000 Euro braucht sie in zwei Jahren für ein Auto. Bei 3,50 Prozent Festgeld werden daraus 8.569,80 Euro. Ihre Zinsen liegen unter 1.000 Euro im Jahr, mit Freistellungsauftrag zahlt sie keine Steuer.
Wer unsicher ist, wie sich die Zinsen entwickeln, kann teilen. Finanztip schlägt vor, die Hälfte aufs Tagesgeld und die Hälfte in dreijähriges Festgeld zu legen. Eine Zinstreppe, also mehrere Festgelder mit gestaffelten Laufzeiten, hilft bei steigenden Zinsen. Für Geld, das zehn Jahre und länger liegen kann, sind beide Varianten meist zu schwach. Dort lohnt ein Blick auf ETFs für Anfänger, mit höheren Schwankungen.
Vergleichsrechner Tagesgeld oder Festgeld
Der Rechner vergleicht Tagesgeld oder Festgeld für denselben Betrag. Er zieht die Steuer über dem Sparerpauschbetrag ab und rechnet den Endbetrag in heutige Kaufkraft um. Startwerte: Spitzenzinsen ohne Aktion vom 09.11.2026 und die Inflation vom Oktober.
Zinsen in Prozent pro Jahr. Der Rechner nimmt an, dass beide Zinsen über die ganze Laufzeit gleich bleiben und die Zinsen jährlich gutgeschrieben werden.
| nach der Laufzeit | Tagesgeld | Festgeld |
|---|
Modellrechnung, keine Anlage- oder Steuerberatung. Steuer: 26,375 % (Abgeltungsteuer plus Soli) auf Zinsen über dem Freibetrag, ohne Kirchensteuer. Der Freibetrag gilt für alle Kapitalerträge zusammen. Echte Tagesgeldzinsen schwanken, Festgeld zahlt Zinsen je nach Bank auch erst am Ende. Realwert = Endbetrag / (1 + Inflation) hoch Laufzeit. Eingaben bleiben im Browser.
Ein Test: die Laufzeit auf fünf Jahre stellen und den Tagesgeldzins auf den Biallo-Durchschnitt von 1,84 Prozent setzen. Wie stark Zinseszins über lange Zeit wirkt, zeigt der Zinseszins-Rechner.
Den Notgroschen und das Festgeld richtig planen
Im Finanz-Kit „Geld im Griff“ legen wir in einer Tabelle fest, wie viel aufs Tagesgeld gehört, wie viel ins Festgeld kann und was übrig bleibt, Monat für Monat. Dazu Budgetvorlage und Sparplan. 9,99 Euro als PDF.
Typische Fehler bei der Wahl Tagesgeld oder Festgeld
Nur den Spitzenzins vergleichen
Ein Aktionszins für drei Monate sagt wenig über das ganze Jahr. Immer nachsehen, wie lange er gilt und was danach kommt.
Den Notgroschen ins Festgeld legen
Kommt die Autoreparatur vor dem Laufzeitende, ist das Geld blockiert. Reserven für Notfälle gehören aufs Tagesgeld.
Den Freistellungsauftrag vergessen
Dann zieht die Bank Steuer ab, obwohl sie gar nicht fällig wäre.
Mehr als 100.000 Euro bei einer Bank
Alles darüber ist nicht gesetzlich gesichert. Bei größeren Summen auf mehrere Banken verteilen.
Merksatz
Tagesgeld oder Festgeld entscheidet sich am Datum, nicht am Zins. Notgroschen aufs Tagesgeld, Geld mit festem Termin ins Festgeld, beides bis 100.000 Euro pro Bank. Den Zins immer mit der Inflation vergleichen und den Freistellungsauftrag stellen.
Heute Abend: im Onlinebanking nachsehen, welcher Zins gerade wirklich aufs Tagesgeld gezahlt wird und ob ein Freistellungsauftrag hinterlegt ist. Danach die eigenen Zahlen in den Rechner tippen.
Selbsttest
Wer fünf von sieben Fragen richtig hat, kann die Frage Tagesgeld oder Festgeld für sich selbst beantworten.
Weiterlesen und Quellen
- Notgroschen: wie viel Reserve sinnvoll ist
- Inflation erklärt
- Zinseszins-Rechner
- Budget aufteilen mit der 50-30-20-Regel
- ETF für Anfänger
- Einlagensicherung (Wikipedia)
Quellen (geprüft am 10.11.2026): Finanztip, Tagesgeld-Vergleich, aktualisiert 09.11.2026 (Aktionszinsen 3,75 bis 4,1 % für 3 bis 6 Monate, unbefristet bis 2,51 %); Finanztip, Festgeld-Vergleich, Stand 11/2026 (12 Monate bis 3,50 %, 24 Monate bis 3,50 %, 36 Monate bis 3,58 %, Kündigung, Steuer, Aufteilung); Biallo, EZB hält Leitzins konstant, 29.10.2026 (Einlagensatz 2,50 %, Biallo-Index Tagesgeld 1,84 %, Festgeld 12 Monate 2,34 %, Aktionsbeispiel 4,50 % für drei Monate, danach 1,10 %); Statistisches Bundesamt, Pressemitteilung vom 30.10.2026 (Inflationsrate Oktober 2026 voraussichtlich 2,8 %); Einlagensicherungsgesetz §§ 8 und 14, gesetze-im-internet.de; § 20 Abs. 9 EStG und VLH, Sparer-Pauschbetrag, 16.02.2026. Alle Beispiele sind Modellrechnungen, keine Anlage- oder Steuerberatung.
Newsletter