Vermögenswirksame Leistungen 2026: Sparzulage, Anlageformen und Rechner
Auf Tjarks erster Lohnabrechnung steht eine Zeile, die er nicht versteht: „VL AG-Anteil 13,29“. Das sind vermögenswirksame Leistungen, Geld vom Arbeitgeber, das nur in einen Sparvertrag fließen darf. Tjark, 19, hat dafür nie einen Vertrag abgeschlossen. Also verfällt es jeden Monat.
Unsere These: Die meisten Azubis halten die 13 Euro für Kleingeld. Dabei holt erst ein kleiner eigener Anteil die staatliche Arbeitnehmer-Sparzulage voll ab. Mit 20 Euro mehr im Monat steigt die Zulage in unserer Rechnung von 191 auf 479 Euro. Wir zeigen, wer zahlt, welche Anlageform was bringt, welche Grenzen 2026 gelten und einen VL Rechner. Weitere Rechner stehen in der Übersicht aller Tools.
Hinweis: Keine Anlage-, Steuer- oder Finanzberatung. Alle Renditen im Artikel sind Annahmen für Modellrechnungen, keine Prognose. Fonds können Verluste machen. Zahlen mit Quelle, geprüft am 10.11.2026. Tjark ist ein ausgedachtes Beispiel.
- Kurz erklärt
- Was vermögenswirksame Leistungen eigentlich sind
- Wer zahlt vermögenswirksame Leistungen und wie viel?
- Banksparplan, Fondssparplan oder Bausparvertrag?
- Arbeitnehmer-Sparzulage 2026: Grenzen und Antrag
- Tjarks Rechnung: vier Wege, sehr verschiedene Ergebnisse
- VL Rechner: der eigene Fall
- Typische Fehler bei vermögenswirksamen Leistungen
- Merksatz
- Selbsttest
- Weiterlesen und Quellen
Kurz erklärt
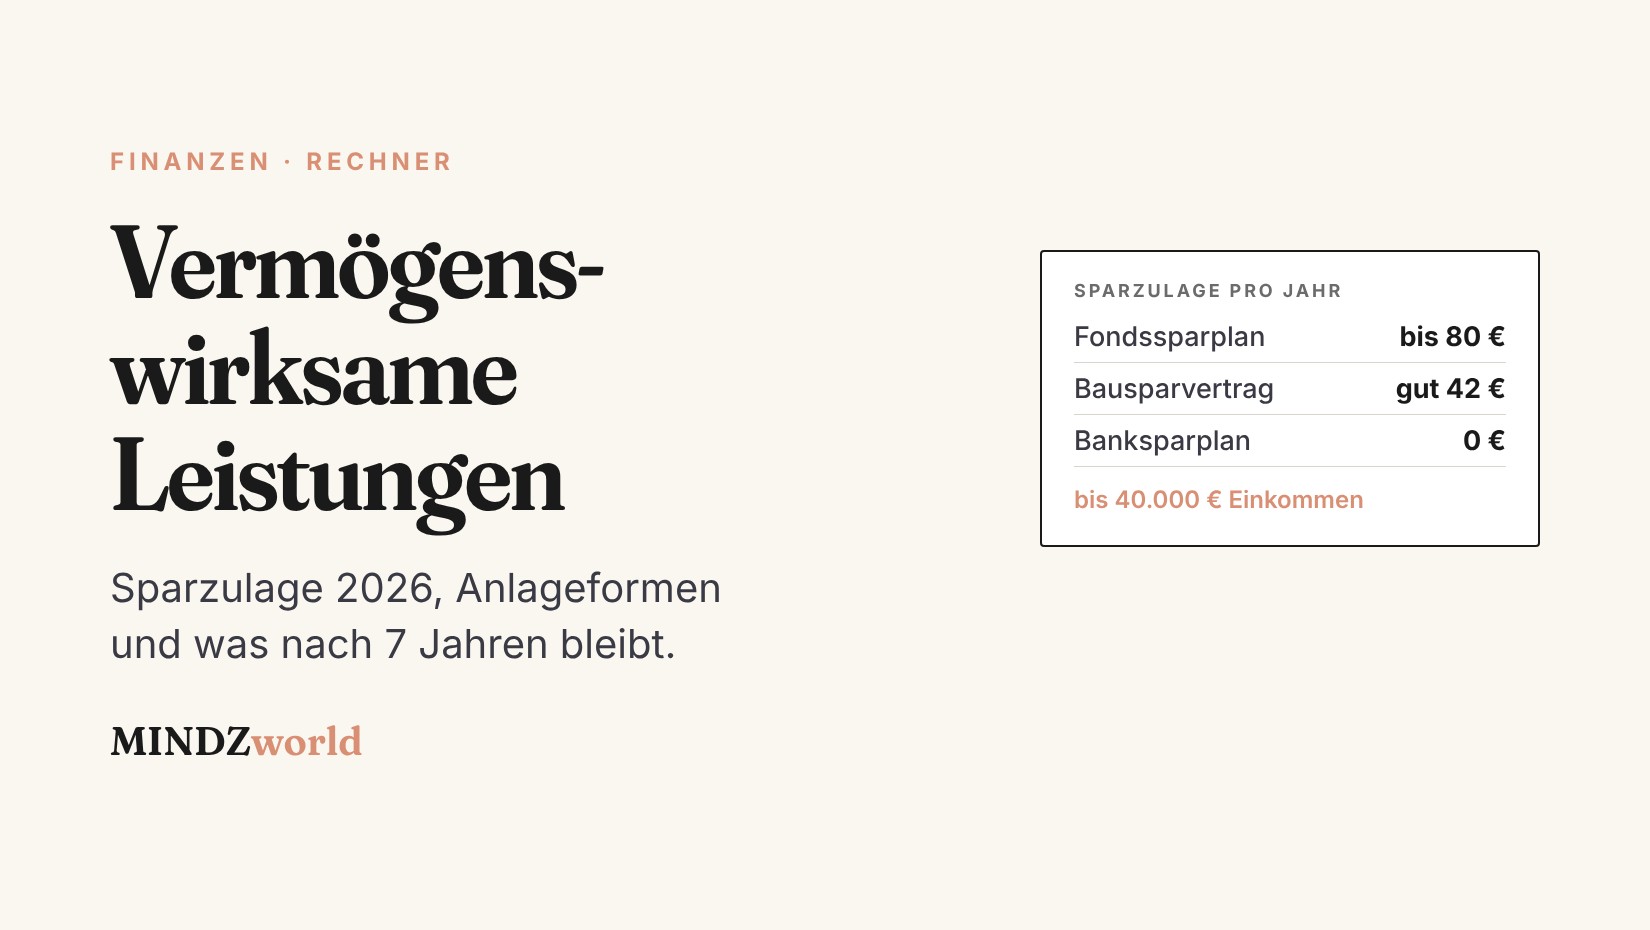
Vermögenswirksame Leistungen sind ein Zuschuss des Arbeitgebers von meist 6 bis 40 Euro im Monat. Er fließt direkt in einen Sparvertrag, etwa einen Fondssparplan oder Bausparvertrag. Wer höchstens 40.000 Euro zu versteuerndes Einkommen hat, bekommt dazu die Arbeitnehmer-Sparzulage: bis zu 80 Euro im Jahr beim Fondssparplan, rund 43 Euro beim Bausparen. Die Verträge laufen meist sieben Jahre.
Was vermögenswirksame Leistungen eigentlich sind
Ein Teil vom Lohn, der nicht auf dem Girokonto landet. Der Arbeitgeber überweist ihn direkt an eine Bank, Fondsgesellschaft oder Bausparkasse. Grundlage ist das Fünfte Vermögensbildungsgesetz, kurz VermBG. Bar auszahlen lässt sich das Geld nicht.
Gefördert werden vier Wege: Fondssparplan, Bausparvertrag, die Tilgung eines Kredits für die selbst genutzte Immobilie und der Banksparplan. Nur der Banksparplan bekommt keine Sparzulage. Laut Finanztip laufen Sparpläne in der Regel sieben Jahre, sechs Jahre Einzahlung und ein Ruhejahr. Beim geförderten Bausparvertrag sind es sieben Jahre Einzahlung.
Wichtig für die Erwartung: Vermögenswirksame Leistungen sind steuer- und sozialabgabenpflichtig. Von 13,29 Euro bleiben bei einem Azubi mit rund 21 Prozent Sozialabgaben netto etwa 10,50 Euro Mehrwert.
Wer zahlt vermögenswirksame Leistungen und wie viel?
Das regelt meistens der Tarifvertrag, manchmal der Arbeitsvertrag oder eine Betriebsvereinbarung. Ein gesetzliches Recht auf einen Zuschuss gibt es nicht. Laut Verbraucherzentrale sehen Tarifverträge meist zwischen 6 und 40 Euro im Monat vor. Nach oben gedeckelt ist der Betrag nicht.
Für Azubis gibt es oft eigene Regeln. Bei den Ländern zahlt § 15 TVA-L BBiG Auszubildenden 13,29 Euro im Monat. In der Metall- und Elektroindustrie heißt das Geld laut IG Metall Jugend altersvorsorgewirksame Leistungen und fließt in die Altersvorsorge. Wer unsicher ist, fragt die Personalabteilung oder die Jugend- und Auszubildendenvertretung.
Ohne Zuschuss geht es trotzdem. Beschäftigte können verlangen, dass der Arbeitgeber einen Teil ihres Lohns vermögenswirksam anlegt. Dann zahlen sie selbst, die Sparzulage gibt es aber genauso. Entscheidend ist, dass das Geld über den Arbeitgeber fließt. Eine eigene Überweisung auf den Vertrag wird nicht gefördert.
Banksparplan, Fondssparplan oder Bausparvertrag?
Das hängt vor allem davon ab, wie viel Schwankung wir aushalten. Der Fondssparplan hat die höchste Zulage und die größten Chancen, aber auch Verlustrisiko. Banksparplan und Bausparvertrag sind planbar, bringen aber wenig Zinsen.
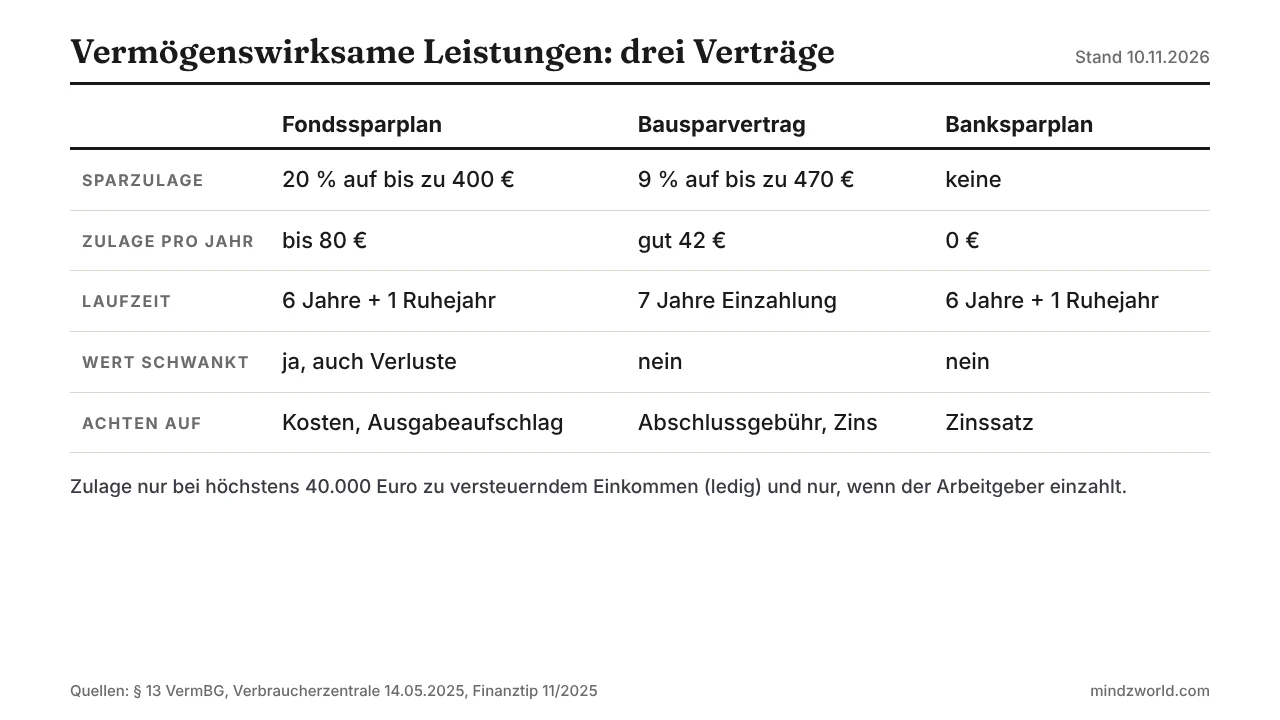
Die Verbraucherzentrale hält Bausparverträge wegen Kosten und niedriger Guthabenzinsen oft für unrentabel. Sinnvoll seien sie bei kleinem Bausparvertrag, der zur Sparrate passt, und Anspruch auf Förderung. Der Banksparplan hat Einlagensicherung und keine Abschlusskosten, aber keine Zulage. Wer Schwankungen aushält, kann einen günstigen ETF-Sparplan nehmen. Wie ETFs funktionieren, erklärt unser Artikel ETF für Anfänger.
Ehrlich gesagt bringt der Fondssparplan wenig, wenn der Anbieter hohe Ausgabeaufschläge verlangt. Ein Aufschlag von 5 Prozent kostet bei 400 Euro im Jahr 20 Euro, ein Viertel der Zulage. Vor dem Abschluss prüfen wir deshalb Kosten und ob der Anbieter die Sparzulage überhaupt unterstützt.
Arbeitnehmer-Sparzulage 2026: Grenzen und Antrag
Beim Fondssparplan legt der Staat 20 Prozent auf höchstens 400 Euro im Jahr drauf, also bis zu 80 Euro. Beim Bausparen sind es 9 Prozent auf höchstens 470 Euro, gut 42 Euro, meist als 43 Euro angegeben. Beides lässt sich kombinieren, zusammen bis zu 123 Euro im Jahr.
Die Einkommensgrenze hat sich 2024 verdoppelt. Seit dem Zukunftsfinanzierungsgesetz gilt für beide Anlageformen ein zu versteuerndes Einkommen von höchstens 40.000 Euro, bei Zusammenveranlagung 80.000 Euro. Vorher lag sie bei 20.000 Euro für Fonds und 17.900 Euro fürs Bausparen. Laut Finanztip und Bundesfinanzministerium haben dadurch rund 17,3 Millionen Menschen mehr Anspruch. Für 2026 gelten weiter die 40.000 Euro.
Azubis liegen fast immer weit darunter. Die Zulage kommt aber nicht automatisch. Der Anbieter meldet die Einzahlungen, beantragt wird die Zulage jedes Jahr mit der Steuererklärung über die Anlage VL. Das geht laut smartsteuer bis zu vier Jahre rückwirkend. Ausgezahlt wird alles auf einmal, wenn die Sperrfrist endet. Wer vorher kündigt, verliert die Zulage in der Regel.
Nach den sieben Jahren weitersparen
Die VL sind oft der erste Sparplan überhaupt. Das Workbook „Der erste Sparplan“ erklärt ETFs von Grund auf, zeigt, wie wir klein anfangen und im Crash ruhig bleiben. Mit Planer und Excel-Sparplan-Rechner, 9,99 Euro als PDF.
Tjarks Rechnung: vier Wege, sehr verschiedene Ergebnisse
Tjark lernt bei einer Landesbehörde und bekommt 13,29 Euro VL. Er legt 20 Euro eigenes Geld dazu, zusammen 33,29 Euro. Das sind 399,48 Euro im Jahr, fast genau die geförderten 400 Euro. Die Renditen unten sind unsere Annahmen, keine Zusage.
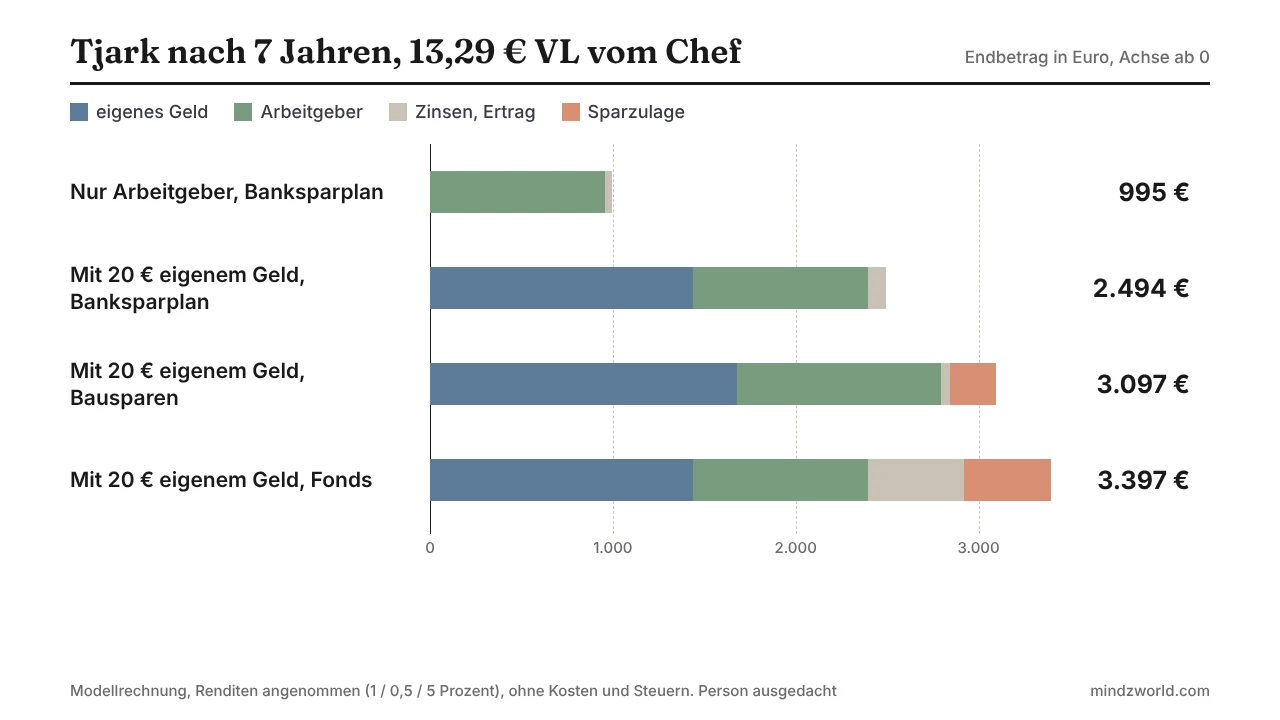
Nur der Arbeitgeberanteil im Banksparplan ergibt nach sieben Jahren 995 Euro. Mit eigenem Anteil im Banksparplan sind es 2.494 Euro, ohne Zulage. Der Bausparvertrag kommt auf 3.097 Euro, weil Tjark sieben statt sechs Jahre einzahlt und 252 Euro Zulage bekommt.
Im Fondssparplan mit 5 Prozent stehen am Ende 3.397 Euro. Davon hat Tjark 1.440 Euro selbst eingezahlt, 957 Euro kommen vom Arbeitgeber, 479 Euro vom Staat. Die Kehrseite gehört dazu: Bei minus 3 Prozent pro Jahr wären es nur rund 2.600 Euro. Auch dann liegt er dank Zulage noch über dem Banksparplan, eine Garantie ist das aber nicht.
Und nach der Ausbildung? Der Vertrag läuft einfach weiter. Nach der Übernahme gilt oft ein anderer Tarifvertrag, und die vermögenswirksamen Leistungen steigen. Beim neuen Arbeitgeber reicht es, ihm den bestehenden Vertrag zu melden. Erst wenn das zu versteuernde Einkommen über 40.000 Euro wächst, fällt die Zulage weg. Vermögenswirksame Leistungen vom Chef gibt es dann trotzdem.
VL Rechner: der eigene Fall
Der VL Rechner zeigt, was vermögenswirksame Leistungen nach sieben Jahren ergeben. Beim Wechsel der Anlageform setzt er eine typische Rendite ein, die sich ändern lässt. Kosten und Steuern rechnet er nicht.
Modellrechnung mit angenommener Rendite, keine Prognose. Voreingestellt ist Tjarks Fall.
Keine Anlage- oder Steuerberatung. Sparplan: 6 Jahre Einzahlung plus 1 Ruhejahr, Bausparvertrag: 7 Jahre Einzahlung. Zinsen monatlich, ohne Kosten und Steuern. Sparzulage nach § 13 VermBG: 20 Prozent auf bis zu 400 Euro (Fonds), 9 Prozent auf bis zu 470 Euro (Bausparen) pro Jahr, Auszahlung nach der Sperrfrist. Fonds können auch Verluste machen. Stand 10.11.2026. Eingaben bleiben im Browser.
Wer wissen will, wie der Zinseszins über längere Zeit wirkt, findet das im Zinseszins-Rechner. Wie viel vom Azubi-Gehalt netto für einen Sparplan übrig ist, zeigt Brutto Netto Azubi.
Typische Fehler bei vermögenswirksamen Leistungen
Gar keinen Vertrag abschließen
Ohne Vertrag zahlt der Arbeitgeber keine vermögenswirksamen Leistungen aus, auch nicht bar. Bei 13,29 Euro sind das in drei Ausbildungsjahren 478 Euro, die einfach liegen bleiben.
Die Steuererklärung weglassen
Viele Azubis müssen keine Steuererklärung machen. Ohne sie gibt es aber keine Arbeitnehmer-Sparzulage. Oft kommt dabei sogar Lohnsteuer zurück.
Selbst auf den Vertrag überweisen
Gefördert wird nur, was der Arbeitgeber überweist. Den eigenen Anteil lassen wir deshalb über die Lohnabrechnung laufen.
VL mit Notgroschen verwechseln
Das Geld ist sieben Jahre gebunden. Für Waschmaschine oder Autoreparatur braucht es einen Notgroschen auf dem Tagesgeldkonto.
Merksatz
Vermögenswirksame Leistungen sind Geld, das ohne Vertrag verfällt. Mit eigenem Anteil bis 400 Euro im Jahr im Fondssparplan holt die Arbeitnehmer-Sparzulage am meisten heraus. Beantragt wird sie jedes Jahr mit der Steuererklärung.
Heute Abend: die Lohnabrechnung nach einer VL-Zeile durchsuchen. Steht dort nichts, morgen in der Personalabteilung fragen, was der Tarif vorsieht.
Selbsttest
Sieben Fragen. Wer fünf richtig hat, lässt kein VL-Geld mehr liegen.
Weiterlesen und Quellen
- ETF für Anfänger
- Zinseszins-Rechner
- Sparquote berechnen
- Ausbildungsvergütung 2026
- Brutto Netto Azubi
- Notgroschen aufbauen
- Alle kostenlosen Rechner und Selbsttests
- Vermögenswirksame Leistungen (Wikipedia)
Quellen (Stand 10.11.2026): Fünftes Vermögensbildungsgesetz, § 13 (Sparzulage); Verbraucherzentrale, „Vermögenswirksame Leistungen: Verschenken Sie kein Geld!“ (Stand 14.05.2025); Finanztip, Ratgeber vermögenswirksame Leistungen (Stand 05.11.2025) und Pressemitteilung vom 20.12.2023 zu 17,3 Millionen neuen Berechtigten; Haufe, Höhe der Arbeitnehmer-Sparzulage und Einkommensgrenzen; Lohnsteuer kompakt vom 26.12.2023 zu den alten und neuen Grenzen; smartsteuer, Stand 16.12.2025 (Antragsfrist); § 15 TVA-L BBiG; IG Metall Jugend zu AVWL. Renditen sind Annahmen. Keine Anlage-, Steuer- oder Finanzberatung.
Newsletter