Haushaltsbuch online: kostenlose Vorlage mit Rechner
Ein Haushaltsbuch zeigt schwarz auf weiß, wohin unser Geld jeden Monat fließt. Viele merken erst beim Aufschreiben, dass Abos, Lieferdienste und Kleinkram mehr kosten als gedacht, und dass am Monatsende deshalb nichts übrig bleibt.
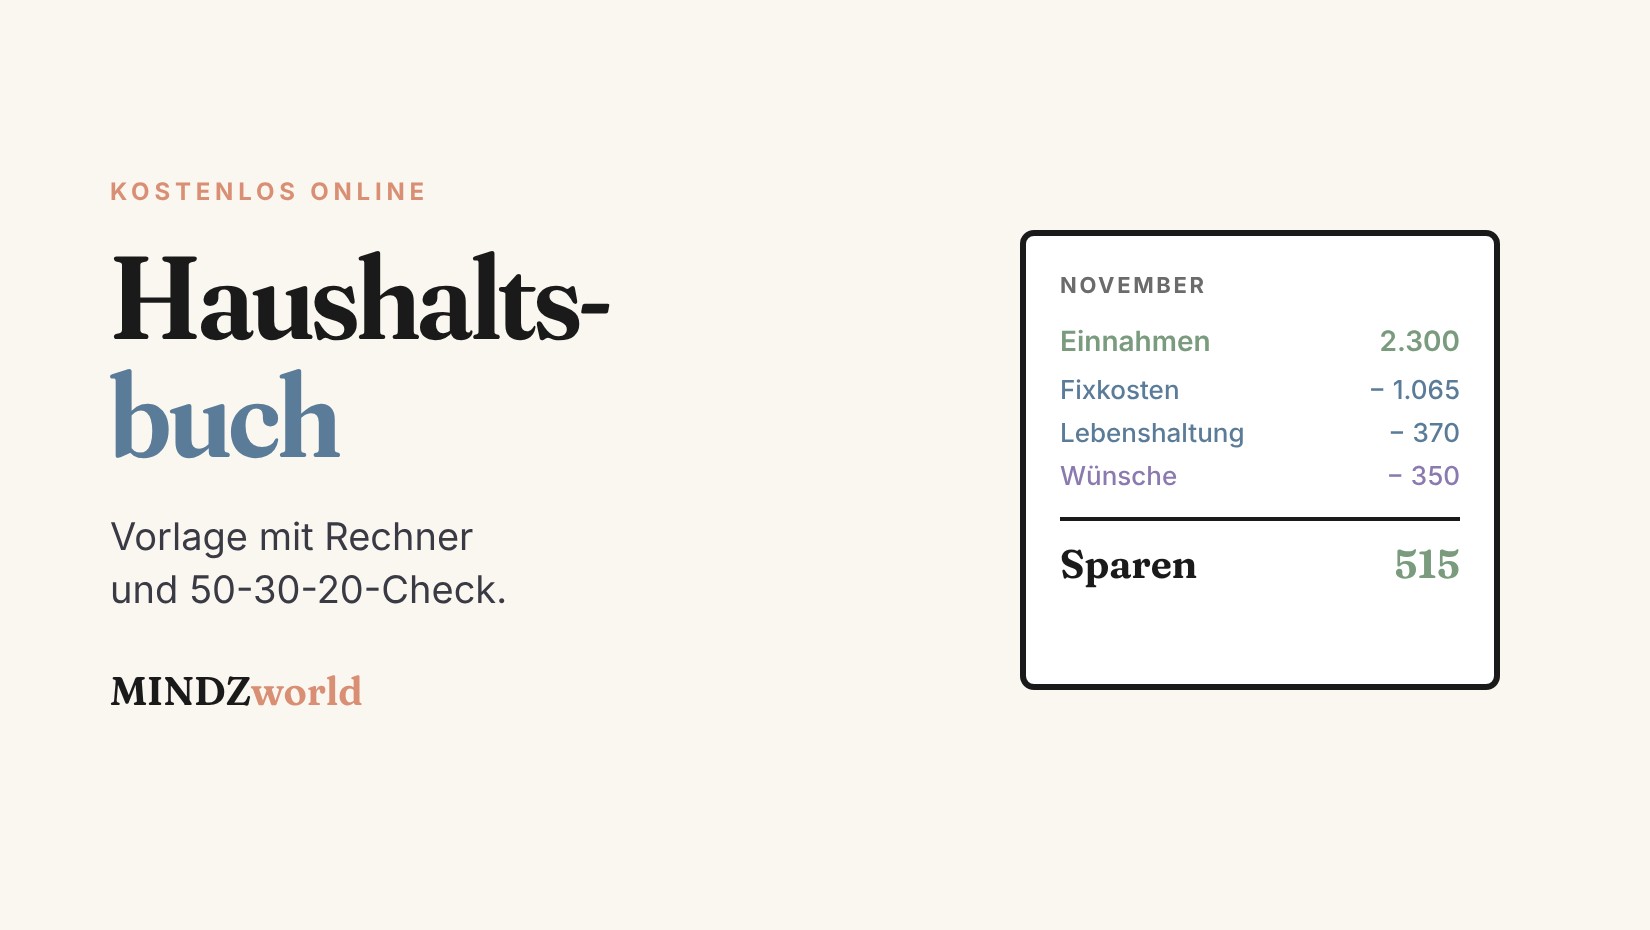
Unser Haushaltsbuch online rechnet sofort mit: Einnahmen, Ausgaben, Sparquote und den Vergleich mit der 50-30-20-Regel. Darunter erklären wir, wie wir ein Haushaltsbuch führen, welche Kategorien sinnvoll sind, was andere Haushalte im Schnitt ausgeben und wo sich Sparen am meisten lohnt.
- Kurz erklärt
- Haushaltsbuch online: Vorlage mit Rechner
- Warum ein Haushaltsbuch so viel bringt
- Haushaltsbuch führen: So starten wir
- Welche Kategorien ins Haushaltsbuch gehören
- Die 50-30-20-Regel als Richtwert
- Wo sich Sparen am meisten lohnt
- App, Tabelle oder Papier?
- Typische Fehler
- Merksatz
- Selbsttest
- Weiterlesen und Quellen
Kurz erklärt
Ein Haushaltsbuch listet alle Einnahmen und Ausgaben eines Monats. Wir trennen Fixkosten, Lebenshaltung, Wünsche und Sparen. Die Basis sind die Kontoauszüge der letzten drei Monate. Als Richtwert dient die 50-30-20-Regel: höchstens die Hälfte für den Bedarf, 30 Prozent für Wünsche, 20 Prozent zum Sparen. Den größten Effekt haben Fixkosten, weil eine Kündigung jeden Monat wirkt.
Haushaltsbuch online: Vorlage mit Rechner
Im Haushaltsbuch tragen wir die monatlichen Beträge ein. Jährliche Kosten wie Versicherungen oder den Rundfunkbeitrag teilen wir durch zwölf. Posten lassen sich umbenennen, löschen oder ergänzen. Die Eingaben bleiben nur im eigenen Browser gespeichert, beim nächsten Besuch sind sie wieder da.
Bedarf sind Fixkosten und Lebenshaltung, Wünsche alles Verzichtbare, Sparen sind Sparplan und Rücklagen plus was am Monatsende übrig bleibt. Der schwarze Strich zeigt die 50-30-20-Regel. Die Werte bleiben nur in diesem Browser gespeichert, nichts wird übertragen.
Warum ein Haushaltsbuch so viel bringt
Unser Gehirn schätzt kleine, regelmäßige Ausgaben schlecht ein. Ein Streamingdienst für 13 Euro fühlt sich nach wenig an, drei davon sind im Jahr fast 470 Euro. Ein Haushaltsbuch macht solche Summen sichtbar, ohne dass wir uns etwas verbieten müssen. Es ist der einfachste Einstieg, um die eigenen Finanzen in den Griff zu bekommen.
Dazu kommt ein Effekt, den die Verhaltensforschung oft beschreibt: Was wir messen, verändert sich. Wer seine Ausgaben aufschreibt, gibt meist schon im ersten Monat bewusster aus, ganz ohne Sparplan. Und wer weiß, was übrig bleibt, kann gezielt einen Notgroschen aufbauen statt am Monatsende zu hoffen.
Haushaltsbuch führen: So starten wir
Schritt eins: Kontoauszüge sichten. Wir nehmen die letzten drei Monate, weil ein einzelner Monat oft Ausreißer hat. Jede Abbuchung bekommt eine Kategorie.
Schritt zwei: Fixkosten zuerst. Miete, Strom, Versicherungen, Verträge und Abos ändern sich selten. Einmal sauber eingetragen, stimmt dieser Teil monatelang.
Schritt drei: variable Ausgaben schätzen und prüfen. Lebensmittel, Ausgehen und Kleidung schwanken. Wir nehmen den Durchschnitt der drei Monate und kontrollieren nach vier Wochen, ob er stimmt.
Schritt vier: einmal pro Woche aktualisieren. Zehn Minuten am Sonntag reichen. Wer täglich jeden Bon einträgt, hält das selten länger als ein paar Wochen durch.
Paulina, 23, Erzieherin, hat so festgestellt, dass sie jeden Monat rund 90 Euro für Lieferdienste und Coffee-to-go ausgibt. Sie hat sich kein Verbot gesetzt, sondern ein festes Budget von 40 Euro. Die Differenz läuft jetzt per Dauerauftrag in ihren Notgroschen.
Welche Kategorien ins Haushaltsbuch gehören
Zu viele Kategorien machen alles unübersichtlich, zu wenige verraten nichts. Bewährt haben sich vier Gruppen mit je drei bis sechs Posten: Fixkosten, Lebenshaltung, Wünsche und Sparen. Wie das im Durchschnitt aussieht, zeigt die Statistik.
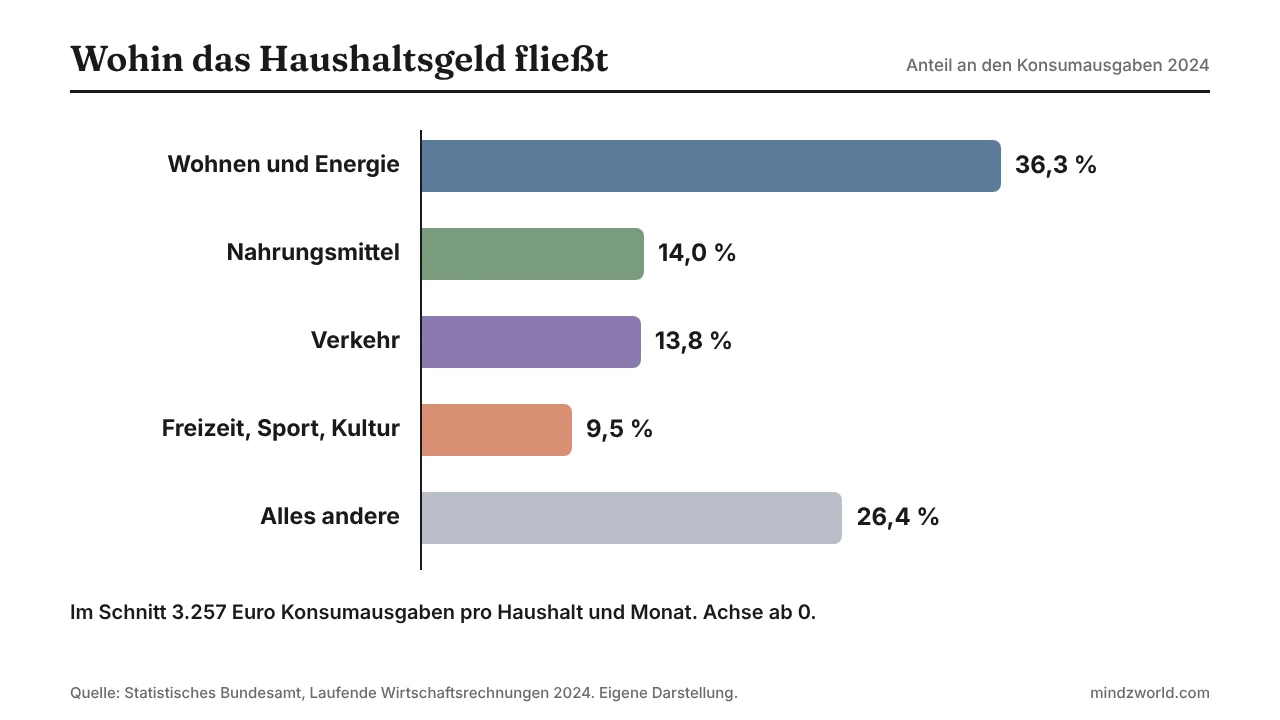
Laut Statistischem Bundesamt gaben private Haushalte 2024 im Schnitt 3.257 Euro im Monat für Konsum aus. Mit 36,3 Prozent ging der größte Teil in Wohnen und Energie, danach folgten Nahrungsmittel mit 14,0 und Verkehr mit 13,8 Prozent. Für Freizeit, Sport und Kultur waren es 9,5 Prozent. Wer selbst deutlich darüber liegt, hat einen ersten Ansatzpunkt.
Die 50-30-20-Regel als Richtwert
Die bekannteste Faustregel teilt das Nettoeinkommen so auf: 50 Prozent für den Bedarf, 30 Prozent für Wünsche, 20 Prozent fürs Sparen. Das Haushaltsbuch oben zeigt mit einem schwarzen Strich, wo diese Grenzen liegen.
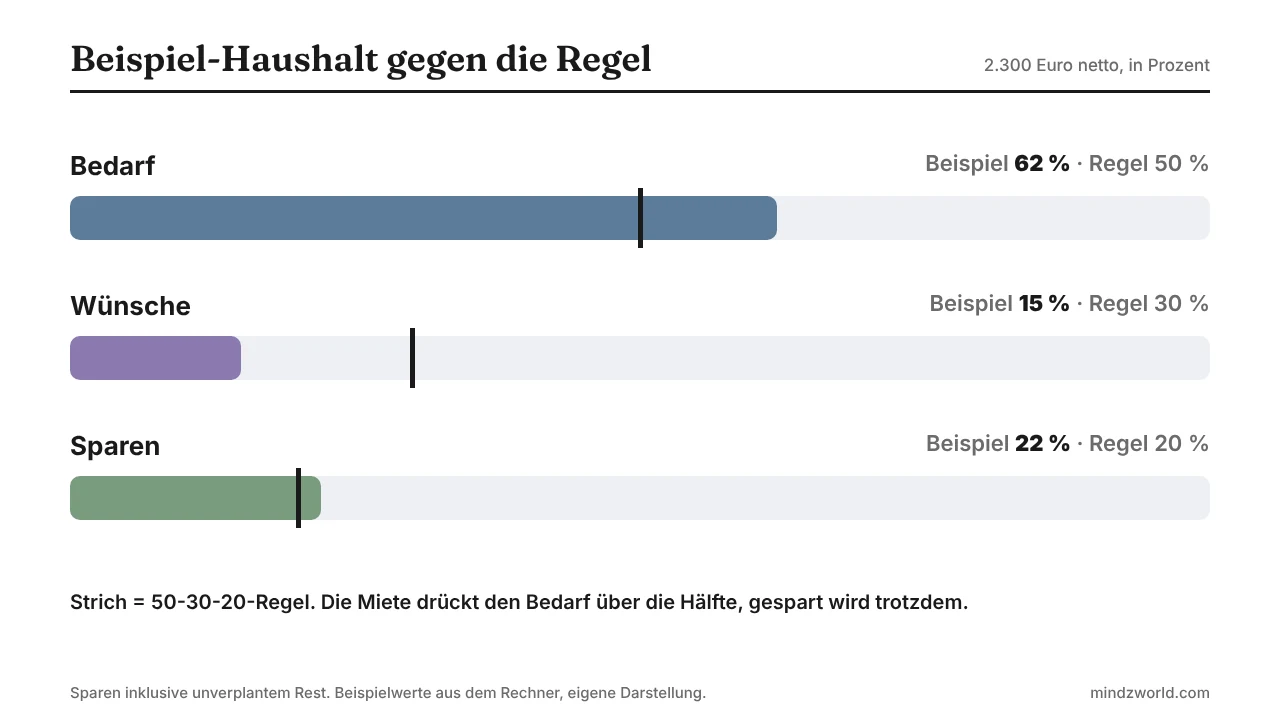
In teuren Städten ist die Hälfte für den Bedarf oft nicht machbar, weil allein die Miete 40 Prozent schluckt. Das ist kein Scheitern. Dann verschieben wir die Anteile bewusst, etwa auf 60-20-20, und halten die Sparquote trotzdem. Mehr dazu steht im Artikel über die 50-30-20-Regel, die eigene Quote prüft der Rechner für die Sparquote.
Wo sich Sparen am meisten lohnt
Wer spart, denkt oft zuerst an den Kaffee unterwegs. Mehr bringen meist Entscheidungen, die wir nur einmal treffen müssen: ein günstigerer Handyvertrag, ein Stromanbieterwechsel, eine gekündigte Versicherung, die doppelt abgesichert war. Zehn Euro weniger Fixkosten sind 120 Euro im Jahr, ohne dass wir jeden Tag verzichten.
Die größten Hebel sind Wohnung und Mobilität. Was eine Miete im Verhältnis zum Einkommen kosten darf, zeigt der Artikel Wie viel Miete kann ich mir leisten, die echten Kosten eines Autos der Rechner für die Autokosten. Vergessene Verträge findet der Rechner für Abo-Kosten.
App, Tabelle oder Papier?
Banking-Apps sortieren Abbuchungen inzwischen automatisch in Kategorien. Das spart Zeit, bargeldlose Zahlungen landen aber nicht immer in der richtigen Gruppe. Eine Tabelle oder dieses Haushaltsbuch online geben mehr Kontrolle, weil wir die Kategorien selbst festlegen. Papier wirkt altmodisch, hat aber einen Vorteil: Jeder Eintrag ist ein bewusster Moment. Die beste Variante ist die, die wir nach drei Monaten noch nutzen.
Typische Fehler
Jährliche Kosten vergessen. Kfz-Versicherung, Rundfunkbeitrag oder Geschenke kommen selten, aber sicher. Durch zwölf geteilt gehören sie in jeden Monat.
Zu genau anfangen. Wer jeden Kaugummi notiert, gibt nach zwei Wochen auf. Grobe Kategorien reichen.
Sparen als Rest behandeln. Was übrig bleibt, ist am Monatsende meist weg. Besser spart ein Dauerauftrag direkt am Zahltag.
Sich schämen. Die Liste ist eine Bestandsaufnahme, keine Bewertung. Jede ehrliche Zahl ist besser als eine geschönte.
Merksatz
Erst messen, dann entscheiden: drei Monate Kontoauszüge, vier Gruppen, einmal pro Woche aktualisieren. Fixkosten einmal senken wirkt jeden Monat, und gespart wird am Zahltag, nicht am Monatsende.
Selbsttest
Sieben Fragen zu Budgetregeln, Kategorien und Sparhebeln. Wer fünf schafft, hat die Grundlagen im Griff.
Weiterlesen und Quellen
- Notgroschen: Wie viel Reserve sinnvoll ist
- ETF-Sparplan-Rechner
- Brutto-Netto-Rechner 2026
- Alle Rechner und Tools
- Haushaltsbuch (Wikipedia)
Quellen (geprüft am 12.11.2026): Statistisches Bundesamt, Laufende Wirtschaftsrechnungen 2024: Konsumausgaben privater Haushalte (3.257 Euro pro Monat, Wohnen 36,3 Prozent, Nahrungsmittel 14,0 Prozent, Verkehr 13,8 Prozent, Freizeit 9,5 Prozent); 50-30-20-Regel nach Elizabeth Warren und Amelia Warren Tyagi, „All Your Worth“, 2005. Das Beispiel Paulina ist ausgedacht.
Newsletter